

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementChaque année en France, près de 50 000 entreprises changent de mains. Reprendre une entreprise, plutôt que d’en créer une, c’est s’épargner les deux premières années les plus risquées : vous récupérez une clientèle, un chiffre d’affaires et des équipes déjà en place. Mais l’opération est exigeante. Entre la définition de votre projet et la signature de l’acte de cession, comptez en général 12 à 18 mois, et sachez que 20 à 30 % des transactions de PME se renégocient à la baisse — voire échouent — au moment de l’audit. Ce guide vous détaille les étapes pour reprendre une entreprise sans vous tromper, une à une : du ciblage au financement, en passant par l’évaluation, la négociation et la prise en main. Avant tout engagement, vous gagnerez à comprendre comment se construit la valorisation d’une entreprise, car c’est le socle de toute négociation.
Reprendre ou créer : ce que vous achetez vraiment
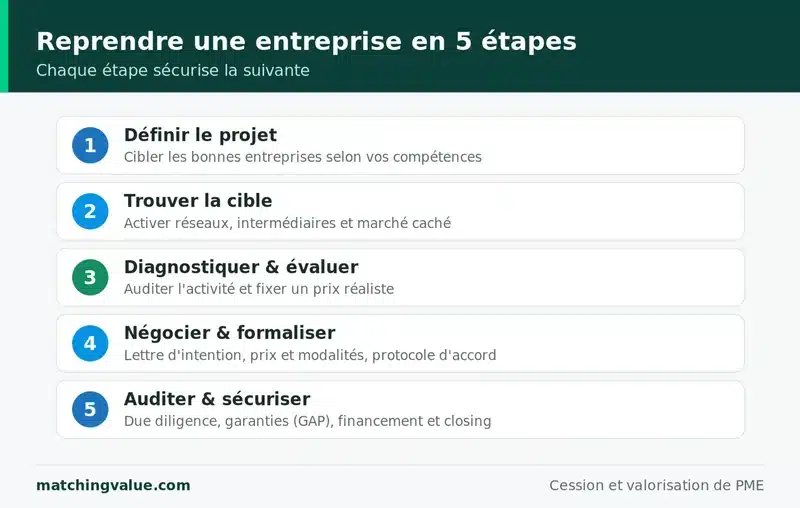
Reprendre une entreprise consiste à racheter une activité existante. Contrairement à la création, vous vous appuyez sur un historique comptable, une position sur un marché et une trésorerie déjà constituée. C’est aussi ce qui rassure votre banquier : un dossier de financement adossé à trois bilans réels est bien plus crédible qu’un simple prévisionnel.
La première décision structurante concerne l’objet du rachat. Vous pouvez reprendre :
- Le fonds de commerce : vous rachetez les éléments d’exploitation (clientèle, bail commercial, matériel, nom commercial, stocks). Le passif — dettes, litiges — reste à la charge du cédant. C’est l’option la plus simple juridiquement, fréquente pour un commerce.
- Les titres de la société (parts sociales ou actions) : vous devenez propriétaire de la société dans son ensemble, avec ses actifs mais aussi ses dettes et son historique fiscal et social. C’est l’option qui ouvre les montages les plus efficaces sur le plan financier.
Cet arbitrage entre fonds et titres a des conséquences fiscales et juridiques lourdes : faites-le valider par un conseil avant d’avancer. Pour aller plus loin sur la mécanique d’acquisition côté acheteur, consultez notre dossier dédié au rachat d’une entreprise.
Étape 1 — Définir votre projet et cibler les bonnes entreprises
La réussite d’une reprise se joue largement en amont. Avant même de chercher une cible, prenez le temps de définir votre projet de repreneur : vos motivations, vos compétences réelles de gestion, votre capacité d’investissement personnel et votre horizon de temps. Être dirigeant n’est pas un statut, c’est un métier — l’honnêteté avec vous-même à ce stade vous évitera bien des déconvenues.
Vient ensuite le travail de ciblage. Plus vos critères sont précis, plus vous gagnerez de temps. Les paramètres à arbitrer sont généralement :
- Le secteur d’activité, idéalement en lien avec votre expérience ;
- La zone géographique (un rayonnement local limite les déplacements et facilite la transition) ;
- La taille de la structure : effectifs, salariés, chiffre d’affaires ;
- La fourchette de prix compatible avec votre capacité de financement ;
- La situation de l’entreprise : en croissance, mature, ou en difficulté.
Ce dernier point mérite réflexion. Une entreprise en forte croissance se paie cher mais rassure les banques ; une société en difficulté coûte peu mais exige un vrai talent de redressement. Formalisez l’ensemble dans une fiche de cadrage : c’est le document de référence que vous présenterez à vos interlocuteurs. Nos articles sur la fiche de cadrage du repreneur détaillent cet exercice.
Étape 2 — Trouver une entreprise à reprendre
Une fois votre projet cadré, place à la recherche. Aucune source ne suffit seule : les meilleurs dossiers se trouvent souvent avant même d’être publiés. Combinez plusieurs canaux :
- Les bourses de cession (Bpifrance, CCI, réseaux consulaires) : utiles pour le volume, mais très concurrentielles ;
- Les intermédiaires spécialisés (cabinets de transmission, experts-comptables, avocats d’affaires) qui disposent de mandats non diffusés publiquement ;
- L’approche directe : identifier des dirigeants proches de la retraite dans votre secteur et les solliciter, même sans annonce. C’est la voie la plus exigeante mais la moins concurrentielle.
Le réseau personnel et professionnel reste, dans les faits, le premier pourvoyeur d’opportunités. N’hésitez pas à faire savoir autour de vous que vous êtes en recherche active. Pour structurer cette phase, lisez notre méthode pour trouver une entreprise à reprendre.
Étape 3 — Diagnostiquer et évaluer l’entreprise cible
Vous avez identifié une cible : il faut maintenant l’évaluer froidement. Le diagnostic commence par l’analyse des trois derniers exercices. Au-delà du chiffre d’affaires brut, regardez la récurrence des revenus, la dépendance à quelques clients ou fournisseurs, le besoin en fonds de roulement (BFR — l’argent immobilisé dans le cycle d’exploitation) et la trésorerie réellement disponible.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Vient ensuite la question du prix. Évaluer une entreprise n’a rien d’une science exacte : on croise plusieurs approches pour border une fourchette de valeur. Les trois familles de méthodes les plus utilisées sont :
- La méthode des multiples, qui applique un coefficient au résultat. On retient le plus souvent l’EBE (Excédent Brut d’Exploitation, c’est-à-dire le résultat dégagé par l’exploitation avant amortissements, frais financiers et impôts) ;
- La méthode patrimoniale (ANCC, l’Actif Net Comptable Corrigé), qui réévalue les actifs et retranche les dettes — pertinente pour les sociétés à fort patrimoine ;
- Le DCF (Discounted Cash Flow, ou actualisation des flux de trésorerie futurs), adapté aux entreprises en croissance.
Pensez aux retraitements : la rémunération du cédant, les charges non récurrentes ou les loyers entre sociétés liées faussent souvent le résultat affiché. Un EBE retraité change radicalement le prix. Notre page sur la valorisation d’entreprise vous donne les repères de multiples par secteur.
Étape 4 — Négocier le prix et formaliser l’accord
La négociation ne porte jamais uniquement sur le prix. Elle porte sur la structure de l’opération : modalités de paiement, accompagnement du cédant, garanties. Un prix élevé assorti d’un paiement échelonné peut être préférable à un prix bas payé comptant.
Plusieurs mécanismes permettent de rapprocher les positions :
- Le crédit vendeur : le cédant accepte d’être payé en partie de façon différée, ce qui réduit votre besoin de financement initial et témoigne de sa confiance dans la pérennité de l’activité ;
- L’earn-out (complément de prix) : une partie du prix est conditionnée à l’atteinte d’objectifs futurs de chiffre d’affaires ou de résultat.
La première formalisation écrite est la lettre d’intention (LOI, ou Letter of Intent) : elle fixe le prix proposé, le calendrier et, surtout, une période d’exclusivité. Vient ensuite le protocole d’accord, qui détaille les droits et obligations de chacun et conditionne la signature de l’acte définitif. Pour rédiger ces documents, appuyez-vous sur notre guide de la lettre d’intention.
Étape 5 — Auditer et sécuriser la reprise
Avant de signer, vous devez vérifier ce que le cédant vous a présenté. C’est le rôle de l’audit d’acquisition, plus connu sous le nom de due diligence : un examen approfondi des volets financier, juridique, fiscal et social de l’entreprise. C’est à ce stade que se révèlent les risques cachés — un litige prud’homal, un redressement fiscal latent, un contrat client menacé. Notre dossier sur la due diligence et celui sur l’audit d’acquisition détaillent les points de contrôle.
Deux outils juridiques protègent ensuite le repreneur :
- La garantie d’actif et de passif (GAP) : le cédant s’engage à vous indemniser si un passif né avant la cession se révèle après. C’est votre filet de sécurité ;
- Les conditions suspensives : elles subordonnent la vente à des événements précis (obtention du financement, transfert de contrats clés, autorisations administratives). Tant qu’elles ne sont pas levées, vous n’êtes pas engagé.
Faites-vous accompagner par un avocat et un expert-comptable sur cette phase : c’est l’investissement le plus rentable de toute l’opération.
Comment financer la reprise d’une entreprise
Le financement est l’obstacle numéro un. Un plan de financement solide combine généralement plusieurs sources. La règle de base : les banques attendent un apport personnel de l’ordre de 20 à 30 % du besoin total. Mais cet apport peut être complété par des leviers puissants.
Le prêt d’honneur, accordé à taux zéro et sans garantie par les réseaux Initiative France ou Réseau Entreprendre (de quelques milliers à 50 000 € selon les cas), a un effet de levier majeur : il consolide vos fonds propres et débloque le crédit bancaire. En moyenne, 1 € de prêt d’honneur déclenche près de 10 € de financement bancaire complémentaire. S’ajoutent les aides à la reprise (ACRE pour l’exonération de charges, maintien des allocations ou ARCE versée en capital par France Travail) et les garanties Bpifrance.
Pour les rachats de titres, le montage le plus répandu est la holding de reprise. Vous créez une société (souvent une SAS ou une SARL) qui emprunte pour acheter la cible ; les dividendes remontés par l’entreprise rachetée remboursent l’emprunt. C’est le principe du LBO (Leveraged Buy-Out, ou rachat avec effet de levier), qui repose sur un triple levier juridique, financier et fiscal. Ce montage est détaillé dans notre article sur le LBO. Et oui, il est possible de reprendre une entreprise avec un apport limité, à condition d’un dossier irréprochable et d’un crédit vendeur — nous y revenons dans la FAQ.
Le conseil Matching Value : ne raisonnez jamais en prix d’achat seul, mais en coût complet de l’opération. Frais d’avocat, audit, droits d’enregistrement, BFR à financer après la reprise et trésorerie de sécurité pour les 100 premiers jours doivent figurer dès le départ dans votre plan de financement. Un repreneur qui boucle son tour de table « au plus juste » se retrouve fragilisé à la première mauvaise surprise. Prévoyez systématiquement un matelas de trésorerie équivalent à trois mois de charges fixes.
Les pièges à éviter quand on reprend une entreprise
La plupart des reprises qui échouent ne tiennent pas à la malchance, mais à des erreurs prévisibles. Voici les plus fréquentes :
- ⚠️ Négliger l’audit pour aller vite : c’est la première cause de mauvaises surprises post-cession. Aucune économie d’honoraires ne justifie de sauter la due diligence.
- Sous-estimer le besoin en trésorerie après la reprise : le BFR ne disparaît pas le jour du closing.
- Surpayer une entreprise dont la valeur repose entièrement sur le cédant : si les clients partent avec lui, vous achetez une coquille. Mesurez la dépendance à l’homme clé.
- Ignorer la dimension humaine : les salariés observent le repreneur. Une communication maladroite les premiers jours peut déclencher des départs en cascade.
- Confondre prix et conditions : un prix bas avec une garantie d’actif et de passif faible peut coûter bien plus cher qu’un prix élevé bien sécurisé.
Cas concret : la reprise d’une entreprise de services aux entreprises
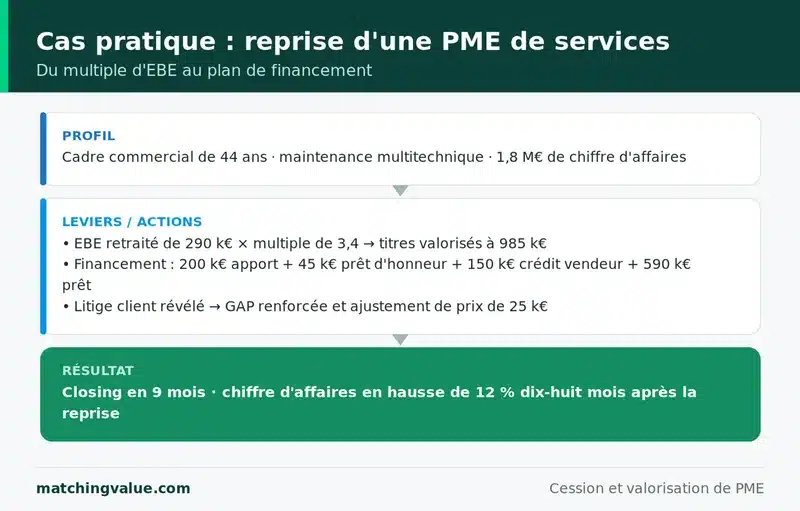
Prenons le cas d’un cadre commercial de 44 ans souhaitant reprendre une PME de services (maintenance multitechnique) réalisant 1,8 M€ de chiffre d’affaires, avec un EBE retraité de 290 000 € après réintégration de la rémunération excessive du dirigeant sortant. Sur la base d’un multiple de 3,4 fois l’EBE retraité, la valorisation des titres a été arrêtée à 985 000 €.
Le plan de financement a combiné : 200 000 € d’apport personnel, un prêt d’honneur de 45 000 € (Réseau Entreprendre), un crédit vendeur de 150 000 € remboursable sur 3 ans, et un prêt bancaire de 590 000 € sur 7 ans logé dans une holding de reprise. L’audit a révélé un litige client en cours, ce qui a permis de négocier une GAP renforcée et un ajustement de prix de 25 000 €. Délai total entre la lettre d’intention et le closing : 9 mois. Dix-huit mois après la reprise, le chiffre d’affaires avait progressé de 12 %, porté par la fidélisation des trois clients principaux et le maintien de l’équipe technique au complet. Le crédit vendeur s’est révélé décisif : il a réduit l’apport exigé et aligné les intérêts du cédant sur la réussite de la transition.
Estimez la valeur avant de vous engager
Que vous soyez sur le point de signer une lettre d’intention ou simplement en phase de recherche, connaître la juste valeur de la cible est votre meilleur atout de négociation. Un repreneur qui maîtrise les méthodes d’évaluation discute d’égal à égal avec le cédant et ses conseils — et sécurise son plan de financement auprès des banques.
Pour obtenir une première estimation argumentée de l’entreprise que vous visez, utilisez notre outil de valorisation d’entreprise. Vous pouvez aussi explorer, côté cédant cette fois, ce que recouvre concrètement le fait de vendre son entreprise et la façon dont se construit un dossier de présentation — comprendre la logique du vendeur reste le meilleur moyen de bien acheter.
FAQ — Reprendre une entreprise
Comment reprendre une entreprise sans apport ?
Reprendre sans apport personnel est possible mais difficile. Les leviers sont le crédit vendeur (paiement différé accordé par le cédant), le prêt d’honneur qui consolide vos fonds propres, et l’entrée d’investisseurs. En pratique, un dossier crédible suppose presque toujours un minimum d’apport ou des garanties solides : aucune banque ne finance 100 % d’un rachat sans contrepartie. Un business plan irréprochable est alors indispensable.
Quel apport faut-il pour reprendre une entreprise ?
Les banques attendent généralement un apport de 20 à 30 % du besoin total de financement. Cet apport peut être renforcé par un prêt d’honneur, qui est assimilé à des fonds propres et améliore mécaniquement votre capacité d’emprunt.
Combien de temps dure une reprise d’entreprise ?
Comptez en moyenne 12 à 18 mois entre la définition de votre projet et la signature de l’acte de cession. La phase de recherche d’une cible est souvent la plus longue ; l’audit et la négociation représentent ensuite 3 à 6 mois.
Quelles sont les aides à la reprise d’entreprise ?
Les principales sont l’ACRE (exonération partielle de charges sociales en début d’activité), le maintien des allocations chômage ou leur versement en capital via l’ARCE, les prêts d’honneur des réseaux Initiative France et Réseau Entreprendre, et les garanties bancaires de Bpifrance. Des aides régionales complètent souvent le dispositif.
Vaut-il mieux racheter le fonds de commerce ou les titres de la société ?
Racheter le fonds de commerce isole le repreneur du passif de la société, mais ferme l’accès aux montages financiers les plus efficaces. Racheter les titres permet la holding et l’effet de levier du LBO, mais vous transmet l’historique fiscal et social de l’entreprise. Le choix dépend de la situation : faites-le trancher par un expert-comptable et un avocat.
Comment trouver une entreprise à reprendre ?
Combinez les bourses de cession (Bpifrance, CCI), les intermédiaires spécialisés disposant de mandats confidentiels, l’approche directe auprès de dirigeants proches de la retraite, et surtout votre réseau personnel et professionnel, qui reste le premier pourvoyeur d’opportunités.
Faut-il obligatoirement se faire accompagner ?
Ce n’est pas une obligation légale, mais c’est fortement recommandé. Un expert-comptable sécurise l’évaluation et le montage, un avocat rédige les actes et la garantie d’actif et de passif. Le coût de cet accompagnement est marginal au regard des risques qu’il écarte.
Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc