
Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementLe financement est le premier obstacle des repreneurs : selon Bpifrance Le Lab (2025), 44 % des repreneurs salariés et 30 % des repreneurs externes éprouvent des difficultés à boucler le financement d’une reprise, et environ un tiers ont déjà dû reporter ou réduire leurs investissements à cause des charges d’emprunt. C’est précisément ce blocage que le crédit vendeur lève. En laissant à crédit 20 à 50 % du prix de vente sur un à trois ans (parfois cinq), le cédant débloque des dossiers qu’aucune banque n’aurait financés seule, sécurise un prix juste et envoie un signal de confiance fort à la banque du repreneur. Encore faut-il en maîtriser le montant, la durée, les garanties et la fiscalité de la plus-value, sous peine de transformer un atout en piège. Ce guide vendeur détaille le crédit vendeur dans une cession d’entreprise, du choix des modalités à l’acte notarié, avec un cas chiffré à l’appui.
Crédit vendeur, définition côté cédant
Le crédit vendeur est un prêt accordé directement par le cédant au repreneur (l’acquéreur) pour financer une partie du prix de vente, sans intermédiaire bancaire. Le vendeur encaisse une part du prix au comptant le jour du closing et reçoit le solde sur 1 à 3 ans (jusqu’à 5 ans pour les meilleurs dossiers), majoré d’un taux d’intérêt négocié. Le crédit vendeur s’applique aussi bien à une cession de fonds de commerce qu’à un rachat de titres de société (parts sociales, actions).
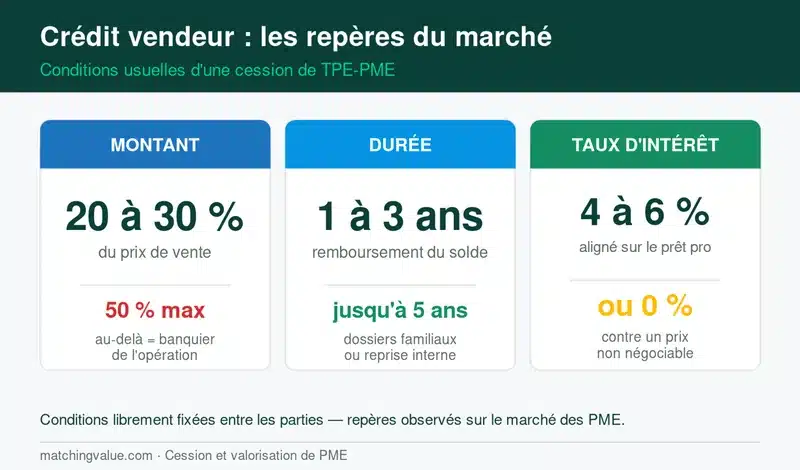
Dans la pratique des PME et TPE françaises, ce type de prêt représente 20 à 30 % du prix de vente en moyenne, jusqu’à 50 % maximum. Au-delà, la banque du repreneur considère que le cédant prend trop de risque seul et refuse généralement de financer le complément. Pour aller plus loin sur la mécanique globale d’une cession, vous pouvez consulter notre dossier vendre son entreprise étape par étape.
Pourquoi un dirigeant accepte d’accorder un crédit vendeur
Trois raisons rationnelles, et autant d’avantages concrets, poussent un cédant à pratiquer un crédit vendeur, alors même qu’il ne perçoit pas l’intégralité du prix immédiatement :
- Élargir le vivier de repreneurs. En dispensant l’acheteur de financer 100 % du prix par dette bancaire, vous ouvrez votre cession à des candidats compétents mais à apport limité, notamment des salariés et des cadres issus du secteur.
- Sécuriser un prix juste. Sans crédit vendeur, beaucoup de dossiers se renégocient à la baisse en phase de financement. Avec, vous maintenez le prix convenu en lettre d’intention et déplacez la négociation sur les modalités, pas sur le montant.
- Rassurer la banque du repreneur. Un crédit vendeur est lu comme un gage de confiance : il montre que le cédant croit à la pérennité de son entreprise. Cela facilite l’octroi du prêt bancaire professionnel pour le solde et accélère le closing.
Le conseil Matching Value : ne proposez jamais un crédit vendeur en cours de négociation comme un cadeau de dernière minute. Anticipez-le dès la préparation du dossier de cession, mentionnez-le dans la fourchette de prix communiquée en amont. C’est un outil de négociation, pas une concession.
Montant, durée, taux : les modalités usuelles du crédit vendeur
Les conditions sont librement fixées entre les parties, mais le marché français des cessions de PME a stabilisé quelques repères. Les voici, vu de la table du cédant.
Quel pourcentage du prix de vente couvrir ?
La fourchette communément observée est 20 à 30 pour cent du prix de vente (20 à 30 %) pour une cession de TPE-PME, jusqu’à 50 % maximum dans les opérations où la banque exige un fort engagement du cédant pour accepter de financer le complément. Au-delà de 50 pour cent du prix, vous sortez du cadre du crédit vendeur classique : vous devenez de facto banquier de l’opération et exposez votre patrimoine au risque opérationnel du repreneur.
Un point souvent mal calibré : plus le pourcentage est élevé, plus le repreneur sera fragile financièrement. Les charges de remboursement cumulées (banque + crédit vendeur) peuvent dépasser la capacité d’autofinancement de l’entreprise et créer une défaillance évitable. Notre conseil : viser 20 à 25 % sur un dossier solide, 30 à 40 % seulement si la banque exige ce niveau de signal.
Quelle durée pour le remboursement ?
La durée standard est de 1 à 3 ans. Au-delà, deux problèmes : la banque exige généralement que le crédit vendeur soit remboursé avant son propre prêt (clause de subordination), ce qui plafonne mécaniquement la durée ; et le risque crédit du cédant augmente avec le temps. Les 5 ans s’observent uniquement sur des dossiers familiaux ou des reprises par un cadre interne avec garanties personnelles fortes.
Sur le calendrier des paiements, vous pouvez retenir trois schémas selon votre profil de risque :
- Amortissement mensuel dès le closing : sécurise la trésorerie du cédant, augmente la pression sur le repreneur la première année.
- Amortissement annuel calé sur les remontées de dividendes : aligne le remboursement sur la capacité réelle de l’entreprise, mais retarde votre encaissement.
- Différé partiel de 12 mois puis mensualités : laisse au repreneur le temps de prendre la main, à manier avec prudence si vous avez besoin de cash rapidement.
Quel taux d’intérêt appliquer ?
Le taux est librement fixé entre les parties. En pratique, le marché s’est aligné sur deux logiques. Soit on applique un taux proche de celui des prêts professionnels (4 à 6 % en 2026 selon la durée et la qualité du dossier) pour ne pas concurrencer la banque qui finance le solde, soit on négocie un taux nul (0 %) en contrepartie d’un prix de vente non négociable à la baisse. Cette seconde option est fréquente dans les cessions familiales et les reprises par les salariés.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Le coût d’un taux 0 n’est pas anodin : sur un crédit vendeur de 200 000 € à 3 ans, c’est 20 000 € à 30 000 € d’intérêts non perçus. À mettre en regard du gain négocié sur le prix de vente ou de la rapidité de bouclage du dossier.
Les garanties du cédant : sécuriser son crédit vendeur
Un crédit vendeur n’est pas sans risque pour le cédant. La loi autorise plusieurs garanties cumulatives à inscrire dans l’acte de cession ou dans un acte notarié séparé. C’est le point sur lequel votre avocat doit être implacable : un crédit vendeur mal garanti, c’est un risque patrimonial personnel non couvert.
Le privilège du vendeur de fonds de commerce
Prévu aux articles L. 141-5 et suivants du Code de commerce, le privilège du vendeur de fonds de commerce permet au cédant d’être payé en priorité sur le prix d’une éventuelle revente du fonds, avant les autres créanciers. Il porte sur les éléments du fonds énumérés dans l’acte (enseigne, droit au bail, clientèle, matériel, marchandises) et doit être inscrit au greffe du tribunal de commerce dans la quinzaine de l’acte de vente, à peine de nullité.
Le privilège du prêteur de deniers
Distinct du précédent, le privilège du prêteur de deniers est généralement pris par le notaire sur le bien vendu au profit du cédant pour garantir le montant global de la créance restant due. C’est la garantie de base de tout acte authentique de crédit vendeur.
Le nantissement du fonds de commerce
Sûreté complémentaire du privilège du vendeur, le nantissement du fonds de commerce (articles L. 142-1 et suivants) couvre l’enseigne, le droit au bail, la clientèle, le mobilier, le matériel et les droits de propriété intellectuelle. À noter : il n’inclut pas les marchandises. Le nantissement doit lui aussi être inscrit au greffe dans les 30 jours de l’acte.
La caution personnelle du repreneur
Lorsque la reprise s’opère via une holding d’acquisition, exigez un cautionnement solidaire personnel du dirigeant repreneur. C’est ce qui vous permet d’aller chercher son patrimoine privé en cas de défaillance de la société d’acquisition. Une alternative plus protectrice pour le repreneur est la garantie à première demande (GAPD) souscrite auprès d’une banque, plus coûteuse mais inattaquable.
La caution Bpifrance
Souvent ignorée des cédants : Bpifrance peut garantir à hauteur de 50 % la banque du repreneur lorsque celle-ci accepte de se porter caution du crédit vendeur. Cela divise mécaniquement votre risque, à demander à votre conseil et à la banque dès la lettre d’intention. Les organismes de caution mutuelle (Siagi notamment) interviennent dans la même logique.
La clause résolutoire et la déchéance du terme
Insérez systématiquement deux clauses dans l’acte : une clause résolutoire qui prévoit la résolution automatique de la vente en cas de défaut de paiement (sous réserve d’une action en justice pour la constater) et une clause de déchéance du terme qui rend immédiatement exigible le solde du crédit vendeur (majoré d’une pénalité forfaitaire de 10 %) au premier impayé. Sans ces clauses, vous êtes en position faible en cas de litige.
Fiscalité du crédit vendeur : étaler la plus-value sur 5 ans
C’est l’angle mort le plus coûteux d’un crédit vendeur mal préparé. Sans dispositif particulier, le cédant doit payer l’impôt sur la plus-value de cession immédiatement, alors qu’il n’a encaissé qu’une partie du prix. Sur une cession à 1 M€ avec 30 % en crédit vendeur, vous risquez de devoir avancer l’impôt sur la totalité avec seulement 700 000 € en poche.
La loi de finances rectificative pour 2015 (cessions à partir du 1er janvier 2016) a mis en place un mécanisme d’étalement du paiement de l’impôt sur la plus-value au rythme des remboursements du crédit vendeur, sur une durée maximale de 5 ans. Conditions d’éligibilité : entreprise de moins de 10 salariés ou chiffre d’affaires (ou total de bilan) n’excédant pas 2 M€. Une demande expresse doit être formulée auprès du Service des Impôts des Entreprises lors du dépôt de la déclaration de plus-value.
Attention, ce dispositif d’étalement ne concerne que l’impôt sur le revenu, pas les prélèvements sociaux, qui restent exigibles immédiatement. Pour les sociétés soumises à l’IS et les PME au-dessus des seuils, l’étalement n’est pas accessible : votre comptable et votre avocat fiscaliste doivent intégrer cette charge fiscale dans la trésorerie post-cession dès la valorisation par les multiples. Pour le détail des règles, consultez votre avocat fiscaliste ; nous ne donnons pas de conseil fiscal sur ce site.
Crédit vendeur ou earn out : quelle différence et que choisir ?
Les deux outils sont souvent confondus. Ils ne couvrent pas le même besoin et n’engagent pas les mêmes risques pour le cédant.
Le crédit vendeur est un prêt : montant fixe, durée connue, échéances contractuelles. Le repreneur doit payer quelle que soit la performance future de l’entreprise. Vos garanties (privilège, nantissement, caution) jouent pleinement en cas de défaillance. C’est un outil de financement du prix convenu.
L’earn out, ou complément de prix, est un mécanisme indexé sur les résultats futurs de la société cible. Si l’entreprise atteint les objectifs négociés (EBE, chiffre d’affaires, marge), le repreneur paie le complément ; sinon, vous touchez moins. C’est un outil de partage du risque sur la performance, pas de financement.
Concrètement, on les combine fréquemment sur les cessions à enjeu : 20 à 30 % du prix en crédit vendeur pour boucler le financement, et 10 à 15 % en earn out sur 2 à 3 ans pour rassurer le repreneur sur la pérennité du chiffre d’affaires (cas typique : départ d’un dirigeant fondateur indispensable à la relation client). Le mandataire de cession doit borner les deux dispositifs dans le mandat de cession d’entreprise dès le départ.
Cas client : une mécanique de précision à 1,8 M€
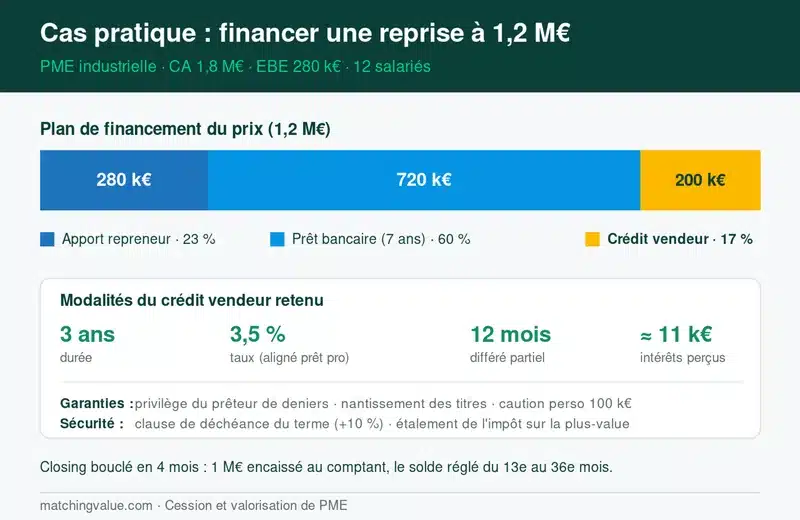
Une PME industrielle française de mécanique de précision (CA 1,8 M€, EBE 280 k€, 12 salariés), cédée par son fondateur, 62 ans, en 2025. Valorisation négociée à 1,2 M€ (multiple 4,3× l’EBE retraité). Le repreneur, ancien directeur technique, dispose d’un apport de 280 k€ et obtient un prêt bancaire de 720 k€ sur 7 ans. Reste à financer : 200 k€.
Structure retenue :
- 200 k€ en crédit vendeur (17 % du prix), durée 3 ans, taux 3,5 % (aligné sur le taux du prêt bancaire) ;
- Mensualités de remboursement à compter de la fin du 12e mois (différé partiel pour laisser au repreneur le temps de prendre la main) ;
- Garanties : privilège du prêteur de deniers + nantissement des titres de la holding d’acquisition + caution personnelle du repreneur à hauteur de 100 k€ ;
- Clause de déchéance du terme avec pénalité de 10 % sur le solde restant dû ;
- Étalement de l’impôt sur la plus-value sur 3 ans (entreprise éligible, moins de 10 salariés au sens du dispositif, CA inférieur à 2 M€).
Closing bouclé en 4 mois après signature de la lettre d’intention. Le cédant a touché 1 M€ au closing et reçoit 200 k€ + intérêts (≈ 11 k€) entre le 13e et le 36e mois. Coût opportunité pour le cédant : 11 k€ d’intérêts perçus contre une cession qui aurait sinon nécessité 3 mois supplémentaires de prospection à prix réduit (estimé à -8 % du prix).
Pièges à éviter du côté cédant
Cinq erreurs récurrentes que nous voyons sur des dossiers mal préparés.
- ⚠️ Accepter un crédit vendeur sans cautionnement personnel du repreneur quand la reprise passe par une holding d’acquisition. En cas de défaillance, votre recours se limite aux actifs (souvent grevés par la banque en premier rang) et vous perdez tout.
- ⚠️ Oublier l’inscription du privilège au greffe dans les délais (15 jours pour le privilège du vendeur, 30 jours pour le nantissement). Délai dépassé = nullité de la garantie. C’est au notaire et à l’avocat de s’en occuper, mais c’est vous qui en subissez les conséquences.
- ⚠️ Calibrer le crédit vendeur sur la base du prix demandé, pas sur la capacité de remboursement de l’entreprise. Un crédit vendeur de 30 % à 4 % sur 3 ans représente une mensualité significative qui s’ajoute au remboursement bancaire : vérifiez que le plan de remboursement cumulé (banque + crédit vendeur) reste sous 70 % de l’EBE prévisionnel.
- ⚠️ Ignorer la subordination exigée par la banque. Dans 9 cas sur 10, la banque du repreneur impose que son prêt soit remboursé en priorité. Le crédit vendeur passe en rang inférieur, ce qui affaiblit mécaniquement la valeur de vos garanties. À négocier dès la lettre d’intention.
- ⚠️ Ne pas demander l’étalement de la plus-value. Demande expresse à formuler lors du dépôt de la déclaration ; non rétroactive. Beaucoup de cédants éligibles passent à côté faute d’avoir anticipé la démarche.
Bien valoriser son entreprise avant de poser le crédit vendeur
Le crédit vendeur intervient sur un prix convenu : si le prix est faux, le crédit vendeur l’est aussi. Avant de discuter modalités de paiement, sécurisez la valorisation. Une approche par les multiples d’EBE couplée à une due diligence vendeur permet de défendre un prix solide en négociation et d’éviter d’avoir à le baisser pour boucler le financement.
Valoriser mon entreprise gratuitement
Foire aux questions sur le crédit vendeur
Qu’est-ce qu’un crédit vendeur dans une cession d’entreprise ?
Le crédit vendeur est un prêt accordé directement par le cédant au repreneur pour financer une partie du prix de vente. Le vendeur touche une partie au comptant à la signature et le solde sur 1 à 3 ans en moyenne, avec des intérêts. Il s’applique aussi bien à une cession de fonds de commerce qu’à un rachat de titres de société.
Quel pourcentage du prix peut couvrir un crédit vendeur ?
En pratique, 20 à 30 % du prix de vente, jusqu’à 50 % maximum. Au-delà de 50 %, le cédant prend une part de risque que les banques refusent de partager, et la solidité financière du repreneur devient problématique.
Quelle est la durée habituelle d’un crédit vendeur ?
1 à 3 ans dans la grande majorité des cas. Jusqu’à 5 ans pour les meilleurs dossiers ou les cessions familiales. Au-delà, la banque qui finance le solde refuse généralement de subordonner son prêt à un crédit vendeur trop long.
Quel taux d’intérêt appliquer à un crédit vendeur ?
Le taux est libre. Le marché s’aligne soit sur les taux des prêts professionnels (4 à 6 % en 2026), soit à taux 0 en contrepartie d’un prix non négociable. Un taux 0 sur 200 k€ représente 20 à 30 k€ d’intérêts non perçus : à arbitrer avec votre conseil.
Comment fonctionne l’étalement de l’impôt sur la plus-value ?
Pour les entreprises de moins de 10 salariés ou dont le chiffre d’affaires (ou total de bilan) ne dépasse pas 2 M€, le cédant peut demander à payer l’impôt sur la plus-value au rythme des remboursements du crédit vendeur, sur 5 ans maximum. Demande expresse à formuler auprès du SIE lors de la déclaration. Le dispositif ne couvre pas les prélèvements sociaux. Consultez votre avocat fiscaliste pour les modalités précises.
Faut-il un acte notarié pour formaliser un crédit vendeur ?
Un écrit doit être rédigé ; un acte notarié authentique est fortement recommandé. C’est lui qui permet l’inscription du privilège du prêteur de deniers et qui sécurise les garanties prises au profit du cédant. Le crédit vendeur peut être inséré dans l’acte de cession ou faire l’objet d’un acte séparé.
Que se passe-t-il si le repreneur ne rembourse plus ?
La clause de déchéance du terme rend immédiatement exigible le solde restant dû. Si la clause résolutoire est activée, le cédant peut demander en justice la résolution de la vente. Les garanties prises (privilège du vendeur, nantissement du fonds, caution personnelle) sont mises en œuvre. En pratique, le recouvrement prend 6 à 24 mois et nécessite un avocat spécialisé en droit des affaires.
Crédit vendeur ou earn out, lequel choisir ?
Crédit vendeur si vous voulez sécuriser un prix convenu et faciliter le financement du repreneur. Earn out si vous acceptez d’indexer une part du prix sur les résultats futurs pour rassurer un repreneur sur la pérennité de l’entreprise. Les deux se combinent souvent : 20-30 % en crédit vendeur, 10-15 % en earn out sur 2-3 ans.
Vous êtes plutôt repreneur ? Découvrez comment le crédit-vendeur finance une reprise d’entreprise côté acquéreur.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc