

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUne cession de PME prend en moyenne 9 à 18 mois entre la mise sur le marché et le closing, et près d’un projet sur deux échoue ou se conclut à un prix bien inférieur à la valeur attendue. Le coupable est presque toujours le même : la phase d’audit menée par l’acquéreur, qui révèle au pire moment un litige oublié, une dépendance client masquée ou un retraitement comptable contestable. La vendor due diligence (VDD) inverse cette logique. Au lieu de subir l’audit de l’acheteur, le vendeur le commande lui-même, en amont, pour reprendre la main sur son propre dossier.
Concrètement, les praticiens du M&A français observent qu’une VDD bien conduite génère un premium de prix de l’ordre de 5 à 15 % par rapport à un processus sans audit vendeur, tout en raccourcissant la négociation de 4 à 8 semaines. L’enjeu pour le dirigeant est clair : anticiper les questions sensibles avant qu’un acquéreur ne les transforme en levier de négociation. Cet article détaille ce qu’est réellement une VDD, ce qu’elle coûte, comment elle se déroule, et à partir de quelle taille d’entreprise elle devient un investissement rentable plutôt qu’une dépense de confort.
Qu’est-ce que la vendor due diligence (VDD) ?
La vendor due diligence, littéralement « diligence raisonnable du vendeur », est un audit complet de l’entreprise commandé et financé par le cédant lui-même, avant la mise en vente. Le terme « vendor » désigne le vendeur : c’est donc le vendeur, et non l’acheteur, qui mandate des conseils indépendants — auditeurs financiers, avocats, fiscalistes — pour analyser sa propre société selon les mêmes critères qu’utiliserait un acquéreur. Le livrable est un rapport de VDD, document structuré que le cédant met ensuite à disposition des acquéreurs potentiels dans la data room.
Cette pratique nous vient des opérations impliquant des fonds d’investissement au début des années 2000. Longtemps réservée aux grandes transactions, la vendor due diligence VDD s’est démocratisée depuis 2020 sur les opérations de mid-market (valorisation de 10 à 500 millions d’euros) et gagne aujourd’hui les cessions de PME. L’idée centrale : produire une information financière homogène et fiable, identique pour tous les candidats, plutôt que de laisser chaque acquéreur fouiller l’entreprise de son côté. La VDD s’inscrit dans la même famille que l’audit d’acquisition décrit dans notre dossier due diligence d’entreprise, mais en inverse le commanditaire.
VDD ou due diligence acquéreur : qui commande quoi ?
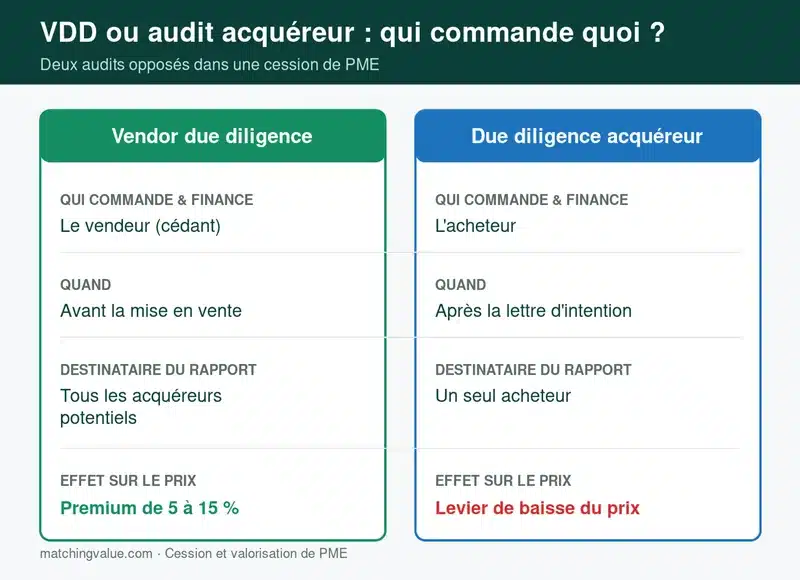
La confusion est fréquente, et pourtant, contrairement à ce que l’on croit souvent, les deux audits s’opposent sur l’essentiel. La due diligence acquéreur (ou buy-side) est l’audit classique : l’acheteur, après avoir signé une lettre d’intention, mandate ses propres conseils pour disséquer la cible et chercher des motifs de baisser le prix. La vendor due diligence VDD, elle, est commandée par le vendeur, avant même d’ouvrir les discussions. Trois différences structurent tout :
- Le commanditaire et le financement : la VDD est payée par le cédant, la due diligence acquéreur par l’acheteur.
- Le moment : la VDD se lance avant la mise en vente, l’audit acquéreur après la lettre d’intention.
- Le destinataire : un rapport de VDD est partagé avec tous les acquéreurs potentiels, là où l’audit acquéreur ne profite qu’à un seul.
Là où la due diligence classique sert d’abord à protéger l’acquéreur, la VDD défend la position du cédant. La VDD ne supprime pas l’audit de l’acheteur : ce dernier conserve le droit de mener ses propres vérifications. Mais comme l’essentiel de l’information est déjà sur la table, vérifié par des tiers, ces opérations complémentaires portent sur un périmètre réduit et durent moins longtemps. C’est précisément ce qui permet d’accélérer le processus de cession et de limiter le temps que le dirigeant doit y consacrer.
Que contient un rapport de VDD ?
Une VDD couvre les mêmes aspects qu’un acquéreur examinerait. Le rapport produit est un document structuré et signé, livré au cédant et destiné à circuler dans la data room. Quatre volets reviennent systématiquement dans une VDD réalisée par un cabinet de Transaction Services, auxquels s’ajoutent des analyses sectorielles (environnementales, réglementaires, ESG) selon l’activité.
La VDD financière
C’est le cœur du rapport. Elle analyse la qualité des résultats et la récurrence du chiffre d’affaires, mais surtout elle normalise les agrégats clés. La normalisation de l’EBE — l’Excédent Brut d’Exploitation, équivalent français de l’EBITDA anglo-saxon — consiste à retirer les éléments non récurrents (rémunération anormale du dirigeant, charges exceptionnelles, frais personnels) pour révéler la rentabilité réelle. L’auditeur examine aussi le BFR (Besoin en Fonds de Roulement, la trésorerie immobilisée par le cycle d’exploitation) et distingue les investissements de maintenance des investissements de croissance. Ces retraitements conditionnent directement la valorisation, comme l’explique notre dossier sur la méthode des multiples.
Les volets juridique, fiscal et social
Le volet juridique passe en revue la structure de la société, les pactes d’associés, les contrats clients et fournisseurs, la propriété intellectuelle et les litiges en cours. Le volet fiscal identifie les risques de redressement et les positions à sécuriser. Le volet social analyse les contrats de travail, les engagements de retraite et les risques prud’homaux. L’objectif commun : repérer les passifs latents avant qu’un acquéreur ne les transforme en arguments de décote ou en exigences sur la garantie d’actif et de passif (GAP).
Combien coûte une VDD et quel est son retour sur investissement ?
Le budget d’une vendor due diligence dépend de la taille de l’entreprise, du nombre de volets couverts et de la complexité de la structure (filiales, présence internationale). Les fourchettes constatées sur le marché small-cap français restent stables et alignées sur les pratiques en vigueur :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
- Small caps (≈ 10 M€ de chiffre d’affaires, volet financier seul) : 15 000 à 50 000 euros, pour une mission de 4 à 6 semaines avec 2 à 3 consultants.
- PME valorisées 1 à 5 M€ : de 15 000 à 30 000 euros pour un périmètre resserré.
- PME et small mid-market (5 à 30 M€) : 30 000 à 100 000 euros selon les volets.
- Opérations plus larges, full scope (financier, juridique, fiscal, social, ESG) : 80 000 à 300 000 euros.
Ce coût, supporté par le cédant, se rentabilise de deux façons. Indirectement, par le premium de prix de 5 à 15 % évoqué plus haut : sur une cession à 4 millions d’euros, un gain de 8 % représente 320 000 euros, sans commune mesure avec un audit à 40 000 euros. Directement, lorsque l’acquéreur accepte de rembourser tout ou partie des coûts de la VDD au closing, ce qui se négocie régulièrement. La VDD est donc moins une dépense qu’un levier pour maximiser la valorisation, à rapprocher du travail amont décrit dans notre guide valoriser son entreprise.
Comment se déroule une VDD, étape par étape ?
Le processus suit une séquence d’environ 6 à 12 semaines, structurée en cinq phases.
- Cadrage et choix des conseils : le dirigeant définit avec ses conseils le périmètre de l’audit. L’indépendance des intervenants — souvent les départements Transaction Services des cabinets d’audit, des avocats ou des consultants — conditionne la crédibilité du rapport.
- Collecte des données : statuts, baux, contrats clients et fournisseurs, déclarations fiscales, contentieux, registres du personnel. Cette phase constitue le socle de la future data room.
- Analyse et identification des risques : chaque volet est passé au crible, les passifs latents et clauses sensibles (changement de contrôle, exclusivité) sont qualifiés en probabilité et en impact.
- Remédiation préalable : c’est l’étape qui distingue la VDD d’un simple audit. Le vendeur dispose d’un délai pour corriger les anomalies — régularisation de contrats, mise en conformité RGPD, apurement de litiges mineurs — avant la mise en vente.
- Rédaction et diffusion du rapport, accompagné d’une lettre de reliance (reliance letter) : ce document autorise les acquéreurs à se fier au rapport comme s’ils en étaient les clients directs, l’auditeur engageant sa responsabilité envers eux.
Deux dispositifs protègent les informations sensibles pendant cette diffusion. La clean team est une équipe restreinte d’experts extérieurs qui analyse les données les plus stratégiques (prix, clients, R&D) et n’en transmet que des synthèses anonymisées, indispensable quand un candidat est un concurrent direct. La data room sécurisée, elle, gère finement les accès document par document. Ces deux outils s’appuient sur des accords de confidentialité (NDA) renforcés, dans la logique détaillée dans notre article sur la confidentialité d’une vente d’entreprise. Le moment optimal pour lancer la démarche se situe 8 à 12 semaines avant la diffusion du dossier aux acquéreurs.
La VDD est-elle pertinente pour une PME ou une TPE ?
Tout dépend du contexte. La vendor due diligence prend tout son sens dans trois situations : un processus compétitif réunissant plusieurs acquéreurs en parallèle (elle évite de multiplier les audits séparés), une entreprise complexe (filiales, international, secteur réglementé), ou la volonté de maîtriser le calendrier pour boucler la cession dans un délai contraint. En dessous de 5 millions d’euros de valorisation et face à un acquéreur unique déjà identifié, une VDD complète est rarement justifiée : une due diligence acquéreur classique suffit.
Pour une PME ou une TPE qui ne relève pas du mid-market, l’approche pragmatique consiste à réaliser une VDD allégée, centrée sur le seul volet financier et la normalisation de l’EBE, pour un budget de 15 000 à 30 000 euros. Cette version condensée suffit souvent à rassurer les acquéreurs potentiels et à fluidifier la négociation, sans le coût d’un audit full scope. Elle se combine naturellement avec un dossier de présentation solide et un mandat de cession confié à un cabinet spécialisé.
Les pièges à éviter avec une vendor due diligence
⚠️ Plusieurs erreurs réduisent à néant le bénéfice attendu d’une VDD :
- Choisir un conseil non indépendant : un rapport rédigé par l’expert-comptable historique de l’entreprise perd sa crédibilité aux yeux des acquéreurs. L’indépendance est la condition de la confiance.
- Surdimensionner le périmètre : une VDD trop exhaustive alourdit coûts et délais sans bénéfice proportionnel ; une VDD trop superficielle perd sa valeur. Le cadrage initial est décisif.
- Lancer la VDD trop tard : commandée après l’arrivée d’un acquéreur, elle perd son effet d’accélération et de maîtrise du calendrier.
- Négliger la phase de remédiation : identifier un risque sans le corriger ni l’expliquer revient à fournir des munitions à l’acheteur.
- Diffuser le rapport sans NDA renforcé ni clean team : c’est exposer ses données stratégiques à des concurrents potentiels.
Cas client Matching Value : une cession sécurisée à 6,2 M€ en sept mois
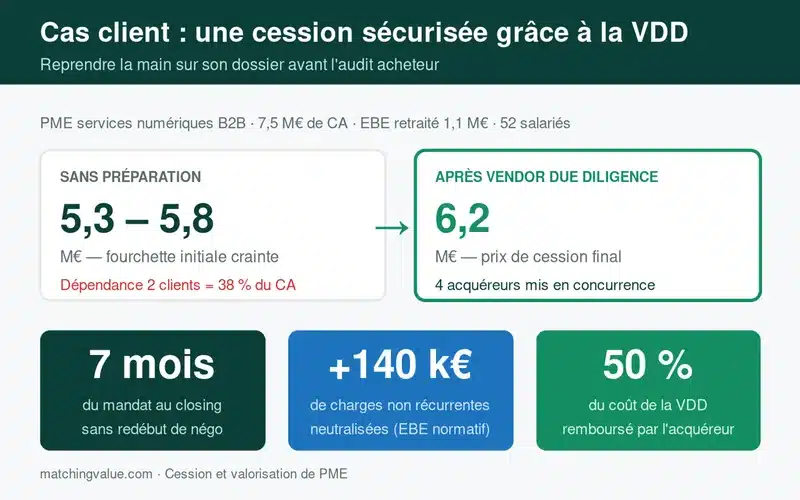
Une PME française de services numériques B2B — 7,5 M€ de chiffre d’affaires, EBE retraité de 1,1 M€, 52 salariés — nous sollicite avant d’ouvrir un processus compétitif auprès de fonds d’investissement. Le dirigeant craint qu’une dépendance à deux clients représentant 38 % du chiffre d’affaires ne fasse fuir les acquéreurs ou n’écrase le prix lors de leur audit.
Le plan d’action sur sept mois : réalisation d’une VDD financière et juridique par un cabinet indépendant (budget 55 000 euros), normalisation de l’EBE révélant 140 000 euros de charges non récurrentes, contractualisation pluriannuelle des deux clients clés pendant la phase de remédiation, et constitution d’une data room avec lettre de reliance. La dépendance client, traitée de façon transparente et accompagnée d’un plan de diversification, a cessé d’être un sujet de blocage.
Résultat : mise en concurrence de quatre acquéreurs potentiels, cession finale à 6,2 millions d’euros (contre une fourchette initiale de 5,3 à 5,8 M€), dont 50 % du coût de la VDD remboursés par l’acquéreur au closing. Délai total de sept mois, sans renégociation de prix après la lettre d’intention.
💡 Le conseil Matching Value : ne considérez pas la VDD comme une simple dépense d’audit, mais comme la préparation de votre argumentaire de vente. Le vrai gain n’est pas le rapport en lui-même : c’est la phase de remédiation, ces quelques semaines pendant lesquelles vous corrigez ce qu’un acquéreur aurait utilisé contre vous. Une faiblesse traitée en amont devient un non-sujet ; la même faiblesse découverte en audit devient une décote.
Préparez votre cession avec une valorisation solide
Une vendor due diligence n’a de valeur que si elle repose sur une valorisation rigoureuse et un dossier de cession structuré. C’est le socle qui transforme un audit en levier de prix. Notre équipe accompagne chaque année des dirigeants français dans cette préparation : analyse financière et normalisation des agrégats, identification des zones de risque à traiter en remédiation, et structuration d’un dossier prêt pour la data room.
Demandez votre analyse de valorisation Matching Value : vous obtiendrez une fourchette de prix défendable, la liste des points à sécuriser avant toute mise en vente, et un plan de préparation adapté à la taille de votre entreprise. La démarche est confidentielle et sans engagement. Pour replacer la VDD dans la chronologie complète, consultez aussi notre guide vendre son entreprise.


FAQ — Vendor due diligence (VDD)
Quelle est la différence entre une VDD et une due diligence acquéreur ?
La due diligence acquéreur est commandée et financée par l’acheteur, après la lettre d’intention, et ne profite qu’à lui. La vendor due diligence VDD est commandée et financée par le vendeur, avant la mise en vente, et le rapport est partagé avec tous les acquéreurs potentiels. La VDD ne remplace pas l’audit acquéreur, mais elle en réduit fortement le périmètre et la durée.
Combien coûte une vendor due diligence pour une PME ?
Pour une PME, le budget va de 15 000 à 30 000 euros pour un périmètre resserré (volet financier), et de 30 000 à 100 000 euros pour un périmètre plus large. Les small caps autour de 10 M€ de chiffre d’affaires se situent entre 15 000 et 50 000 euros. Ce coût se compare au premium de prix de 5 à 15 % qu’une VDD permet généralement d’obtenir.
Combien de temps prend une VDD ?
Comptez 4 à 12 semaines selon la complexité de l’entreprise, la disponibilité des données et le périmètre retenu. Une VDD financière seule sur une PME se boucle en 4 à 6 semaines ; un audit full scope sur une structure à filiales peut atteindre 12 semaines. L’idéal est de lancer la démarche 8 à 12 semaines avant de diffuser le dossier aux acquéreurs.
Une vendor due diligence est-elle obligatoire pour vendre son entreprise ?
Non, la VDD n’est pas une obligation légale. C’est une pratique de marché devenue quasi incontournable au-delà de 10 millions d’euros de valorisation, et de plus en plus recommandée en dessous, notamment dès qu’un processus compétitif réunit plusieurs acquéreurs.
Qui réalise une vendor due diligence ?
Des tiers indépendants : les départements Transaction Services des cabinets d’audit (dont les Big Four), des avocats d’affaires ou des consultants en stratégie, selon les volets. L’indépendance du prestataire est essentielle : c’est elle qui donne au rapport sa crédibilité auprès des acquéreurs, renforcée par la lettre de reliance.
Qu’est-ce qu’une lettre de reliance dans une VDD ?
La lettre de reliance (reliance letter) est le document par lequel le cabinet ayant réalisé la VDD autorise un acquéreur à se fier au rapport comme s’il en était le client direct. L’expert engage ainsi sa responsabilité envers l’acheteur, ce qui fluidifie les discussions sur les garanties et accélère le closing.
La VDD est-elle adaptée à une TPE ou une petite PME ?
Pour une petite structure cédée à un acquéreur unique, une VDD complète est rarement justifiée. En revanche, une VDD allégée centrée sur le volet financier et la normalisation de l’EBE (15 000 à 30 000 euros) suffit souvent à rassurer les acquéreurs et à fluidifier la négociation, dès lors que plusieurs candidats sont en lice.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc