

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementTransmettre à ses enfants une entreprise valorisée 3 millions d’euros peut déclencher plus de 800 000 € de droits à payer au fisc. Pour des héritiers qui ne disposent pas de cette trésorerie, la seule issue est souvent de vendre une partie de l’entreprise pour payer l’impôt sur l’autre partie. Le pacte Dutreil a été conçu pour briser ce cercle : il ramène cette facture à quelques dizaines de milliers d’euros, en exonérant 75 % de la valeur des titres transmis.
Derrière ce dispositif se cache un point que beaucoup de dirigeants sous-estiment : l’exonération s’applique à la valeur de vos titres. La base taxable, l’économie réelle et le risque de redressement dépendent donc tous d’une valorisation rigoureuse et défendable. C’est précisément le cœur du métier de Matching Value. Voici ce qu’il faut comprendre du pacte Dutreil en 2026, après la réforme la plus importante depuis sa création.
Qu’est-ce que le pacte Dutreil et comment fonctionne-t-il ?
Le pacte Dutreil est un dispositif fiscal qui permet, lors d’une transmission à titre gratuit (donation ou succession), de bénéficier d’une exonération de 75 % de la valeur des titres d’une société ou d’une entreprise individuelle. Concrètement, seuls 25 % de la valeur entrent dans l’assiette des droits de mutation à titre gratuit, avant même l’application des abattements et du barème.
Une précision de vocabulaire utile : les droits de mutation à titre gratuit (DMTG) sont les droits de donation ou de succession calculés sur la valeur de l’entreprise transmise, en fonction du lien de parenté. Le pacte Dutreil n’efface pas ces droits, il réduit fortement la base sur laquelle ils sont calculés. Le dispositif est encadré par les articles 787 B (sociétés) et 787 C (entreprises individuelles) du Code général des impôts.
Le mécanisme repose sur un contrat implicite avec l’État : vous obtenez une exonération massive en contrepartie d’engagements de conservation des titres et de direction de l’entreprise pendant une durée déterminée. C’est un régime de contreparties, pas un simple cadeau fiscal. Pour bien le situer dans votre stratégie, il s’articule avec les autres outils de transmission d’entreprise disponibles.
Quelles sont les conditions du pacte Dutreil ?
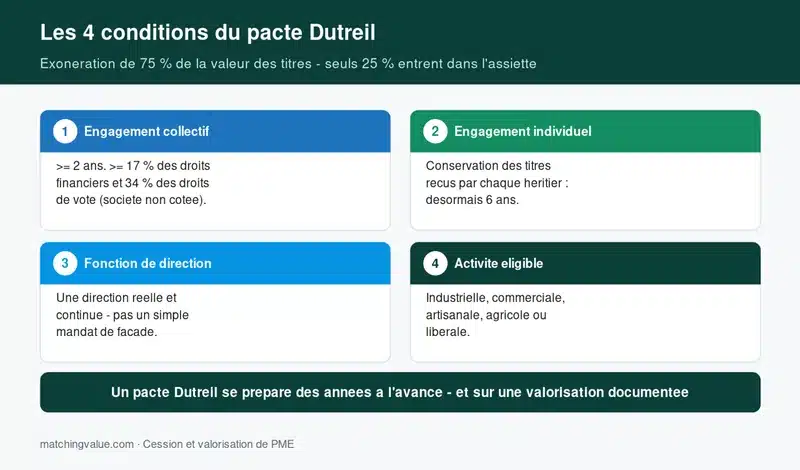
C’est sur ce terrain que le dispositif est le plus exigeant. Le moindre manquement entraîne la remise en cause de l’exonération, avec rappel des droits et intérêts de retard. Les conditions s’articulent autour de trois engagements successifs et d’une exigence sur l’activité.
L’engagement collectif de conservation
Avant la transmission, les associés signent un engagement collectif de conserver leurs titres pendant une durée minimale de deux ans. Cet engagement doit porter sur au moins 17 % des droits financiers et 34 % des droits de vote pour les sociétés non cotées (10 % et 20 % pour les sociétés cotées) et être en cours au jour de la donation ou du décès. Un pacte Dutreil se prépare donc en amont : il n’est pas un outil de dernière minute.
L’engagement individuel de conservation
Dès la transmission réalisée, chaque héritier ou donataire prend le relais avec un engagement individuel de conservation des titres reçus. Sa durée vient d’être allongée par la loi de finances pour 2026 : elle passe de quatre à six ans, à compter de la fin de l’engagement collectif. La durée totale de conservation atteint donc désormais huit ans au minimum (deux ans de pacte collectif + six ans d’engagement individuel).
La fonction de direction
L’un des signataires de l’engagement collectif, ou l’un des bénéficiaires de la transmission, doit exercer une fonction de direction effective dans la société pendant toute la durée de l’engagement collectif et pendant les trois années qui suivent la transmission. Cette condition garantit que le dispositif profite à de véritables transmissions d’entreprise, et non à des montages purement patrimoniaux.
Une activité éligible
La société doit exercer, à titre principal, une activité industrielle, commerciale, artisanale, agricole ou libérale, et la conserver pendant toute la durée des engagements. En pratique, l’administration considère l’activité comme prépondérante lorsqu’elle représente au moins 50 % du chiffre d’affaires. Sont exclues les sociétés dont l’objet réel est la gestion d’un patrimoine mobilier ou immobilier (location nue, location meublée, sociétés civiles immobilières patrimoniales).
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Ce que change la loi de finances pour 2026
Adoptée le 2 février 2026 et validée par le Conseil constitutionnel le 19 février 2026, la loi de finances pour 2026 constitue la réforme la plus structurante du pacte Dutreil depuis sa création en 2003. Elle fait suite à un rapport de la Cour des comptes appelant à mieux cibler l’avantage sur les transmissions qui assurent réellement la continuité des entreprises. Deux changements majeurs sont à retenir.
Le premier est l’allongement de l’engagement individuel de quatre à six ans, soit huit ans de conservation au total. Cette contrainte quasi-décennale renforce le risque d’illiquidité pour les héritiers et impose d’anticiper davantage.
Le second est l’exclusion des actifs non professionnels de la base exonérée. Auparavant, dès lors que la société exerçait une activité éligible, l’exonération portait sur l’intégralité de la valeur des titres. Désormais, la fraction de valeur représentative de certains biens dits « somptuaires » est exclue, selon une logique de prorata : biens de chasse ou de pêche, véhicules de tourisme, yachts et bateaux de plaisance, aéronefs, bijoux, métaux précieux, objets d’art ou de collection, chevaux de course, vins et alcools, logements et résidences. Ces biens ne restent éligibles que s’ils sont exclusivement affectés à l’activité professionnelle depuis au moins trois ans. À l’inverse, la trésorerie, les valeurs mobilières, les participations et les immeubles de bureaux demeurent dans le champ de l’exonération. Pour les groupes, la règle s’applique aussi aux actifs logés dans les filiales contrôlées.
Holding, entreprise individuelle, engagement réputé acquis : les cas particuliers
Une holding animatrice peut être éligible au pacte Dutreil. Une holding est dite « animatrice » lorsqu’elle participe activement à la conduite de la politique de son groupe et au contrôle de filiales opérationnelles, au-delà de la simple gestion d’un portefeuille de titres. À l’inverse, une holding « passive » qui se contente de détenir des participations n’ouvre pas droit au régime en direct. La preuve de l’animation (conventions, comptes rendus de comités stratégiques) est un point de vigilance majeur.
L’entreprise individuelle relève de l’article 787 C : l’exonération de 75 % porte sur la valeur des biens affectés à l’exploitation, avec un engagement de conservation de ces biens et une poursuite de l’exploitation pendant trois ans.
Enfin, deux mécanismes protègent les transmissions non anticipées. L’engagement « réputé acquis » considère l’engagement collectif comme déjà rempli lorsqu’une personne détenait les seuils requis depuis au moins deux ans et y exerçait une fonction de direction. Et en cas de décès sans pacte préalable, les héritiers peuvent conclure un engagement collectif « post mortem » dans les six mois suivant le décès. Le pacte Dutreil s’inscrit ainsi naturellement dans une stratégie de transmission de l’entreprise en famille.
Pourquoi la valorisation de vos titres conditionne tout
Voici le point que les guides juridiques évoquent rarement : l’exonération de 75 % et les droits qui restent dus se calculent sur la valeur des titres transmis. Une valeur mal établie a deux conséquences opposées, toutes deux coûteuses. Surévaluer les titres, c’est payer des droits inutiles sur les 25 % taxables. Sous-évaluer, c’est s’exposer à un redressement de l’administration, qui peut reconstituer la valeur et appliquer des pénalités sur la fraction redressée.
La parade consiste à établir une valorisation à la fois prudente et défendable, documentée par les méthodes reconnues : méthode des multiples d’excédent brut d’exploitation, actualisation des flux de trésorerie (DCF) et, lorsque le patrimoine pèse, l’actif net comptable corrigé (ANCC). Un dossier de valorisation solide est aussi votre meilleur argument en cas de contrôle, voire pour sécuriser la valeur en amont auprès du fisc.
La réforme 2026 ajoute une dimension nouvelle. Puisque les actifs non professionnels sortent désormais de l’assiette exonérée, il faut être capable d’isoler le périmètre opérationnel de l’entreprise et d’en chiffrer précisément la valeur. C’est exactement le travail d’analyse que requiert une transmission bien préparée, et qui rejoint l’identification des facteurs de valeur de l’entreprise.
Cas client : transmettre une PME industrielle de 4,5 M€ de CA
Un dirigeant de 64 ans, à la tête d’une PME de mécanique de précision réalisant 4,5 M€ de chiffre d’affaires, souhaitait transmettre son entreprise à ses deux enfants, déjà salariés. La valorisation, établie par la méthode des multiples d’EBE, ressortait dans une fourchette de 2,8 à 3,2 M€. Le point de blocage était clair : les enfants n’avaient pas la trésorerie pour absorber des droits de mutation estimés à plusieurs centaines de milliers d’euros.
Le travail a porté sur trois axes. D’abord, isoler le périmètre opérationnel : un immeuble de rapport et une trésorerie excédentaire ont été analysés au regard des nouvelles règles 2026 sur les actifs non professionnels. Ensuite, établir une valorisation prudente mais documentée des seuls actifs d’exploitation. Enfin, le notaire et l’avocat fiscaliste du dirigeant ont monté un pacte Dutreil assorti d’une donation en pleine propriété, le donateur ayant moins de 70 ans. Résultat : des droits ramenés à un niveau finançable par les enfants, sans céder le moindre titre à un tiers. Délai entre le diagnostic de valorisation et la signature chez le notaire : environ cinq mois.
Combien pouvez-vous économiser ? Une illustration chiffrée
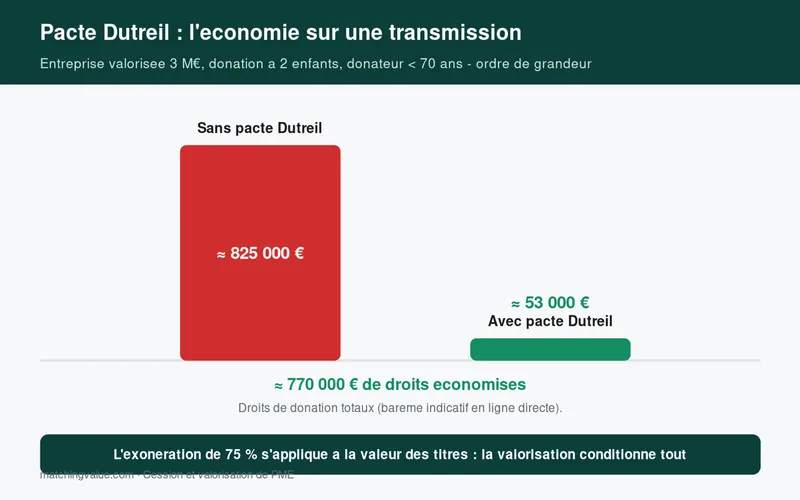
Prenons, à titre purement illustratif, une entreprise valorisée 3 millions d’euros, transmise par donation en pleine propriété à deux enfants par un dirigeant de moins de 70 ans, soit 1,5 million d’euros par enfant.
- Sans pacte Dutreil : après l’abattement parent-enfant de 100 000 €, la base taxable atteint 1,4 million d’euros par enfant. Les droits de donation s’élèvent alors à environ 412 000 € par enfant, soit près de 825 000 € au total.
- Avec pacte Dutreil : la valeur exonérée à 75 % tombe à 375 000 € par enfant, puis 275 000 € après l’abattement de 100 000 €. Les droits ressortent à environ 53 000 € par enfant, encore divisés par deux grâce à la réduction de 50 % applicable aux donations en pleine propriété avant 70 ans, soit environ 26 000 € par enfant.
L’économie dépasse ici 750 000 €. Ces chiffres reposent sur le barème 2026 en ligne directe et varient selon votre configuration familiale et la valeur réelle de l’entreprise : ils illustrent un ordre de grandeur, pas une promesse. Ils montrent surtout que chaque euro de valorisation pèse sur la facture finale, d’où l’intérêt d’une valorisation rigoureuse en amont.
Les pièges à éviter
⚠️ Plusieurs erreurs récurrentes font perdre tout ou partie de l’avantage fiscal :
- Ne pas anticiper : un pacte Dutreil se prépare des années à l’avance. Un décès soudain sans engagement en cours peut compromettre l’exonération, même si les mécanismes du « réputé acquis » et du « post mortem » offrent un filet de sécurité partiel.
- Vendre l’entreprise pendant la durée des engagements : une cession à titre onéreux entraîne en principe la remise en cause de l’exonération et le rappel des droits, avec intérêts. La contrainte court désormais sur huit ans.
- Une direction symbolique : la fonction de direction doit être réelle et continue, pas un simple mandat de façade.
- Négliger les actifs non professionnels : depuis 2026, un immeuble résidentiel ou une trésorerie mal qualifiée logés dans la société peuvent réduire l’assiette exonérée.
- Bâcler la valorisation : une valeur non documentée est le premier point qu’un contrôle viendra contester.
Le conseil Matching Value — Ne raisonnez jamais le pacte Dutreil sans avoir d’abord chiffré la valeur de vos titres. C’est cette valeur qui détermine à la fois votre économie d’impôt et votre exposition au risque de redressement. Faites établir une valorisation indépendante et documentée avant de rencontrer votre notaire : vous arriverez avec un dossier solide, et la discussion fiscale s’en trouvera grandement simplifiée.
Préparez votre transmission sur des bases solides
Le pacte Dutreil est l’outil le plus puissant pour transmettre votre entreprise sans la fragiliser, mais son efficacité repose entièrement sur la qualité de votre valorisation et sur l’anticipation. Avant d’engager une donation ou de structurer votre succession, sécurisez le chiffre qui sert de base à tout le reste. Découvrez comment valoriser votre entreprise avec Matching Value, et abordez votre projet de transmission avec un dossier que l’administration et vos conseils prendront au sérieux.
Le pacte Dutreil étant un dispositif fiscal complexe, sa mise en œuvre relève de votre notaire et de votre avocat fiscaliste : cet article a une vocation pédagogique et ne remplace pas un conseil adapté à votre situation. Pour aller plus loin sur la dimension financière, consultez notre guide pour préparer la transmission de votre entreprise.
FAQ : vos questions sur le pacte Dutreil
Qu’est-ce qui change avec la loi de finances pour 2026 ?
Deux évolutions principales : l’engagement individuel de conservation passe de quatre à six ans (soit huit ans de conservation au total avec l’engagement collectif), et certains actifs non professionnels (résidences, véhicules de tourisme, objets d’art, etc.) sont désormais exclus de la base exonérée s’ils ne sont pas affectés à l’activité.
Le pacte Dutreil s’applique-t-il aux holdings ?
Oui, mais uniquement aux holdings dites « animatrices », qui participent activement à la conduite de la politique du groupe et au contrôle de leurs filiales opérationnelles. Les holdings purement passives, qui se bornent à détenir des titres, sont exclues du dispositif en direct.
Peut-on vendre l’entreprise pendant la durée du pacte Dutreil ?
En principe non, sous peine de remise en cause de l’exonération et de rappel des droits avec intérêts de retard. Certaines opérations entre signataires de l’engagement collectif sont tolérées si les seuils sont maintenus et que l’acquéreur reprend les engagements en cours.
Le pacte Dutreil est-il cumulable avec d’autres avantages ?
Oui. L’exonération de 75 % se cumule avec l’abattement de 100 000 € entre parent et enfant (renouvelable tous les quinze ans), avec la réduction de 50 % des droits pour une donation en pleine propriété avant 70 ans, et avec les effets du démembrement de propriété en cas de donation de la nue-propriété.
Mon parent est décédé sans pacte Dutreil : est-il trop tard ?
Pas nécessairement. Si le défunt remplissait les conditions de détention et de direction, l’engagement collectif peut être « réputé acquis ». À défaut, les héritiers peuvent souscrire un engagement collectif « post mortem » dans les six mois suivant le décès. Un notaire évaluera l’option ouverte à votre situation.
Comment l’entreprise est-elle valorisée pour calculer l’exonération ?
La valorisation s’appuie sur les méthodes reconnues : multiples d’EBE, actualisation des flux de trésorerie (DCF) et actif net comptable corrigé. Depuis 2026, il faut en outre isoler la valeur des seuls actifs professionnels. Une valorisation documentée est essentielle, car elle détermine la base taxable et votre sécurité en cas de contrôle.
Le pacte Dutreil concerne-t-il les entreprises individuelles et les professions libérales ?
Oui. Les entreprises individuelles relèvent de l’article 787 C, et les activités libérales sont expressément éligibles depuis 2019. Un cabinet d’avocat, de médecin ou d’expert-comptable peut donc faire l’objet d’un pacte Dutreil, sous réserve des autres conditions.
Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc