

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementSelon l’étude « La croissance externe à l’échelle des PME » menée par Bpifrance Le Lab et France Invest, 72 % des dirigeants de PME affirment vouloir racheter une entreprise à moyen terme, et 81 % y ont déjà songé sur cinq ans. Pourtant, à peine 3 sur 10 concrétisent leur projet. L’écart entre l’intention et la réalisation tient rarement au manque d’ambition : il vient d’une cible mal évaluée, d’un financement bancal ou d’une intégration sous-estimée. Cet article décrit la croissance externe sans détour, du choix de la cible jusqu’au closing, pour vous donner les repères d’un acquéreur averti.
Qu’est-ce que la croissance externe ?
La croissance externe est une stratégie de développement par laquelle une entreprise grandit en rachetant, en fusionnant ou en prenant une participation dans une autre société, plutôt qu’en développant ses propres ressources. Elle s’oppose à la croissance interne (ou croissance organique), qui repose sur l’embauche, l’investissement productif, la recherche et développement ou la conquête commerciale menée en interne. Là où la croissance organique avance pas à pas, la croissance externe fait franchir un palier d’un coup : l’acquéreur récupère immédiatement un chiffre d’affaires, des équipes formées, des contrats clients et un savoir-faire opérationnel.
Concrètement, une opération de croissance externe vise le rapprochement de deux sociétés concurrentes ou complémentaires. L’objectif n’est pas de croître pour croître, mais d’atteindre une taille critique, de diversifier ses activités ou de verrouiller un maillon de la chaîne de valeur. C’est aujourd’hui un réflexe stratégique : 65 % des dirigeants interrogés estiment qu’acquérir d’autres sociétés est indispensable dans la vie d’une PME en développement.
Croissance externe ou croissance interne : quelle différence ?
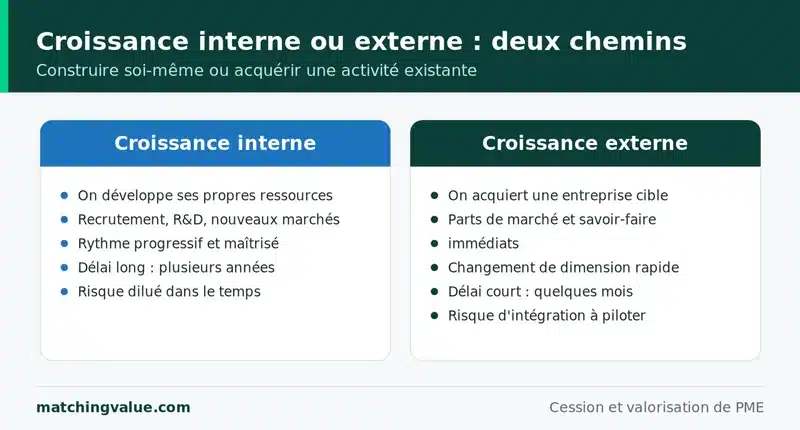
La distinction tient à trois critères : la vitesse, le coût et le risque. La croissance interne est plus lente, moins coûteuse et plus prévisible, car vous gardez le contrôle de chaque étape. La croissance externe est rapide mais onéreuse, et elle ajoute des risques propres au rapprochement de deux entités : différences de culture, intégration des équipes, surévaluation de la cible. Les deux approches ne s’excluent pas. De nombreuses PME combinent les deux : elles consolident leur cœur de métier en interne et achètent une société pour entrer sur un nouveau marché.
Les différentes formes de croissance externe
Sous le terme générique de croissance externe se cachent plusieurs montages, qui n’engagent ni le même capital ni le même niveau de contrôle :
- L’acquisition : vous rachetez les titres d’une société et en prenez le contrôle. C’est la forme la plus directe et la plus fréquente chez les PME.
- La fusion : deux sociétés réunissent leurs actifs et leurs passifs pour former une nouvelle entité juridique unique.
- La fusion-absorption : une société en absorbe une autre, qui disparaît juridiquement et passe sous l’enseigne de l’acquéreur.
- La prise de participation : vous achetez une partie du capital sans détenir la totalité. En dessous de 50 %, vous êtes actionnaire minoritaire ; au-delà, majoritaire, avec le contrôle des décisions.
- Le partenariat ou la coentreprise (joint-venture) : un rapprochement plus souple, sans rachat, pour partager des ressources sur un projet précis.
On parle d’intégration horizontale lorsque vous rachetez un concurrent de votre secteur pour gagner des parts de marché, et d’intégration verticale lorsque vous absorbez un fournisseur (en amont) ou un distributeur (en aval) pour mieux maîtriser votre chaîne de production. Chaque montage répond à un objectif différent : il n’existe pas de bonne forme dans l’absolu, seulement une forme adaptée à votre projet.
Les avantages d’une stratégie de croissance externe
Le premier bénéfice est le temps. Construire une nouvelle activité en interne demande des années ; racheter une société qui dispose déjà de clients, d’équipes et d’installations vous fait gagner ce délai. Au-delà de la vitesse, une opération bien menée permet de :
- Augmenter rapidement vos parts de marché et, dans certains cas, devenir le leader de votre zone ou de votre secteur ;
- Réaliser des économies d’échelle en mutualisant les achats, la logistique et les fonctions support, ce qui améliore vos marges une fois la taille critique dépassée ;
- Accéder à de nouvelles compétences, technologies ou brevets sans repartir de zéro ;
- Diversifier vos activités pour réduire votre dépendance à un produit, un client ou un marché unique ;
- Renforcer votre pouvoir de négociation auprès des fournisseurs comme des clients.
Ces gains ont un nom : les synergies. C’est la valeur supplémentaire créée par le rapprochement, supérieure à la simple addition des deux entreprises. Encore faut-il qu’elles soient réelles : une synergie surestimée est la première cause de déception après une acquisition.
Les risques et inconvénients à anticiper
La croissance externe engage des capitaux importants sur lesquels il est difficile de revenir. Quatre risques reviennent systématiquement dans les opérations qui dérapent :
- Le risque financier : le rachat des titres et la reprise des dettes mobilisent des sommes considérables et alourdissent l’endettement. Un montage trop tendu fragilise l’ensemble du groupe.
- La surévaluation de la cible : payer trop cher condamne le retour sur investissement. C’est ici que la valorisation et la due diligence jouent leur rôle.
- Le choc des cultures : styles de management, grilles salariales et habitudes de travail divergents génèrent tensions, démotivation, voire départs des personnes clés.
- La perte de contrôle : ouvrir son capital pour financer l’opération peut diluer le pouvoir de décision du dirigeant.
La recherche académique comme l’expérience terrain convergent sur un point : la principale cause d’échec n’est pas le prix payé, mais une intégration post-acquisition mal préparée. Anticiper l’après-rachat dès le début du processus n’est pas une option.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Comment financer une opération de croissance externe ?
Le financement est le premier frein cité par les dirigeants. Plusieurs leviers existent, le plus souvent combinés :
- La dette bancaire : c’est le levier dominant. Selon Bpifrance Le Lab, 56 % des acquéreurs financent leur opération par de la dette seule. L’effet de levier permet de racheter une société avec un apport limité, mais il faut que les flux de trésorerie de la cible suffisent à rembourser l’emprunt.
- Les fonds propres et la trésorerie : 14 % des dirigeants financent l’acquisition par leur seule trésorerie. C’est le montage le plus sûr, mais il ponctionne les réserves de l’entreprise.
- La levée de fonds : faire entrer un investisseur au capital apporte des moyens sans alourdir la dette, au prix d’une dilution. À noter : 40 % des acquéreurs accompagnés d’un fonds estiment que leur acquisition a dépassé leurs objectifs.
- Le crédit-vendeur : le cédant accepte d’être payé en partie de façon différée, ce qui allège le financement initial et l’aligne sur la réussite de la reprise.
Le montage le plus courant en PME mêle dette, autofinancement et parfois crédit-vendeur. Lorsque l’opération repose principalement sur l’effet de levier financier, on entre dans la logique du LBO (leveraged buy-out), dont la viabilité dépend directement de la capacité d’autofinancement de la cible.
Les étapes d’une opération de croissance externe réussie
Une acquisition n’est pas un coup d’opportunité, c’est un processus. Les opérations qui réussissent suivent toutes la même ossature :
- Cadrer le projet : définir vos objectifs (parts de marché, diversification, taille critique) et vos critères de cible (secteur, zone, taille, rentabilité).
- Identifier les cibles : via votre réseau ou un mandat de recherche d’entreprise confié à un professionnel, en explorant aussi le marché caché des sociétés non officiellement à vendre.
- Analyser et valoriser : c’est l’étape de l’audit d’acquisition et de la valorisation. La méthode des multiples reste la référence en PME. À titre de repère, l’indice Argos situait fin 2025 les prix d’acquisition des PME européennes à 8,3× l’EBITDA — c’est-à-dire l’excédent brut d’exploitation (EBE), la marge dégagée par l’activité avant amortissements et charges financières.
- Mener la due diligence : la due diligence est l’ensemble des vérifications comptables, juridiques, sociales et fiscales qui confirment (ou non) la valeur de la cible et révèlent les risques cachés.
- Négocier et sécuriser : lettre d’intention (LOI), protocole d’accord et garantie d’actif et de passif encadrent juridiquement l’opération.
- Boucler le financement et signer le closing : déblocage des fonds, paiement et transfert des titres de propriété.
- Réussir l’intégration post-acquisition : plan d’intégration, communication transparente, maintien des talents clés et fusion progressive des processus.
Préparez-vous à un temps long : entre le cadrage du projet et le closing, comptez généralement plusieurs mois, et un projet structuré demande souvent de 9 à 18 mois.
Cas terrain : une PME de services informatiques qui change de dimension
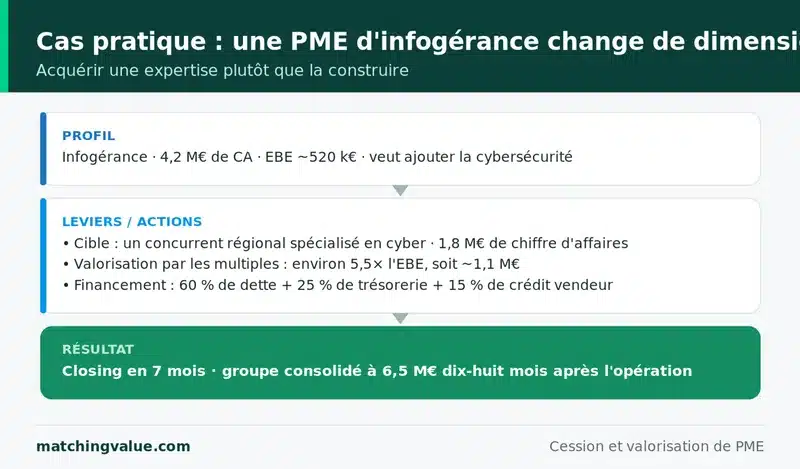
Le dirigeant d’une PME d’infogérance réalisant 4,2 M€ de chiffre d’affaires (EBE d’environ 520 000 €) souhaitait élargir son offre vers la cybersécurité, un domaine où ses clients le sollicitaient sans qu’il puisse répondre. Plutôt que de recruter et former une équipe sur deux ou trois ans, il a opté pour la croissance externe et ciblé un concurrent régional spécialisé, réalisant 1,8 M€ de chiffre d’affaires.
La cible a été valorisée par la méthode des multiples, autour de 5,5× l’EBE, soit environ 1,1 M€. Le financement a combiné 60 % de dette bancaire d’acquisition, 25 % de trésorerie et 15 % de crédit-vendeur, ce dernier alignant les intérêts du cédant sur la réussite de la transition. Sept mois se sont écoulés entre la signature de la lettre d’intention et le closing.
Dix-huit mois après l’opération, le groupe consolidé affichait 6,5 M€ de chiffre d’affaires, deux contrats grands comptes gagnés grâce à l’offre élargie, et une marge d’EBE améliorée de près de deux points par la mutualisation des fonctions support. La clé du succès : le dirigeant cédant est resté un an pour transmettre la relation client, ce qui a évité l’attrition redoutée après ce type de rapprochement.
Le conseil Matching Value — Ne tombez pas amoureux d’une cible avant de l’avoir évaluée. Fixez votre prix plafond à partir d’une valorisation rigoureuse et d’une due diligence sérieuse, puis tenez-vous-y. Dans les opérations que nous accompagnons, les acquéreurs qui ratent leur croissance externe ne sont presque jamais ceux qui ont trop hésité, mais ceux qui ont payé l’émotion plutôt que les chiffres.
Les pièges à éviter
⚠️ Cinq erreurs reviennent dans les opérations qui tournent mal :
- Surévaluer les synergies : une synergie non chiffrée et non datée n’existe pas. Ne payez pas aujourd’hui des gains hypothétiques de demain.
- Négliger la due diligence : un passif social, un litige ou une dépendance client non détectés peuvent transformer une bonne affaire en gouffre.
- Sous-estimer l’intégration : un plan d’intégration improvisé fait fuir les équipes et les clients sur les nouveaux marchés visés dans les six mois qui suivent le closing.
- Sur-tendre le financement : un endettement trop lourd et des coûts de remboursement excessifs privent le groupe de toute marge de manœuvre en cas de coup dur.
- Avancer seul : le montage juridique, fiscal et financier d’une acquisition se prépare avec des conseils spécialisés, pas en solitaire.
Évaluer avant d’acquérir : la bonne porte d’entrée
Que vous visiez une cible ou que vous cherchiez à connaître la valeur de votre propre entreprise avant de vous lancer, tout commence par une valorisation fiable. Notre outil de valorisation d’entreprise vous donne une première fourchette objective, indispensable pour fixer un prix plafond crédible. Si votre projet est plutôt une reprise, notre guide pour reprendre une entreprise et nos repères pour bâtir un business plan de reprise complètent utilement cette démarche.
FAQ — Croissance externe
C’est quoi la croissance externe, en une phrase ?
C’est le développement d’une entreprise par le rachat, la fusion ou la prise de participation dans une autre société, par opposition à la croissance interne qui s’appuie sur ses propres ressources.
Quelle est la différence entre croissance externe et croissance organique ?
La croissance organique (ou interne) se construit avec les moyens de l’entreprise : embauches, investissements, conquête commerciale. La croissance externe se tourne vers l’extérieur et repose sur le rapprochement avec une autre entité. La première est plus lente et plus sûre, la seconde plus rapide et plus risquée.
Quelles sont les principales formes de croissance externe ?
L’acquisition, la fusion, la fusion-absorption, la prise de participation (minoritaire ou majoritaire) et le partenariat ou la coentreprise. On distingue aussi l’intégration horizontale (rachat d’un concurrent) et l’intégration verticale (rachat d’un fournisseur ou d’un distributeur).
Comment financer une croissance externe ?
Par la dette bancaire (le levier majoritaire, 56 % des opérations), la trésorerie et les fonds propres, une levée de fonds auprès d’un investisseur, ou le crédit-vendeur. La plupart des PME combinent plusieurs leviers.
Combien de temps dure une opération de croissance externe ?
De la définition du projet au closing, il faut généralement compter plusieurs mois. Une opération structurée, due diligence comprise, demande souvent de 9 à 18 mois.
Quelle est la première cause d’échec d’une acquisition ?
Une intégration post-acquisition mal préparée, devant même la question du prix. Anticiper l’après-rachat dès le départ est le meilleur gage de réussite.
Faut-il valoriser la cible avant de négocier ?
Oui, impérativement. Une valorisation indépendante, le plus souvent par la méthode des multiples, vous donne un prix plafond et un cadre de négociation. Acheter sans valoriser, c’est négocier à l’aveugle.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc