

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementSur le marché français small et mid-cap, un éditeur SaaS B2B solide se négocie aujourd’hui entre 3x et 10x son ARR (annual recurring revenue), avec une médiane observée autour de 5x pour les cibles rentables et des pointes à 10x-12x pour les acteurs verticaux à forte rétention. Le multiple d’ARR moyen européen sur le software a progressé de 7,9x en 2022 à environ 8,8x en 2024 sur les cibles jugées de qualité. Autrement dit, deux SaaS au même chiffre d’affaires peuvent sortir à des prix triples : la différence tient aux métriques de récurrence, à la scalabilité du modèle et à la qualité de préparation du dossier. Ce guide explique comment vendre une entreprise de logiciel SaaS dans les meilleures conditions, quels indicateurs les acquéreurs regardent en priorité et comment structurer un processus qui protège la valorisation jusqu’au closing.
Pourquoi la cession d’un SaaS n’a rien à voir avec une PME classique
Une entreprise SaaS présente rarement le profil comptable d’une PME industrielle. Peu d’actifs immobilisés, pas de stock, un besoin en fonds de roulement souvent négatif grâce aux abonnements prépayés, et une part importante de la valeur qui repose sur du contrat récurrent plutôt que sur un bilan. Le repreneur ne paie donc pas pour le passé mais pour la prévisibilité future : la qualité, la stabilité et la scalabilité des revenus récurrents.
Deuxième particularité : les acquéreurs financiers (fonds de private equity, éditeurs stratégiques, holdings tech, plateformes de type search fund) analysent le SaaS avec une grille de lecture propre au secteur. Un score de 45 à la Rule of 40, un NRR (net revenue retention) au-dessus de 110 %, un churn logo inférieur à 5 % et un ratio LTV/CAC supérieur à 3 valent souvent bien plus que quelques points d’EBITDA additionnels. À l’inverse, une base clients concentrée sur trois grands comptes ou une propriété intellectuelle mal sécurisée peuvent bloquer le deal ou entraîner une décote de 20 à 40 %.
Enfin, la cession d’un éditeur SaaS mobilise un jeu de documents et de contrôles très codifiés : liasse fiscale, mais aussi cohortes de rétention, audit du code, cartographie RGPD, contrats de licence et conditions générales de vente. Une valorisation crédible passe donc par une méthodologie qui combine la méthode des multiples appliquée à l’ARR, un modèle prospectif de type DCF et une analyse fine des facteurs de valeur d’entreprise propres au SaaS.
ARR, MRR et récurrence : la base de toute valorisation SaaS
L’ARR (annual recurring revenue) correspond à la valeur annualisée des contrats d’abonnement actifs à un instant T. Il se calcule le plus souvent comme le MRR (monthly recurring revenue) multiplié par 12, en excluant les revenus non récurrents (setup fees, prestations d’intégration, formation, one-shot). C’est l’agrégat numéro un des acquéreurs, parce qu’il isole le revenu récurrent, la partie prévisible et scalable du modèle qui distingue les entreprises SaaS des entreprises traditionnelles.
La qualité de l’ARR compte autant que son niveau. Un acquéreur va décomposer votre récurrent en new business, expansion, contraction et churn, mois après mois sur 24 à 36 mois. Il regardera aussi la concentration clients : si les trois premiers logos pèsent 40 % de l’ARR, le risque de perte matérielle après cession sera pricé dans l’offre. Les contrats annuels prépayés avec engagement de 12 à 36 mois valent beaucoup plus qu’un abonnement mensuel résiliable à tout moment. La devise contractuelle, les clauses de révision tarifaire et la présence d’auto-renouvellement sont autant d’éléments qui font varier le multiple.
Un ARR dont plus d’un tiers provient de l’expansion des clients existants — hausses de sièges, montée de gamme, cross-sell d’un module — est un signal de qualité produit. Cela veut dire que la base installée finance déjà une partie de la croissance sans coût d’acquisition supplémentaire, un ratio que les acquéreurs traduisent immédiatement en multiple plus élevé.
Les 6 métriques qui font ou défont le multiple
Net revenue retention (NRR) et gross revenue retention (GRR)
Le NRR mesure la croissance du revenu généré par la cohorte de clients existants d’une période à l’autre, expansions comprises. Au-dessus de 100 %, la base installée croît toute seule ; au-dessus de 120 %, on parle de profil premium. La médiane observée en 2024-2025 sur les SaaS B2B entre 5 et 20 M€ d’ARR se situe autour de 101 %. Les éditeurs verticaux fortement intégrés aux processus métiers de leurs clients affichent souvent 120 à 130 %.
Le GRR mesure la même rétention mais sans compter les expansions : il traduit la pure capacité à retenir les revenus. Un GRR inférieur à 85 % est un signal d’alerte pour tout acquéreur sérieux. Un churn logo (proportion de clients perdus) inférieur à 5 % annuel ouvre l’accès à des multiples de 8x à 12x l’ARR sur les niches verticales matures.
Ratio LTV/CAC et CAC payback
Le LTV (lifetime value) représente le revenu total espéré d’un client sur toute sa durée de vie. Le CAC (customer acquisition cost) cumule les coûts commerciaux et marketing engagés pour l’acquérir. Un ratio LTV/CAC supérieur à 3 est le seuil standard : en dessous, l’entreprise dépense davantage à acquérir un client qu’elle n’en tire sur le cycle. Le CAC payback complète cette lecture : combien de mois faut-il pour rembourser le coût d’acquisition à partir de la marge brute générée par le client ? Un payback inférieur à 12 mois est excellent, entre 12 et 18 mois raisonnable, au-delà de 24 mois pénalisant.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Marge brute et scalabilité
Sous 70 % de marge brute, un éditeur ne sera généralement pas qualifié de véritable SaaS par un acquéreur financier : la scalabilité du modèle est jugée insuffisante. Les meilleurs affichent 75 à 85 %. Une part trop élevée de revenus de services (implémentation, personnalisation, consulting) fait baisser la marge brute et le multiple. Un acquéreur examine aussi la trajectoire : une marge brute qui s’améliore progressivement traduit les effets d’échelle du modèle.
La Rule of 40
La Rule of 40 est l’indicateur synthétique roi du secteur : elle additionne le taux de croissance de l’ARR (%) et la marge opérationnelle (%). Un score supérieur à 40 est perçu comme sain, un score supérieur à 50 donne accès aux valorisations premium. Un SaaS qui croît de 30 % avec 15 % de marge opérationnelle affiche 45 : profil équilibré. Un SaaS qui croît de 80 % en brûlant 30 % affiche 50 : profil hypercroissance encore valorisable. Chaque point au-dessus de 40 ajoute mécaniquement autour de 0,3x au multiple de valorisation.
Combien vaut mon SaaS ? Les méthodes de valorisation qui comptent
La méthode principale reste le multiple d’ARR : valeur d’entreprise = ARR x multiple. Le multiple dépend du profil (croissance, churn, NRR, marge brute, taille absolue de l’ARR). À titre d’ordre de grandeur observés sur le marché français en 2024-2025 pour un SaaS B2B rentable :
- ARR entre 500 k€ et 2 M€ : multiple de 4x à 8x sur les cibles à forte croissance, 3x à 5x sur les profils plus matures ;
- ARR entre 2 M€ et 10 M€ : multiple de 5x à 10x selon la qualité des métriques, avec un plafond plus haut si NRR supérieur à 110 % et churn faible ;
- ARR supérieur à 10 M€ : multiple souvent supérieur à 10x pour les leaders verticaux, potentiellement 12x et plus.
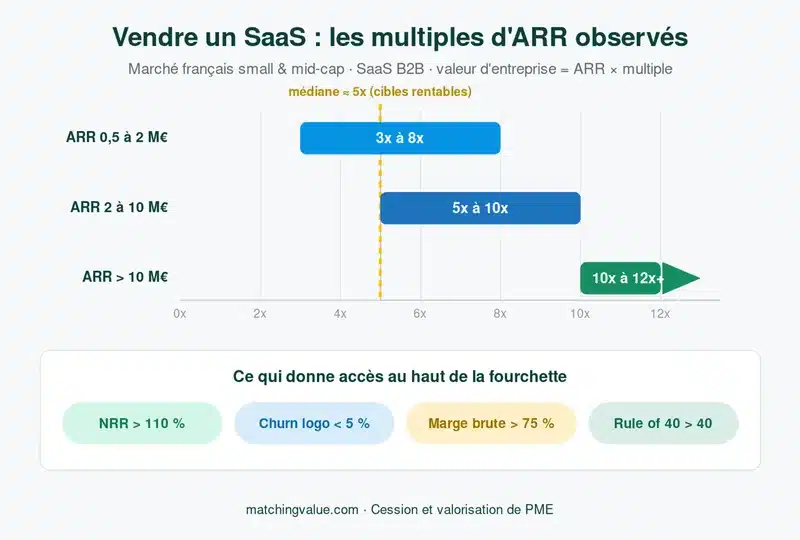
Pour un SaaS rentable, la valorisation se croise avec un multiple EV/EBITDA compris entre 8x et 12x — plus élevé qu’une PME classique grâce à la récurrence et à la scalabilité du modèle. Un modèle DCF (discounted cash flow) vient triangulariser le résultat : il projette la croissance de l’ARR, la conversion progressive en cash-flow libre et applique un taux d’actualisation adapté au risque du secteur software. Enfin, la méthode des comparables de levées (transactions récentes dans le même vertical, au même stade) reste la plus pragmatique pour caler une fourchette pre-money crédible.
💡 Astuce : croiser au moins deux méthodes n’est pas un exercice académique. C’est ce qui permet de justifier chaque euro pendant la négociation avec des repreneurs qui, eux, arrivent avec leur propre modèle.
Cas client Matching Value : un SaaS RH cédé à 6,4x ARR en 7 mois
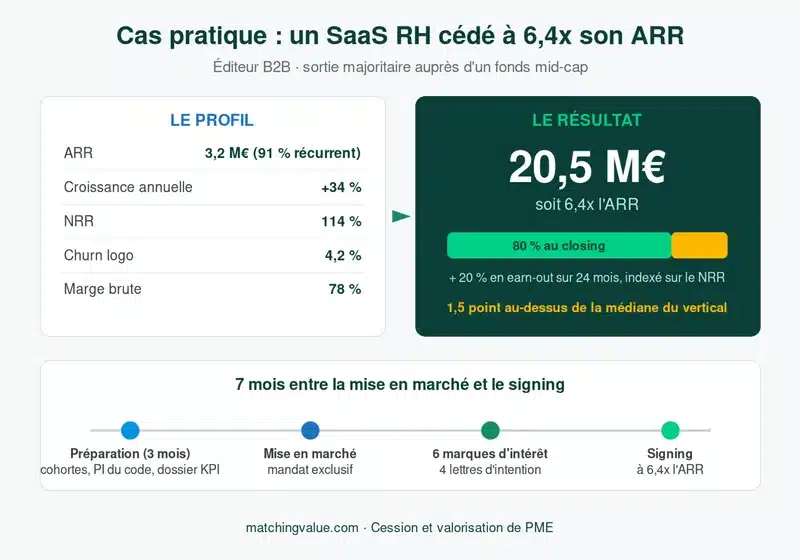
Un éditeur SaaS RH B2B basé à Lyon, 3,2 M€ d’ARR (dont 91 % de récurrent pur), 34 % de croissance annuelle, NRR à 114 %, churn logo à 4,2 %, marge brute à 78 %. Le dirigeant, 51 ans, souhaitait une sortie majoritaire avec réinvestissement partiel dans le repreneur (LBO primaire structuré avec un fonds mid-cap).
Diagnostic initial en avril : dossier de présentation existant orienté produit plutôt que financier, cohortes non documentées, cinq contrats clients non signés en bonne et due forme, propriété du code partiellement détenue par un prestataire freelance historique. Trois mois de préparation ont permis de reconstruire l’ARR mensuel sur 36 mois avec décomposition new / expansion / churn, de faire signer un contrat de cession de droits rétroactif avec le prestataire, et de produire un dossier de présentation centré sur les KPI SaaS.
Mise en marché en septembre avec un mandat exclusif, réception de six marques d’intérêt, quatre LOI (lettres d’intention), négociation resserrée sur deux offres finales. Signing en janvier suivant à 20,5 M€ (6,4x ARR), dont 80 % au closing et 20 % en earn-out sur 24 mois indexé sur le maintien du NRR. Le multiple sortait 1,5 point au-dessus de la médiane du vertical grâce à la qualité des cohortes documentées et à la neutralisation préalable des risques juridiques identifiés.
Le conseil Matching Value. Avant même de contacter un acquéreur, faites l’exercice de valoriser votre SaaS avec trois méthodes en parallèle : multiple d’ARR ajusté par vos métriques, multiple d’EBITDA si vous êtes rentable, et DCF. Si les trois convergent dans une fourchette de plus ou moins 15 %, vous avez un prix crédible à défendre. Si les trois s’éloignent de plus de 30 %, c’est le signal qu’un ou deux indicateurs sabotent la valorisation — corriger ces indicateurs 12 à 18 mois avant la mise en marché rapporte souvent davantage qu’un excellent négociateur au closing.
Les 5 pièges qui détruisent la valeur (et comment les neutraliser)
⚠️ Ces pièges reviennent dans plus de la moitié des due diligences SaaS. Les traiter en amont fait souvent gagner plusieurs centaines de milliers d’euros sur le prix final.
- Propriété intellectuelle du code non sécurisée. Un développeur freelance ou une agence externe qui a écrit une partie de la stack sans cession explicite des droits patrimoniaux fragilise toute la propriété du logiciel. Contrats de cession rétroactifs, audit des contributions Git, licences open source cartographiées.
- Conformité RGPD insuffisante. Absence de registre des traitements à jour, sous-traitants (hébergeur, outils analytics, IA générative) non contractualisés, DPO absent, cookies non conformes. Chaque manquement se traduit par une garantie de passif renforcée ou une décote.
- Concentration clients excessive. Trois clients pesant plus de 30 % de l’ARR, un contrat pluriannuel arrivant à échéance juste après le closing, une dépendance à un canal d’acquisition unique. L’acquéreur va exiger un earn-out plus long ou baisser son offre.
- Dépendance opérationnelle au fondateur. Si vous êtes le seul à porter la relation avec les gros comptes, à décider de la roadmap et à gérer le pricing, le repreneur voit un risque de continuité majeur. Un management intermédiaire structuré et une équipe conseil de cession font partie de la réponse.
- Mélange revenus récurrents / services. Plus de 30 % de setup fees, de prestations sur mesure ou de consulting fait baisser la marge brute et brouille la lecture de l’ARR. Séparer clairement les deux BU dans la comptabilité analytique améliore immédiatement la lisibilité pour l’acquéreur.
Data room, due diligence : ce que les acquéreurs vont demander
Une data room SaaS crédible tient sur une trentaine de dossiers clairement organisés. Côté finance : ARR mensuel sur 24 à 36 mois avec décomposition new / expansion / contraction / churn, cohortes de rétention par vertical et par segment de taille client, calcul du CAC et du LTV par canal d’acquisition, P&L mensuel avec marge brute isolée, prévisionnel de trésorerie sur 18 mois. Côté commercial : contrats des 20 premiers clients, conditions générales de vente, échéancier des renouvellements, pipeline commercial. Côté technique : architecture cloud, dépendances techniques, dette technique documentée, tests de sécurité, plan de reprise d’activité. Côté juridique : cartographie de la propriété intellectuelle, registre RGPD, contrats de travail des personnes clés, litiges éventuels.
La phase de due diligence dure typiquement 6 à 10 semaines sur un SaaS mid-cap français. Un acquéreur qui trouve les données immédiatement disponibles et cohérentes gagne en confiance et négocie moins fortement le multiple à la baisse. À l’inverse, chaque incohérence entre le pitch et les chiffres bruts se traduit par une remise en cause, une clause de garantie renforcée ou une remise sur le prix.
Combien de temps prend la vente d’un SaaS ?
Le calendrier réaliste pour vendre une entreprise de logiciel SaaS dans de bonnes conditions se décompose ainsi : 3 à 6 mois de préparation en amont (structuration des KPI, data room, dossier de présentation), 4 à 8 mois de mise en marché et négociation, puis 2 à 4 mois entre la signature de la lettre d’intention et le closing. Un processus complet dure donc 9 à 18 mois selon la taille de la cible, la complexité du deal et la qualité du dossier au moment du lancement.
Le timing dirigeant compte tout autant. Idéalement, la décision de préparer la cession se prend 18 à 24 mois avant la mise en marché envisagée. Ce délai permet d’améliorer significativement les métriques (réduire le churn, sécuriser les contrats, améliorer la marge brute), de faire signer les cessions de droits rétroactives, de retravailler la structure juridique si nécessaire et d’arriver en position de force à la table des négociations.
Passez à l’étape suivante : chiffrez votre SaaS
Chaque SaaS a un profil de valorisation unique. Avant d’engager un processus, il est utile d’obtenir une fourchette réaliste basée sur vos métriques réelles (ARR, croissance, NRR, marge brute) et sur les multiples observés dans votre vertical. C’est la première étape pour arbitrer entre céder maintenant, attendre 12 à 18 mois pour améliorer un indicateur clé, ou envisager un scénario de recomposition capitalistique.
👉 Chiffrez la valeur de votre SaaS en 10 minutes avec l’outil Matching Value, puis échangez avec un expert pour valider la fourchette et bâtir le calendrier de cession de votre entreprise.
FAQ — Vendre une entreprise de logiciel SaaS
Quel est le multiple de valorisation typique pour un SaaS français en 2024-2025 ?
Sur le marché français small et mid-cap, la fourchette observée est de 3x à 10x l’ARR selon la qualité des métriques. Pour un SaaS entre 1 et 5 M€ d’ARR, comptez plutôt 4x à 6x. Au-delà de 5 M€ avec un NRR supérieur à 110 % et un faible churn, 6x à 10x sont réalistes, et jusqu’à 12x pour les leaders verticaux ou les éditeurs AI-natives différenciés.
Quelle est la différence entre NRR et GRR ?
Le GRR (gross revenue retention) mesure la rétention brute des revenus, hors expansions : il ne peut donc pas dépasser 100 %. Le NRR (net revenue retention) intègre en plus les expansions (upsell, montée de gamme, sièges additionnels) : il peut donc être supérieur à 100 % si les clients existants dépensent davantage avec le temps. Un NRR au-dessus de 110 % est un signal de valorisation premium.
Qu’est-ce que la Rule of 40 et comment la calculer ?
La Rule of 40 additionne le taux de croissance annuel de l’ARR (%) et la marge opérationnelle (% de l’ARR). Un score supérieur à 40 est considéré comme sain, un score supérieur à 50 donne accès aux valorisations premium. Exemple : 30 % de croissance plus 15 % de marge opérationnelle = 45.
À quel moment commencer à préparer une cession de SaaS ?
18 à 24 mois avant la mise en marché envisagée est le délai idéal. Ce temps sert à structurer la data room, optimiser les métriques clés (churn, marge brute, NRR), sécuriser la propriété intellectuelle du code, faire signer les cessions de droits rétroactives et bâtir un prévisionnel crédible.
Combien de temps prend la vente d’une entreprise SaaS ?
Un processus complet dure 9 à 18 mois : 3 à 6 mois de préparation, 4 à 8 mois de mise en marché et de négociation, puis 2 à 4 mois entre la LOI et le closing. La qualité du dossier au démarrage raccourcit sensiblement chacune de ces phases.
Quels sont les principaux risques juridiques d’une cession SaaS ?
Trois risques concentrent l’essentiel des décotes : une propriété intellectuelle du code mal sécurisée (freelances, agences, contributions open source), une conformité RGPD insuffisante (registre, sous-traitants, cookies), et des contrats clients qui ne prévoient pas explicitement le transfert en cas de changement de contrôle. Ces trois axes se traitent en 3 à 6 mois de préparation ciblée.
Un SaaS non rentable peut-il se vendre à un bon multiple ?
Oui, si la croissance et les indicateurs de rétention compensent. Un SaaS en hypercroissance (supérieure à 60 % annuel) avec un NRR au-dessus de 110 %, un churn maîtrisé et un score Rule of 40 supérieur à 40 se valorise sur son ARR et ses cohortes, même en marge opérationnelle négative. C’est la profondeur du récurrent et la trajectoire qui pilotent le multiple, pas le résultat comptable de l’exercice.
Pour aller plus loin : Un préalable clé dans le SaaS : la valorisation de votre entreprise, souvent portée par la récurrence du chiffre d’affaires.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc