
Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUne PME qui dégage 300 000 € de flux de trésorerie disponible par an ne vaut pas 300 000 €, ni même 1,5 million. Sa valeur dépend de ce que ces flux rapporteront demain, ramenés à aujourd’hui. C’est tout le principe du discounted cash flow (DCF), ou flux de trésorerie actualisés : une méthode d’évaluation qui considère qu’une entreprise vaut la somme des liquidités qu’elle générera dans le futur, et non ce qu’elle possède aujourd’hui. Modifiez le taux d’actualisation de deux points et la valeur peut bouger de 25 à 30 %. Cet article vous donne la formule, un exemple chiffré complet et les pièges qui transforment un calcul rigoureux en mirage.
Qu’est-ce que la méthode du discounted cash flow (DCF) ?
La méthode des discounted cash flows consiste à estimer les flux de trésorerie futurs d’une entreprise, puis à les actualiser pour obtenir leur valeur à une date « t » donnée. Actualiser, c’est traduire en euros d’aujourd’hui une somme que vous toucherez plus tard : un euro encaissé dans cinq ans vaut moins qu’un euro en poche maintenant, à cause du risque de ne pas le percevoir et de l’érosion liée à l’inflation.
L’approche s’oppose frontalement à la logique patrimoniale. Dans la méthode de l’actif net réévalué, l’entreprise vaut ce qu’elle possède (ses actifs moins ses dettes). Dans le DCF, elle vaut ce qu’elle va rapporter. Cette nuance change tout pour une société rentable et en croissance : sa capacité à générer du cash sur le long terme pèse bien plus lourd que la valeur comptable de ses machines. C’est pourquoi le DCF est privilégié pour les entreprises à fort potentiel, les sociétés qui lèvent des fonds ou celles qui anticipent une transformation de leur activité.
La formule du DCF et ses quatre paramètres clés
La formule du discounted cash flow additionne deux blocs : la somme des flux de trésorerie disponibles actualisés sur un horizon explicite, puis la valeur terminale, elle aussi actualisée. Schématiquement :
Valeur d’entreprise = Σ [ Flux de trésorerie disponible (année n) ÷ (1 + taux)ⁿ ] + Valeur terminale actualisée
Quatre paramètres pilotent le résultat : les flux de trésorerie disponibles, le taux d’actualisation, l’horizon de projection et la valeur terminale. Chacun mérite une détermination soignée, car une erreur sur l’un d’eux se propage à toute la valorisation.
1. Calculer les flux de trésorerie disponibles (free cash flow)
Le flux de trésorerie disponible (ou free cash flow to firm, FCFF) représente l’argent que l’exploitation laisse réellement disponible, une fois les investissements financés. On part du résultat d’exploitation après impôt, lu dans le compte de résultat sur chaque période projetée, on réintègre les charges non décaissées et on retranche les besoins de financement. La formule la plus courante :
Flux de trésorerie disponible = Résultat d’exploitation (EBIT) × (1 − taux d’IS) + dotations aux amortissements − investissements nets (capex) − variation du besoin en fonds de roulement (BFR)
Quelques repères de vocabulaire, car ces sigles reviennent sans cesse. L’EBE (excédent brut d’exploitation) mesure la rentabilité dégagée par l’activité avant amortissements et impôts ; nous le détaillons dans notre article sur l’excédent brut d’exploitation. L’EBIT est le résultat d’exploitation après amortissements. Le BFR correspond au décalage de trésorerie entre les encaissements clients, la rotation des stocks et les paiements fournisseurs. Le capex désigne les dépenses d’investissement nécessaires pour maintenir ou développer l’outil de production. La capacité d’autofinancement est un cousin proche, mais le DCF lui préfère le flux disponible, plus fidèle à la trésorerie réellement libre.
2. Déterminer le taux d’actualisation (CMPC / WACC)
Le taux d’actualisation est le paramètre le plus sensible de tout le modèle. On retient généralement le coût moyen pondéré du capital (CMPC, ou WACC en anglais : weighted average cost of capital). Il combine le coût des fonds propres exigé par les actionnaires et le coût de la dette, pondérés par leur poids respectif dans le financement :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
CMPC = coût des fonds propres × [capitaux propres ÷ (capitaux propres + dettes)] + coût de la dette × (1 − taux d’IS) × [dettes ÷ (capitaux propres + dettes)]
Ce taux reflète à la fois le risque de l’activité et la structure financière de l’entreprise. Plus il est élevé, plus la valeur diminue : la valeur d’entreprise évolue à l’inverse du CMPC. Pour une grande société cotée, on l’estime souvent entre 7 et 10 %. Pour une PME non cotée, il grimpe le plus souvent dans une fourchette de 12 à 20 %, parce que le risque est plus élevé et la liquidité plus faible.
C’est ici que le DCF appliqué aux PME demande de l’expertise. Le coût des fonds propres se calcule en théorie avec le MEDAF (modèle d’évaluation des actifs financiers), qui s’appuie sur le bêta boursier d’entreprises comparables. Or une PME n’a pas de cours de bourse. L’évaluateur doit donc reconstruire le taux en ajoutant au taux sans risque des primes spécifiques : prime de risque de marché, prime de taille, prime d’illiquidité et, souvent, une prime « homme-clé » lorsque l’activité repose sur le dirigeant. Sous-estimer ces primes gonfle artificiellement la valeur.
3. La valeur terminale et l’horizon de projection
On ne projette pas les flux à l’infini : l’horizon explicite se situe en général entre 5 et 7 ans, durée qui permet à l’entreprise d’atteindre son régime de croisière. Au-delà, on calcule une valeur terminale qui capture tous les flux futurs en un seul montant, le plus souvent via la formule de Gordon-Shapiro :
Valeur terminale = Flux normatif × (1 + g) ÷ (CMPC − g), où g est le taux de croissance perpétuel.
Le taux de croissance « g » à l’infini doit rester modeste (souvent 1 à 2 %, jamais au-dessus de la croissance économique de long terme), sous peine d’aboutir à des valeurs absurdes. Point de vigilance majeur : dans beaucoup de dossiers, la valeur terminale représente 60 à 80 % de la valeur totale. Autrement dit, l’essentiel de la valorisation repose sur ce qui se passe après l’horizon visible — d’où l’importance d’un flux normatif réaliste.
Un exemple chiffré complet de valorisation par DCF
Prenons une PME industrielle qui prévoit les flux de trésorerie disponibles suivants, avec un coût moyen pondéré du capital de 11 % et un taux de croissance à l’infini de 1,5 %.
- Année 1 : 200 000 € → actualisé à 200 000 ÷ 1,11 = 180 180 €
- Année 2 : 230 000 € → 230 000 ÷ 1,11² = 186 674 €
- Année 3 : 260 000 € → 260 000 ÷ 1,11³ = 190 080 €
- Année 4 : 285 000 € → 285 000 ÷ 1,11⁴ = 187 700 €
- Année 5 : 310 000 € → 310 000 ÷ 1,11⁵ = 183 950 €
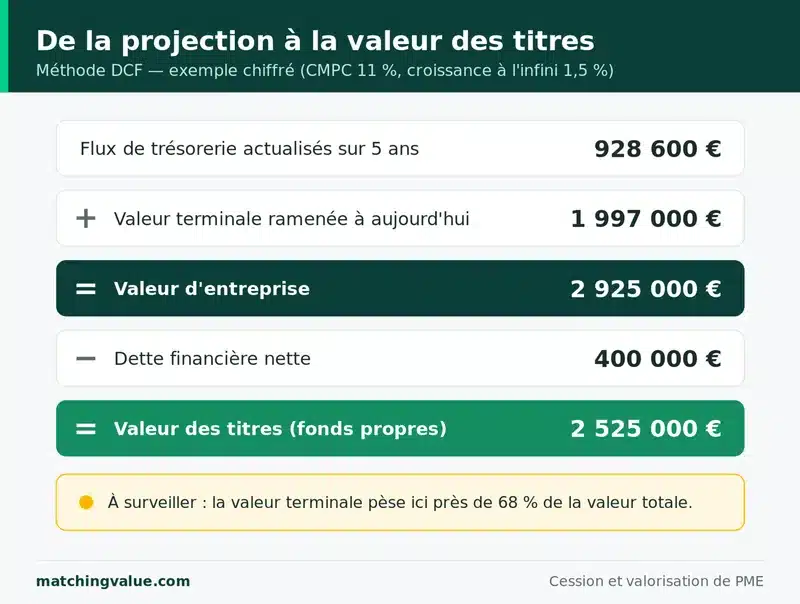
La somme des flux actualisés sur cinq ans atteint environ 928 600 €. On calcule ensuite la valeur terminale à partir d’un flux normatif de 315 000 € : 315 000 × (1 + 1,5 %) ÷ (11 % − 1,5 %) = 3 366 000 €. Cette valeur terminale, qui se situe en année 5, doit elle aussi être ramenée à aujourd’hui : sa valeur actualisée est de 3 366 000 ÷ 1,11⁵ = 1 997 000 €.
La valeur d’entreprise ressort donc à 928 600 + 1 997 000 ≈ 2 925 000 €. Dernière étape, souvent oubliée : passer de la valeur d’entreprise à la valeur des titres. On retranche la dette financière nette (dettes financières − trésorerie disponible). Si cette PME porte 400 000 € de dette nette, la valeur des fonds propres — ce que paie réellement l’acquéreur pour les actions — s’établit autour de 2 525 000 €. Notez au passage que la valeur terminale pèse ici près de 68 % du total : un signal classique qu’il faut surveiller.
Cas client : sécuriser un prix face à un repreneur
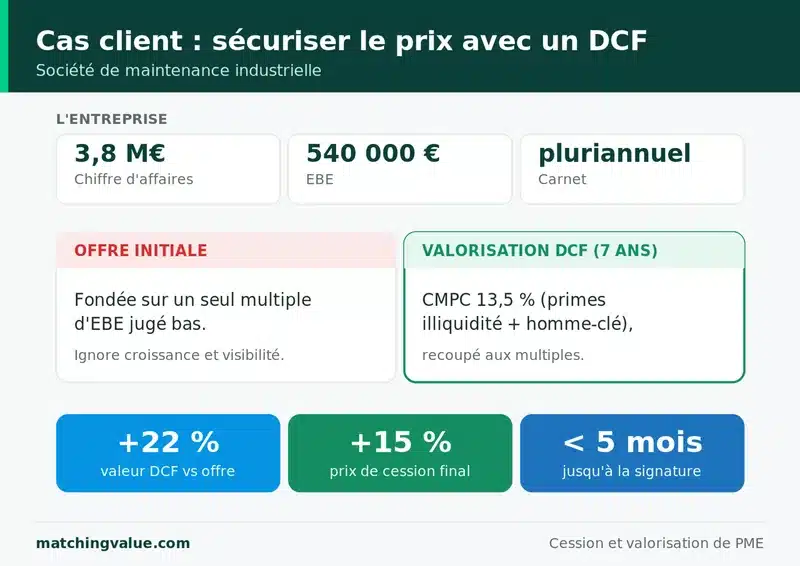
Un dirigeant d’une société de maintenance industrielle (3,8 M€ de chiffre d’affaires, EBE de 540 000 €) nous a sollicités après avoir reçu une offre fondée uniquement sur un multiple d’EBE jugé bas. Son activité affichait pourtant une croissance régulière et un carnet de commandes pluriannuel sécurisé, deux éléments qu’un simple multiple ignore. Nous avons construit une valorisation par DCF sur sept ans, avec un CMPC de 13,5 % intégrant une prime d’illiquidité et une prime homme-clé, puis recoupé le résultat avec la méthode des multiples.
Le DCF faisait apparaître une valeur supérieure de 22 % à l’offre initiale, justifiée par la visibilité des flux de trésorerie futurs. Surtout, la modélisation a servi d’argumentaire chiffré lors de la négociation et dans le dossier de présentation remis au repreneur. Résultat : un prix de cession relevé de près de 15 % par rapport à la proposition de départ, signé en un peu moins de cinq mois. La leçon : le DCF ne sert pas qu’à produire un chiffre, il documente et défend ce chiffre.
Le conseil Matching Value — Ne présentez jamais un DCF avec un seul scénario. Préparez systématiquement une matrice de sensibilité qui fait varier le taux d’actualisation (± 1 à 2 points) et le taux de croissance à l’infini (± 0,5 point). Vous obtenez une fourchette de valeur, et non un nombre unique faussement précis. C’est cette fourchette, et la solidité des hypothèses qui la sous-tendent, qui convainc un repreneur — pas la troisième décimale d’un résultat.
DCF, multiples ou patrimonial : quelle méthode pour quelle PME ?
Le discounted cash flow n’est pas une méthode universelle. Il brille pour les entreprises rentables, en croissance, dont les flux de trésorerie futurs sont raisonnablement prévisibles : services récurrents, industrie avec carnet de commandes, sociétés en développement. Il est en revanche peu adapté aux entreprises déficitaires, aux activités très cycliques ou aux jeunes structures sans historique, où toute projection devient un pari.
En pratique, aucun professionnel sérieux ne valorise une PME avec le seul DCF. On le croise avec la méthode des comparables (multiples d’EBE ou d’EBITDA observés sur des transactions similaires) et, selon les cas, avec l’approche patrimoniale. Si vous voulez aller plus loin sur l’ensemble du sujet, notre guide complet sur la valeur d’entreprise replace le DCF parmi les autres approches. La convergence — ou la divergence — entre ces méthodes est en soi une information précieuse sur la fiabilité de l’évaluation.
Les pièges à éviter avec la méthode DCF
La rigueur apparente du modèle masque une grande sensibilité aux hypothèses. ⚠️ Voici les erreurs qui reviennent le plus souvent :
- Un business plan trop optimiste. Des prévisions de croissance déconnectées du passé produisent une valeur élevée mais indéfendable. Un repreneur averti la démontera en quelques minutes.
- Un taux d’actualisation mal calibré. Appliquer un CMPC de grande entreprise (8 %) à une PME non cotée surévalue massivement la société. La détermination du taux est l’étape la plus technique et la plus contestée.
- Une valeur terminale qui écrase tout. Si elle dépasse 80 % de la valeur, c’est que vos hypothèses de long terme portent l’essentiel du résultat : un terrain glissant.
- Un taux de croissance perpétuel irréaliste. Au-delà de 2 à 3 %, vous supposez que l’entreprise croîtra éternellement plus vite que l’économie. Mathématiquement séduisant, économiquement faux.
- Oublier de passer de la valeur d’entreprise à la valeur des titres. Ne pas déduire la dette nette fausse le prix annoncé au vendeur comme à l’acheteur.
Faites valider votre valorisation DCF par un expert
Le discounted cash flow est un outil puissant, mais sa fiabilité dépend entièrement de la qualité des hypothèses et de la rigueur du modèle. Une valorisation crédible se construit, se recoupe et se défend. Si vous préparez la cession ou la transmission de votre société, obtenez une estimation argumentée et multi-méthodes avec notre outil de valorisation d’entreprise. Pour resituer cette étape dans l’ensemble du parcours, consultez aussi notre guide pour vendre son entreprise.
FAQ — Discounted cash flow (DCF)
Comment calculer la valeur d’une entreprise avec la méthode DCF ?
On projette les flux de trésorerie disponibles sur 5 à 7 ans, on les actualise au coût moyen pondéré du capital, on ajoute la valeur terminale actualisée, puis on retranche la dette financière nette pour obtenir la valeur des titres.
Quelle est la formule du discounted cash flow ?
Valeur d’entreprise = somme des flux de trésorerie disponibles ÷ (1 + taux)ⁿ, à laquelle on ajoute la valeur terminale elle aussi actualisée. Le taux retenu est le CMPC.
Comment déterminer le taux d’actualisation d’une PME ?
On utilise le coût moyen pondéré du capital. Faute de cours de bourse, on reconstruit le coût des fonds propres en ajoutant au taux sans risque des primes de risque de marché, de taille, d’illiquidité et de dépendance au dirigeant. La fourchette usuelle pour une PME se situe entre 12 et 20 %.
Qu’est-ce que la valeur terminale et comment la calculer ?
C’est la valeur de tous les flux situés au-delà de l’horizon de projection, condensée en un montant. La formule de Gordon-Shapiro la calcule : flux normatif × (1 + g) ÷ (CMPC − g), où g est le taux de croissance à l’infini.
Sur combien d’années faut-il projeter les flux de trésorerie ?
Le plus souvent entre 5 et 7 ans. Trop court, l’horizon donne un poids démesuré à la valeur terminale ; trop long, il devient une extrapolation théorique peu crédible.
Faut-il préférer le DCF ou la méthode des multiples ?
Les deux sont complémentaires. Le DCF s’appuie sur les fondamentaux et la croissance future de l’entreprise ; les multiples reflètent les prix de marché constatés sur des transactions comparables. Une valorisation solide les confronte plutôt que d’en isoler une seule.
Pour quelles entreprises le DCF est-il le plus adapté ?
Pour les sociétés rentables, en croissance et dont les flux futurs sont prévisibles. Il convient mal aux entreprises déficitaires, très cycliques ou sans historique financier fiable.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc