

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUn portefeuille de gestion locative se valorise aujourd’hui entre 200 % et 380 % du chiffre d’affaires annuel de gestion, soit un multiple 5 à 10 fois supérieur à celui d’une activité de transaction pure (0 à 30 % du CA). Concrètement, une agence qui encaisse 150 000 € d’honoraires récurrents par an se négocie entre 300 000 € et 570 000 €, là où une agence de transaction de même chiffre d’affaires plafonne souvent à 45 000 €. Cette prime à la récurrence explique pourquoi vendre une agence de gestion locative reste l’une des opérations les plus rentables du secteur immobilier — à condition de préparer le portefeuille et de sécuriser la re-signature des mandats.
Cet article détaille la méthode de valorisation, les 13 critères qui font basculer le multiple, le choix entre cession de fonds de commerce et cession de titres, et le séquencement précis d’une opération qui dure en moyenne 9 à 12 mois.
Combien vaut votre agence de gestion locative ?
La valorisation d’une agence de gestion locative repose sur les honoraires de gestion récurrents, et non sur le chiffre d’affaires global de l’agence. Les revenus exceptionnels (états des lieux, mises en location, baux commerciaux ponctuels) sont retraités séparément. Sur cette base, le portefeuille de gestion se valorise entre 2 et 3,8 fois les honoraires annuels. Le multiple appliqué dépend de la qualité du portefeuille, du taux de vacance locative et de l’ancienneté des mandats.
L’écart de valorisation avec la transaction pure
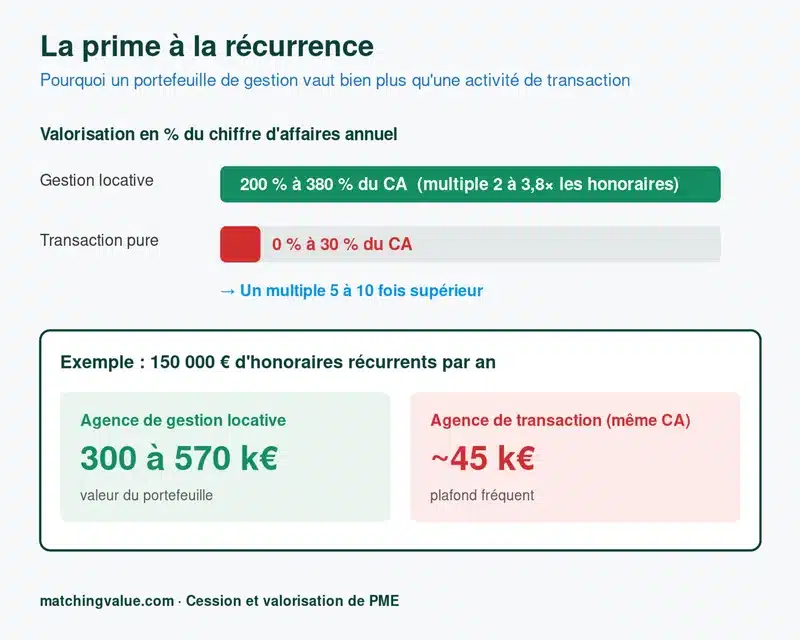
La différence de multiple entre gestion locative et transaction tient à la nature des revenus. Un mandat de gestion génère des honoraires mensuels prévisibles sur plusieurs années, tandis que la transaction dépend du volume de ventes — donc du cycle immobilier. Les acquéreurs potentiels valorisent la récurrence : un acheteur sait précisément ce qu’il va encaisser le mois suivant la cession. Cette visibilité justifie un multiple plus élevé.
À titre de repère sectoriel, un lot de gestion se revend autour de 1 000 € en moyenne, mais cette valeur faciale ne dit rien de la qualité réelle. Un lot qui rapporte 5 000 € d’honoraires annuels (immeuble haussmannien, gros loyer) ne vaut pas le même prix qu’un lot à 1 000 € (T2 banlieue) — alors que le travail de gestion est quasiment identique. C’est pourquoi la rentabilité unitaire par lot est le premier indicateur que regardent les acquéreurs sérieux.
L’exemple chiffré qui structure la négociation
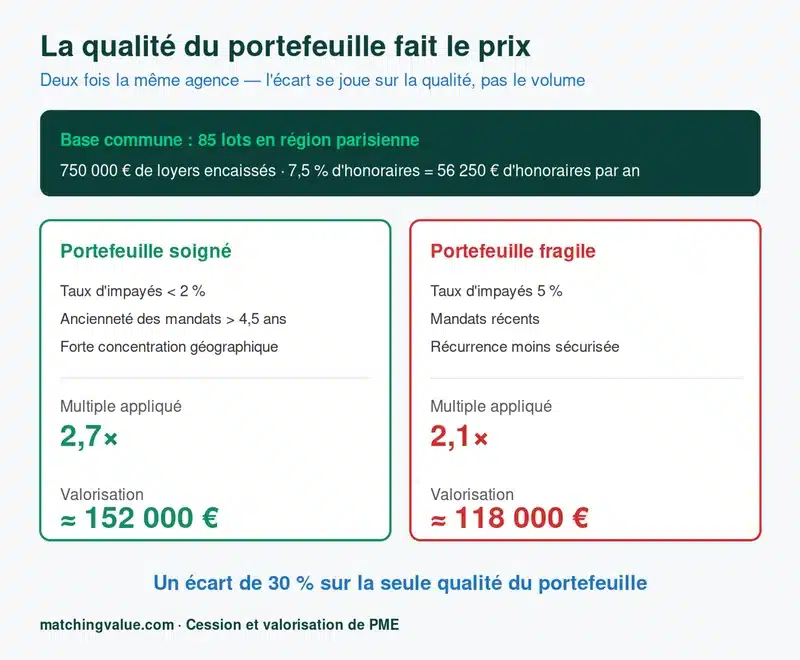
Prenons une agence avec 85 lots gérés en région parisienne : loyers annuels encaissés 750 000 €, taux d’honoraires moyen 7,5 %, soit 56 250 € d’honoraires annuels. Si le taux d’impayés est sous 2 %, l’ancienneté moyenne des mandats supérieure à 4,5 ans, et la concentration géographique forte, le multiple appliqué grimpe à 2,7. La valorisation ressort à 152 000 € environ. La même agence avec 5 % d’impayés et des mandats récents tomberait à un multiple de 2,1, soit 118 000 €. L’écart de 30 % se joue sur la qualité du portefeuille, pas sur le volume.
Pour aller plus loin sur la mécanique de valorisation, consultez notre guide sur la méthode des multiples et sur les facteurs de valeur d’une entreprise.
Les 13 critères qui font varier le multiple de valorisation
Les professionnels de la cession appliquent une grille de 13 critères pour déterminer le multiple précis dans la fourchette 2-3,8. Chaque critère pondère la qualité intrinsèque du portefeuille de gestion :
- Honoraires moyens par lot : au-dessus de 800 €/an = signal positif, en dessous = potentiel de revalorisation pour l’acquéreur
- Ancienneté moyenne des mandats : >5 ans = relation établie, <2 ans = fragilité
- Taux de vacance locative : <3 % attendu, >5 % alerte sur la qualité des biens gérés ou de la prospection locataire
- Rotation locataires : durée moyenne d’occupation >3 ans = stabilité, <18 mois = turnover coûteux
- Sinistralité : nombre et coût des sinistres déclarés sur 3 ans
- Taux de loyers impayés : <2 % = excellent, >4 % = friction commerciale durable
- Concentration des bailleurs : un propriétaire >15 % du CA = risque de départ massif post-cession
- Nature des biens gérés : résidentiel classique mieux valorisé que saisonnier ou meublé touristique
- Proportion de meublés : à arbitrer (rendement +, contraintes Le Meur)
- Zone géographique : zones tendues = multiple haut, rural = multiple plancher
- DPE moyen du parc : F-G = mandats menacés par la loi Climat, décote significative
- Niveau de numérisation : extranet propriétaire, signature électronique, GED = ergonomie de reprise
- Rentabilité opérationnelle par lot : honoraires – coût direct de gestion
Deux portefeuilles affichant le même chiffre d’affaires annuel peuvent ressortir avec des valorisations qui varient de 40 % selon ces critères. La grille d’analyse est partagée par les principaux cabinets spécialisés du marché.
Fonds de commerce ou cession de titres : quelle option choisir ?
La cession d’une agence de gestion locative peut s’opérer selon deux montages juridiques très différents, avec des conséquences directes sur la sécurisation des mandats et la fiscalité.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
La cession de fonds de commerce
Vous cédez l’activité (clientèle, mandats, droit au bail, matériel) sans céder la société. Les mandats de gestion doivent être re-signés individuellement avec chaque propriétaire bailleur, car la loi Hoguet n° 70-9 du 2 janvier 1970 impose un lien contractuel personnel entre le mandant et le mandataire. Le taux de transformation se situe en pratique entre 70 et 85 %, et conditionne souvent le complément de prix. L’acquéreur doit détenir une carte professionnelle G en propre, souscrire sa garantie financière et sa responsabilité civile professionnelle. C’est le montage le plus fréquent quand la société porte d’autres activités non cédées (transaction, syndic, gestion patrimoniale).
La cession de titres (parts sociales ou actions)
Vous cédez la société elle-même : les mandats restent attachés à la personne morale et se transfèrent automatiquement, sans accord individuel des propriétaires. La sécurisation du portefeuille est maximale, mais l’acquéreur reprend l’ensemble du passif (contentieux, dettes sociales et fiscales, garanties données). Une due diligence approfondie est indispensable, doublée d’une garantie d’actif et de passif calibrée. Ce montage est privilégié par les groupes en croissance externe qui veulent éviter tout risque de fuite de mandats.
Le choix entre les deux options se fait selon le profil de l’acquéreur, le poids des passifs latents et la complexité du portefeuille. Les conseillers en transmission arbitrent souvent en faveur des titres dès que le portefeuille dépasse 200 lots ou que la concentration de bailleurs est forte.
La re-signature des mandats : l’étape la plus sensible de la cession
Quand la cession s’opère par fonds de commerce, la phase de re-signature des mandats de gestion détermine le prix final. Un taux de transformation inférieur à 80 % remet en cause la valorisation initialement négociée et active les clauses d’ajustement prévues au protocole.
Plusieurs leviers améliorent significativement le taux de re-signature : une présentation conjointe du repreneur aux propriétaires lors d’un événement ou en visioconférence, un courrier signé conjointement par le cédant et l’acquéreur, une période de parrainage de 3 à 6 mois pendant laquelle le cédant reste référent. À l’inverse, un cédant qui disparaît immédiatement après le closing voit le taux de transformation chuter sous 70 %.
Le protocole prévoit habituellement un mécanisme d’ajustement : une fraction du prix (souvent 20 à 30 %) est versée 6 à 12 mois après la cession, au prorata du taux effectif de transformation des mandats. C’est aussi la logique de l’earn-out, qui aligne l’intérêt du cédant sur la rétention.
Préparer son agence à la cession : le calendrier de 6 à 12 mois
Les cessions qui aboutissent au meilleur prix sont celles préparées au moins 9 mois avant la mise sur le marché. Ce délai sert à corriger les anomalies que les acquéreurs potentiels vont repérer en due diligence.
Les chantiers prioritaires
- Renouveler par anticipation les mandats arrivant à échéance dans les 12 à 18 mois : un portefeuille stabilisé se vend plus cher
- Harmoniser les taux d’honoraires : revaloriser progressivement les mandats sous la moyenne, viser 7-8 % minimum
- Provisionner ou recouvrer les impayés : un taux d’impayés affiché à 1,5 % parle plus qu’un taux brut à 4 % avec une longue note de bas de page
- Numériser intégralement les dossiers : mandats, baux, diagnostics, états des lieux, comptes-rendus de gestion
- Consolider les diagnostics : repérer les passoires thermiques F-G et anticiper les travaux ou la sortie des mandats
- Préparer la liste détaillée des lots : adresse, type de bien, surface, loyer, honoraires, ancienneté du mandat, durée d’occupation
En parallèle, le dossier de présentation doit comporter les états financiers des trois derniers exercices, la décomposition du chiffre d’affaires par nature (gestion, mise en location, transaction le cas échéant), la pyramide des âges des collaborateurs et l’organigramme de l’agence. Une expertise par comparables renforce la crédibilité du prix demandé.
Cas client : 9 mois pour valoriser un portefeuille de 110 lots
Une dirigeante d’agence à Lyon souhaitait céder son cabinet de gestion locative en vue de sa retraite à 18 mois. Le portefeuille comptait 110 lots pour 138 000 € d’honoraires annuels, mais affichait un taux de vacance de 6,8 % et 4,2 % d’impayés. Premier diagnostic : multiple cible 2,1 → valorisation 290 000 €.
Un plan de remise à niveau a été mis en place sur 9 mois : recouvrement amiable systématique des impayés via huissier (impayés ramenés à 1,9 %), renégociation de 27 mandats en sous-tarification (passage de 6,2 % à 7,4 % moyens), sortie volontaire de 6 lots non rentables (passoires énergétiques, propriétaires conflictuels), et campagne de relocation accélérée sur les biens vacants (vacance ramenée à 3,1 %).
À l’issue, le chiffre d’affaires de gestion progressait à 151 000 €, et la qualité globale du portefeuille justifiait un multiple de 2,8. Cession finalisée en cession de titres auprès d’un groupe régional, valorisation 423 000 €, taux de re-signature non applicable (transfert automatique). Délai total entre première discussion et closing : 14 mois. Gain de valorisation : +46 % par rapport au diagnostic initial.
Le conseil Matching Value : ne mettez jamais votre agence sur le marché avant d’avoir nettoyé le portefeuille. Les acquéreurs sérieux comparent toujours plusieurs cibles en parallèle, et un taux d’impayés à 4 % envoie un signal négatif qu’aucun discours commercial ne rattrape. Investir 9 à 12 mois de préparation rapporte en moyenne 20 à 30 % de valorisation supplémentaire, soit largement plus que le coût d’opportunité du report.
Les 6 pièges à éviter quand vous vendez votre agence de gestion locative
- ⚠️ Surévaluer le portefeuille : appliquer un multiple de 3,5 sur un portefeuille à 5 % de vacance, c’est décrédibiliser sa propre annonce. Les acquéreurs potentiels comparent et passent au dossier suivant.
- Rompre la confidentialité trop tôt : informer les bailleurs ou les collaborateurs avant la signature, c’est ouvrir une fenêtre aux concurrents pour approcher vos mandats.
- Négliger la qualification de l’acquéreur : sans carte G et sans garantie financière, l’opération ne pourra pas se conclure. Vérifiez en amont la capacité financière et le projet de reprise.
- Bricoler la transition : disparaître après le closing fait chuter le taux de re-signature. Prévoyez 3 à 6 mois de parrainage minimum.
- Ignorer la mise en nourrice : si vous n’avez plus la carte G ou si vous voulez vendre seulement le fonds de commerce, la mise en nourrice chez un confrère sécurise la continuité de service.
- Signer un protocole sans clause d’ajustement : pas de complément de prix lié au taux de transformation = risque pour l’acquéreur, donc décote du prix de départ.
Quelle valorisation pour votre agence de gestion locative ?
Chaque portefeuille de gestion locative présente une combinaison unique d’ancienneté de mandats, de localisation, de qualité des biens et de structure d’honoraires. Une estimation indicative en quelques minutes permet de cadrer la fourchette avant d’engager un processus formel.
→ Estimez gratuitement la valeur de votre agence sur matchingvalue.com/valo
Pour les opérations structurantes, l’accompagnement passe par un mandat de cession qui sécurise la confidentialité, qualifie les acquéreurs et structure la négociation.
FAQ — vendre une agence de gestion locative
Combien vaut une agence de gestion locative ?
La valorisation se calcule entre 200 % et 380 % du chiffre d’affaires de gestion annuel. Pour un portefeuille de qualité standard, le multiple central est de 2,5. Une activité de transaction associée se valorise séparément, entre 30 et 100 % du CA transaction.
Comment valoriser un portefeuille de gestion locative ?
La méthode standard combine les honoraires annuels récurrents × un multiple ajusté selon 13 critères : ancienneté des mandats, taux de vacance, impayés, concentration des bailleurs, DPE, numérisation, etc. Une approche par discounted cash flow peut compléter l’analyse pour les portefeuilles >300 lots.
Faut-il céder le fonds de commerce ou les parts sociales ?
Le fonds de commerce impose la re-signature individuelle des mandats mais isole l’acquéreur du passif. La cession de titres transfère automatiquement les mandats mais embarque tout le passif social, fiscal et contentieux. L’arbitrage dépend de la qualité du bilan et de la concentration des bailleurs.
Quel est le taux de re-signature des mandats lors d’une cession de fonds de commerce ?
Entre 70 et 85 % en moyenne. Le taux monte au-dessus de 90 % avec une présentation conjointe et un parrainage du cédant sur 3 à 6 mois. Il chute sous 65 % en cas de transition bricolée ou de communication tardive aux propriétaires bailleurs.
Combien de temps dure la cession d’une agence de gestion locative ?
Entre 9 et 14 mois en moyenne, du diagnostic à la signature définitive. La préparation du portefeuille mobilise 3 à 6 mois, la recherche d’acquéreurs 2 à 4 mois, la négociation et la due diligence 2 à 3 mois, le closing et la période de parrainage 3 à 6 mois supplémentaires.
Que devient mon équipe lors de la cession ?
Les contrats de travail sont transférés automatiquement à l’acquéreur en application de l’article L1224-1 du Code du travail, que la cession porte sur le fonds de commerce ou sur les titres. La pyramide des âges et la qualité de l’équipe pèsent dans la valorisation.
Puis-je vendre mon agence si je n’ai plus la carte G en propre ?
Oui. La mise en nourrice chez un confrère titulaire de la carte G permet de continuer à exploiter le portefeuille sans détenir personnellement la carte, le temps d’organiser la cession. Cette solution sécurise la continuité de service auprès des bailleurs.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc