

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementVous avez consacré vingt, trente ans à bâtir votre société. À mesure que la retraite se rapproche, une question s’impose : comment transformer ce patrimoine professionnel en capital, sans brader le travail d’une vie ni laisser filer les dispositifs fiscaux qui n’existent qu’à ce moment précis de votre carrière ? Vendre son entreprise avant la retraite n’est pas une simple transaction. C’est une opération qui se prépare souvent deux à trois ans à l’avance, où le calendrier fiscal, la valorisation et le choix du repreneur se jouent ensemble. Voici les repères concrets pour réussir cette étape.
Pourquoi anticiper la vente de son entreprise avant la retraite
Le départ à la retraite reste le premier déclencheur de cession en France. Selon l’enquête de Bpifrance Le Lab (2025), près des deux tiers des intentions de transmission sont déclenchées en prévision d’un départ à la retraite. Autrement dit, vous n’êtes pas seul : une vague de dirigeants nés entre 1955 et 1970 arrive en même temps que vous sur le marché de la cession, ce qui rend la préparation d’autant plus décisive pour sortir du lot.
Anticiper répond à trois enjeux très concrets pour un dirigeant. D’abord, sécuriser vos revenus futurs : la pension d’un travailleur indépendant ou d’un dirigeant est souvent inférieure à son dernier revenu d’activité, et le produit de la vente vient combler cet écart. Pensez d’ailleurs à vérifier en parallèle vos droits avec un expert retraite, car la pension réelle conditionne le capital dont vous aurez besoin. Ensuite, assurer la continuité de l’activité et préserver les emplois que vous avez créés. Enfin, organiser votre succession dans de bonnes conditions plutôt que de la subir.
Quand s’y prendre : le bon calendrier avant la retraite
La règle de bon sens partagée par les professionnels de la cession d’entreprise : comptez 12 à 18 mois minimum pour une transmission qui se déroule sans accroc, et idéalement deux à trois ans si vous voulez maximiser la valeur. Le Centre des Repreneurs et Cédants d’Affaires, cité par Bpifrance Le Lab (2025), estime qu’une période de 12 à 18 mois est nécessaire à un processus de transmission fluide.
Pourtant, le retard est la norme. Toujours selon Bpifrance Le Lab (2025), lorsque la transmission est prévue dans plus d’un an, 70 % des dirigeants n’ont pas entamé la préparation ou n’en sont qu’au stade de la réflexion. La recherche académique éclaire ce blocage : la transmission est aussi un processus de deuil pour le cédant, une étape psychologique qui retarde le passage à l’action (Hussler, Jrad et Le Chapelain, Communication & Management, 2025). Reconnaître cette difficulté, c’est déjà se donner les moyens de la dépasser.
Un autre élément impose son tempo : la fiscalité. Le principal dispositif réservé aux dirigeants partants prévoit un délai strict de 24 mois entre la cession et le moment où vous faites valoir vos droits à la retraite. Ce délai structure tout votre calendrier, comme nous le voyons maintenant.
Fiscalité du départ à la retraite : les repères à connaître
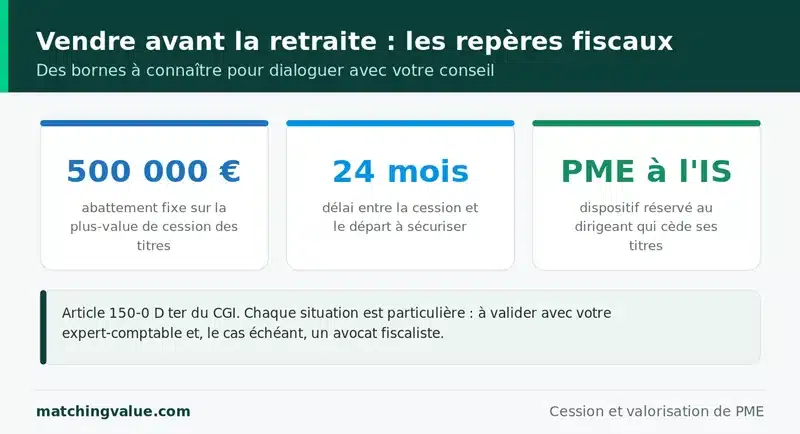
Avant tout : chaque situation est particulière et ces lignes ne remplacent pas l’analyse de votre expert-comptable et, le cas échéant, d’un avocat fiscaliste. L’objectif ici est de vous donner les bons repères pour dialoguer avec eux, pas un montage personnalisé.
Plusieurs dispositifs encadrent l’exonération des plus-values lors d’un départ à la retraite. Le plus connu est l’abattement fixe de 500 000 euros prévu par l’article 150-0 D ter du Code général des impôts. Il réduit l’assiette de l’impôt sur la plus-value (la différence entre le prix de cession des titres et leur prix d’acquisition) réalisée par le dirigeant d’une PME soumise à l’impôt sur les sociétés. Pour en bénéficier, plusieurs conditions se cumulent : avoir exercé une fonction de direction et détenu au moins 25 % des droits de vote pendant les cinq années précédant la cession, céder à titre onéreux, cesser ses fonctions, et faire valoir ses droits à la retraite dans le délai de 24 mois (avant ou après la vente, l’ordre est indifférent). L’entreprise doit répondre à la définition européenne de la PME : moins de 250 salariés et un chiffre d’affaires inférieur à 50 M€ ou un bilan inférieur à 43 M€. Initialement temporaire, ce dispositif a été prorogé par les lois de finances successives jusqu’au 31 décembre 2031.
Deux points appellent une vigilance particulière. D’une part, cet abattement ne porte que sur l’impôt : les prélèvements sociaux de 17,2 % restent dus sur la totalité de la plus-value, ce que beaucoup de dirigeants découvrent trop tard. D’autre part, il existe une alternative non cumulable, l’abattement pour durée de détention (50 % entre 1 et 4 ans, 65 % entre 4 et 8 ans, 85 % au-delà de 8 ans), qui s’applique au barème progressif de l’impôt sur le revenu et peut s’avérer plus favorable lorsque la plus-value dépasse nettement 500 000 €. Le choix entre prélèvement forfaitaire unique (la « flat tax » de 30 %) et barème, comme l’arbitrage entre les deux abattements, doit reposer sur une simulation chiffrée. Pour approfondir ce volet, consultez notre dossier dédié : vendre son entreprise en limitant l’impôt.
Titres ou fonds de commerce : choisir la bonne forme de cession
La forme juridique de la vente change la fiscalité, les garanties et le périmètre transmis. En cession de titres (parts sociales ou actions), vous cédez la société dans son intégralité : les contrats se poursuivent sans rupture et le régime fiscal est souvent plus favorable au cédant, mais le repreneur reprend l’ensemble du passif. C’est ce qui rend la due diligence (l’audit d’acquisition) et la garantie d’actif et de passif (GAP, l’engagement du vendeur à couvrir un passif antérieur qui apparaîtrait après la vente) si importantes.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
En cession de fonds de commerce, vous transmettez la clientèle, le matériel, le droit au bail et la marque, sans la structure juridique : c’est une cessation d’activité, aux conséquences fiscales propres. Les commerçants et artisans locataires doivent ici regarder de près leur bail commercial (le bail « 3-6-9 ») et leur droit au bail, parfois plus précieux que les murs eux-mêmes. Pour comparer les deux voies, voyez nos guides sur la vente d’un fonds de commerce et sur la location-gérance, qui peut servir de période de test avec un repreneur.
Préparer et valoriser son entreprise pour la céder au bon prix
Avant de chercher un acquéreur, il faut connaître la situation réelle de l’entreprise : c’est l’étape des diagnostics (économique, ressources humaines, financier, juridique). Vient ensuite la valorisation. Les praticiens combinent généralement plusieurs approches : la méthode des multiples (un multiple appliqué à l’excédent brut d’exploitation, l’EBE, c’est-à-dire la richesse dégagée par l’exploitation avant amortissements et charges financières), l’approche patrimoniale et les flux futurs actualisés. À titre de repère, la DGE (2025) situe le prix médian de cession des entreprises françaises autour de 125 000 € en 2024, mais l’écart est immense d’un dossier à l’autre : seule une estimation de votre entreprise a du sens.
Un levier est trop souvent négligé : réduire la dépendance au dirigeant. Une société dont toute la relation client et le savoir-faire reposent sur vous est plus difficile à vendre et se paie moins cher. Documenter les process, déléguer, étoffer l’encadrement : voilà ce qui transforme votre entreprise en actif transmissible. En parallèle, soignez votre dossier de présentation : c’est lui qui donnera confiance aux repreneurs. Attention enfin à un piège fréquent : si vous vendez sous la pression du délai fiscal des 24 mois, les repreneurs le perçoivent et négocient le prix à la baisse. L’anticipation est, là encore, votre meilleure protection contre la décote.
Cas client : un dirigeant de 58 ans dans les services
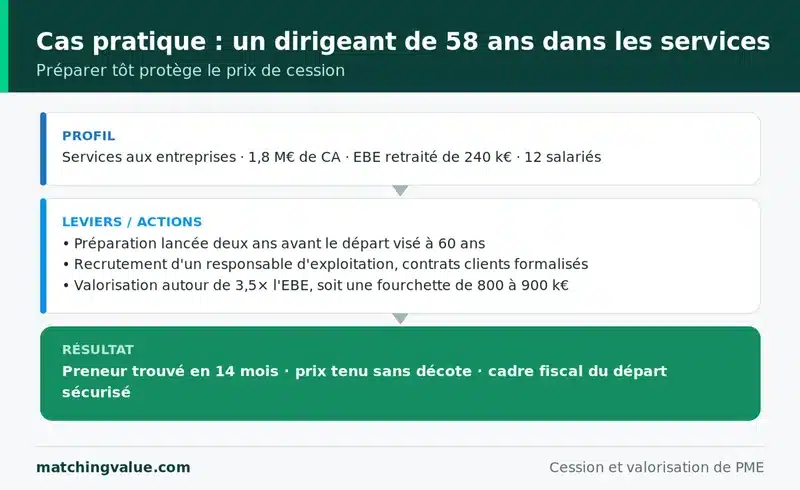
Un dirigeant d’une société de services aux entreprises (1,8 M€ de chiffre d’affaires, un EBE retraité de 240 000 €, 12 salariés) souhaitait partir à la retraite à 60 ans. Lancée deux ans avant, la préparation a porté sur un point précis : réduire sa dépendance personnelle, en recrutant un responsable d’exploitation et en formalisant les contrats clients. Valorisée autour de 3,5 fois l’EBE, soit une fourchette proche de 800 000 à 900 000 € selon les hypothèses, l’entreprise a trouvé preneur 14 mois après le lancement du mandat. Résultat : un prix tenu sans décote, et des droits à la retraite liquidés dans le délai de 24 mois, ce qui a sécurisé le cadre fiscal du départ. Le temps gagné en amont a directement protégé le prix final.
À qui vendre et comment trouver le repreneur
Trois familles de repreneurs s’offrent à vous, chacune avec sa logique. La transmission familiale, d’abord, qui passe souvent par une donation ou une donation-partage et peut mobiliser le pacte Dutreil ; nous la détaillons dans notre guide pour transmettre son entreprise en famille. La reprise par un salarié, ensuite, qui connaît déjà la maison et rassure clients et équipes. Le repreneur externe, enfin : personne physique en reconversion, concurrent, groupe ou fonds.
Trouver un repreneur sérieux prend du temps et exige de la méthode : un mandat de cession confié à un conseil, une confidentialité protégée par des accords de non-divulgation, et une mise en concurrence pour ne pas dépendre d’une seule offre. C’est précisément cette phase qui justifie de s’y prendre 12 à 18 mois à l’avance.
⚠️ Les pièges à éviter
- Rater le délai de 24 mois entre la cession et la liquidation de la retraite : l’abattement saute et l’imposition grimpe d’un coup.
- Vendre dans la précipitation : un dirigeant pressé subit une décote sur le prix.
- Croire que l’abattement efface aussi les prélèvements sociaux de 17,2 % : ce n’est pas le cas.
- Négliger le bail commercial et le préavis lorsque vous êtes commerçant locataire.
- Tout faire reposer sur vous : une entreprise « one-man show » se vend mal, quel que soit son chiffre d’affaires.
- Oublier de préparer votre propre retraite : vérifiez votre relevé de carrière et le montant de votre pension avant de fixer vos objectifs de prix.
Le conseil Matching Value — Ne calez pas votre date de départ à la retraite sur celle de la signature, mais l’inverse : organisez votre départ à l’intérieur de la fenêtre des 24 mois. En pratique, lancez l’estimation et les diagnostics 24 à 36 mois avant la retraite visée, puis le mandat 12 à 18 mois avant. Cette longueur d’avance est exactement ce qui vous évite la vente précipitée et sécurise l’abattement.
Estimez la valeur de votre entreprise avant de vous lancer
Tout commence par un chiffre fiable : savoir ce que vaut réellement votre société oriente votre calendrier, votre fiscalité et vos discussions avec les repreneurs. Obtenez une première estimation de la valeur de votre entreprise en quelques minutes, puis appuyez-vous sur cette base pour bâtir, sereinement, votre départ à la retraite.

FAQ : vendre son entreprise avant la retraite
Peut-on vendre son entreprise avant de partir à la retraite ?
Oui, et c’est même le cas le plus fréquent. La vente peut intervenir avant ou après le départ effectif, à condition de respecter le délai de 24 mois prévu par le dispositif d’abattement réservé aux dirigeants. C’est l’écart entre les deux dates qui compte, pas leur ordre.
Combien de temps avant la retraite faut-il préparer la vente ?
Comptez 12 à 18 mois minimum pour une transmission fluide, et idéalement deux à trois ans pour maximiser la valeur, réduire la dépendance au dirigeant et trouver le bon repreneur sans précipitation.
Qu’est-ce que l’abattement de 500 000 € pour départ à la retraite ?
C’est un abattement fixe (article 150-0 D ter du Code général des impôts) appliqué à la plus-value de cession des titres, pour le dirigeant de PME soumise à l’IS qui remplit des conditions de durée de direction, de détention et de cessation de fonctions. Il est prorogé jusqu’au 31 décembre 2031, mais ne concerne pas les prélèvements sociaux.
Faut-il vendre les titres ou le fonds de commerce ?
La cession de titres assure la continuité de l’activité et reste souvent plus favorable au cédant sur le plan fiscal, mais transfère le passif au repreneur. La cession de fonds de commerce est plus simple à isoler mais relève d’une logique fiscale différente. Le bon choix dépend de votre structure et de votre situation : faites-le valider par votre conseil.
Le délai de 24 mois : faut-il vendre avant ou après le départ à la retraite ?
Peu importe l’ordre. Vous pouvez vendre puis liquider vos droits, ou l’inverse, tant que les deux événements tiennent dans une fenêtre de 24 mois. Un retard administratif sur la liquidation de la pension suffit à faire perdre l’avantage : coordonnez les dates avec soin.
Peut-on accompagner le repreneur après la cession ?
Oui. Un accompagnement de quelques mois à un an est courant et rassure le repreneur. Veillez toutefois à ne pas conserver un rôle de direction effectif, qui pourrait remettre en cause les conditions de l’abattement lié au départ à la retraite.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc