

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementLe jour du closing, ce ne sont pas une, mais souvent vingt à trente signatures qui vous attendent : acte de cession, garantie d’actif et de passif et ses annexes, ordre de mouvement de titres, procès-verbaux d’assemblée, garanties données à la banque de l’acquéreur. Le virement arrive sur le compte, parfois en plusieurs fois, et en quelques heures l’entreprise que vous avez dirigée pendant des années change de mains. C’est l’aboutissement de douze à vingt-quatre mois de travail. Et c’est aussi le moment où une cession mal préparée déraille : une condition suspensive oubliée, un arrêté comptable contesté, une clause de prix mal comprise. Le closing n’est pas une simple formalité de fin de parcours. C’est une mécanique juridique et financière précise qui sécurise — ou fragilise — tout ce que vous avez négocié en amont. Cet article détaille les étapes réelles du closing, les documents à signer, la façon dont se règle le prix, les obligations de chaque partie après la vente, et les erreurs qui coûtent cher au cédant.
Closing, signing, pré-closing : remettre chaque mot à sa place
Trois termes anglo-saxons reviennent en boucle dans une cession et sèment la confusion. Les distinguer change votre façon de piloter l’opération.
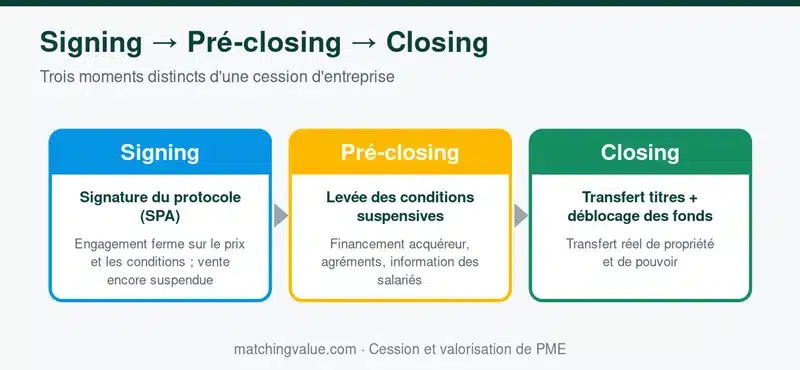
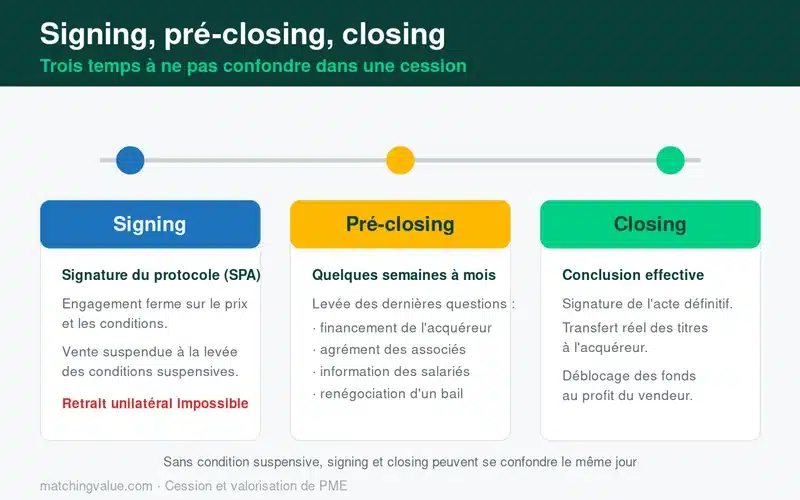
Le signing est la signature du protocole d’accord de cession, l’équivalent d’un compromis de vente. À ce stade, le cédant et l’acquéreur s’engagent fermement sur le prix et les conditions, mais la vente n’est pas encore réalisée : elle reste suspendue à la levée de certaines conditions. Le retrait unilatéral n’est plus possible, sauf clause spécifique. Dans le jargon anglo-saxon, le document signé porte souvent le nom de SPA (Share Purchase Agreement, ou « contrat d’acquisition d’actions »).
Le closing est la conclusion effective de la cession. Le contrat définitif est signé, les titres (parts sociales ou actions) sont transférés à l’acquéreur, et la banque débloque les fonds au profit du vendeur. C’est le transfert réel de propriété et de pouvoir.
Entre les deux s’intercale le pré-closing : la période, de quelques semaines à plusieurs mois, pendant laquelle on lève les dernières questions en suspens (financement de l’acquéreur, agrément des associés, information préalable des salariés, renégociation d’un bail). Lorsque aucune condition suspensive n’est prévue, le signing et le closing peuvent se confondre le même jour. Pour cadrer l’amont de cette séquence, relisez nos guides sur le protocole de cession d’entreprise et sur la lettre d’intention (LOI).
Que se passe-t-il concrètement le jour du closing ?
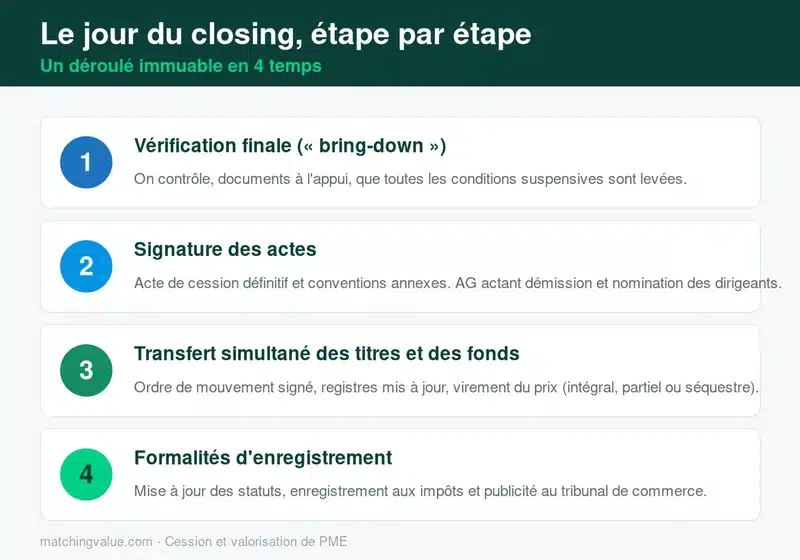
Le closing se déroule le plus souvent dans le cabinet de l’avocat ou du notaire qui pilote l’opération, parfois à distance par signature électronique. La séance suit un déroulé immuable, en quatre étapes successives.
1. La vérification finale ou « bring-down ». On contrôle que toutes les conditions suspensives sont bien levées, documents à l’appui. C’est la photographie finale de la situation, juste avant signature.
2. La signature des actes. On signe l’acte de cession définitif et l’ensemble des conventions annexes. Une assemblée générale des associés est généralement convoquée le même jour pour acter la démission des anciens dirigeants et la nomination des nouveaux mandataires.
3. Le transfert simultané des titres et des fonds. L’ordre de mouvement de titres est signé, le registre des mouvements de titres et le registre des comptes individuels d’associés sont mis à jour, et la banque de l’acquéreur procède au virement du prix. Selon la structure négociée, ce paiement peut être intégral, partiel, ou consigné chez un séquestre.
4. Les formalités d’enregistrement. La mise à jour des statuts, l’enregistrement auprès du service des impôts et la publicité au tribunal de commerce entérinent ensuite la cession effective.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Les documents que vous signez au closing
Le nombre de documents à parapher le jour J surprend beaucoup de dirigeants. Voici les pièces que vous retrouverez dans presque toutes les opérations sur titres.
- L’acte de cession : il matérialise le transfert. Il reprend l’identité des parties, le nombre de titres cédés, le prix total et le mode de paiement. Sa rédaction est obligatoire pour une cession de parts sociales et fortement recommandée pour une cession d’actions.
- La garantie d’actif et de passif (GAP) : ce document engage le vendeur sur l’exactitude des informations transmises (comptes, clients, fournisseurs, litiges en cours, état des actifs matériels et incorporels). Si un passif non révélé apparaît après la cession, l’acquéreur peut activer cette garantie. Nous lui consacrons un guide dédié : la garantie d’actif et de passif.
- L’ordre de mouvement de titres : il atteste juridiquement du transfert de propriété des actions vers l’acquéreur.
- Les procès-verbaux d’assemblée et l’exemplaire des statuts modifiés, qui actent le changement de gouvernance et l’agrément éventuel.
- Les garanties données à la banque de l’acquéreur, lorsque la reprise est financée par emprunt (nantissement de compte-titres, caution personnelle ou bancaire, parfois nantissement du fonds de commerce).
- Les conventions annexes : pacte d’associés si l’acquéreur reprend partiellement, contrat de prestation pour l’accompagnement de transition, convention de séquestre adossée à la GAP.
Chaque document a sa fonction. Aucun ne se signe à la légère : c’est la cohérence de l’ensemble qui protège les deux parties une fois la transition engagée.
Du signing au closing : conditions suspensives et ajustement du prix
La période intermédiaire est la plus délicate. Le protocole d’accord liste les conditions suspensives qui doivent être levées avant la signature définitive : obtention du financement par l’acquéreur, agrément des associés, autorisation d’un tiers (bailleur, client majeur), information préalable des salariés (loi Hamon pour les PME de moins de 250 salariés). Tant qu’une seule de ces conditions n’est pas remplie, le closing ne peut pas avoir lieu. Notre article sur les conditions suspensives détaille ce mécanisme.
Ce décalage temporel a une conséquence directe sur le prix. L’entreprise continue de vivre, de facturer, de payer ses charges. Le protocole prévoit donc souvent une clause d’ajustement de prix : un arrêté comptable est établi au plus près de la date du closing, et le prix est corrigé à la hausse ou à la baisse selon la trésorerie, la dette nette et le besoin en fonds de roulement constatés. La durée de cette période intermédiaire dépend directement des conditions restant à lever. C’est le prolongement direct des constats faits pendant la due diligence.
Combien de temps prévoir ? Selon Bpifrance Le Lab, « une période de 12 à 18 mois minimum est nécessaire pour un processus de transmission fluide » (étude Transmission en France, novembre 2025). Le seul intervalle entre signing et closing s’étale généralement de quelques semaines à quelques mois, le temps de lever les conditions.
Le prix est-il payé intégralement le jour du closing ?
C’est l’une des questions qui revient le plus souvent, et la réponse est presque toujours : pas nécessairement. Plusieurs montages cohabitent et se combinent.
- Le séquestre : une partie du prix est bloquée chez un tiers de confiance (avocat, notaire ou banque dépositaire) pendant plusieurs mois, en garantie de la GAP ou, pour un fonds de commerce, pour protéger contre l’opposition des créanciers. La fourchette habituelle se situe entre 5 et 15 % du prix, sur une durée de 12 à 24 mois.
- Le crédit-vendeur : le cédant accepte d’être payé d’une fraction du prix de façon échelonnée. C’est un signal de confiance qui facilite le financement de l’acquéreur. Voir notre dossier sur le crédit-vendeur.
- L’earn-out (complément de prix) : une partie du paiement est différée et conditionnée aux performances futures de l’entreprise sur un ou deux exercices. Voir notre article sur l’earn-out.
Résultat : le « prix de vente » affiché et le montant réellement viré le jour du closing sont rarement identiques. Comprendre cette ventilation est essentiel avant de signer — c’est aussi pourquoi une valorisation rigoureuse en amont vous donne un point d’ancrage solide pour la négociation. Plusieurs méthodes de valorisation coexistent ; choisir la bonne combinaison conditionne directement la robustesse de votre prix face à l’audit d’acquisition.
Après le closing : obligations et accompagnement de transition
La signature ne clôt pas tout. Plusieurs formalités s’enchaînent, ainsi qu’un ensemble d’obligations qui pèsent sur le repreneur et, dans une moindre mesure, sur le cédant.
Côté repreneur : déclaration de l’acte au service fiscal de l’enregistrement dans le mois, publication dans un support d’annonces légales sous 15 jours, puis publicité au Bodacc via le greffe du tribunal de commerce. À titre indicatif et selon le service public, les droits d’enregistrement s’élèvent à 0,1 % du prix pour une cession d’actions et à 3 % pour une cession de parts sociales (après un abattement de 23 000 € proratisé), avec un minimum de 25 €.
Côté cédant : déclaration de la plus-value à l’administration fiscale dans les délais légaux, respect des engagements de non-concurrence inscrits dans le protocole, mise à disposition documentaire pendant la durée de la GAP. L’obligation de non-concurrence est généralement limitée dans le temps (2 à 5 ans) et dans l’espace, et doit être proportionnée pour rester valide.
Reste l’accompagnement de transition. L’acquéreur demande très souvent au cédant de rester quelques mois pour transmettre les relations clients, les savoir-faire et les codes de la maison, surtout quand l’entreprise repose largement sur la personnalité du dirigeant. Des clauses d’intuitu personae dans les contrats clients ou fournisseurs peuvent même l’imposer. Cette phase est sous-estimée parce qu’elle est d’abord humaine. La recherche le confirme : le travail de « deuil » du cédant conditionne la réussite du passage de relais (Hussler, Jrad Le Chapelain, Communication & Management, 2025). Or, côté préparation, 70 % des dirigeants dont la transmission est prévue à plus d’un an n’ont pas entamé les démarches (Bpifrance Le Lab, 2025). Anticiper la transition, ce n’est pas seulement organiser des réunions : c’est se préparer psychologiquement à lâcher les commandes.
Cas concret : le closing d’une PME de services informatiques
Prenons le cas d’une société de services informatiques accompagnée jusqu’au closing (chiffres anonymisés). Chiffre d’affaires de 2,4 M€, excédent brut d’exploitation (EBE, soit le résultat dégagé par l’exploitation avant amortissements et charges financières) retraité d’environ 420 k€, 19 salariés. Le dirigeant cède à un groupe du même secteur.
Entre le signing et le closing, il s’est écoulé sept semaines, le temps que l’acquéreur boucle son financement bancaire et obtienne l’agrément de ses propres actionnaires (deux conditions suspensives). Un arrêté comptable a été réalisé à la veille du closing : la trésorerie ayant légèrement augmenté, le prix a été ajusté de +18 k€. Le jour J, 80 % du prix a été viré, 10 % consignés en séquestre adossé à la GAP pendant 18 mois, et 10 % structurés en earn-out sur deux ans. Le cédant est resté en accompagnement à mi-temps pendant quatre mois.
Délai total, du mandat au closing : treize mois. L’opération a tenu son calendrier parce que la data room était prête et la GAP négociée bien avant la dernière ligne droite.
Le conseil Matching Value — Préparez la « checklist de closing » dès la signature du protocole, pas la veille du jour J. Listez chaque condition suspensive avec un responsable et une date, et faites établir l’arrêté comptable intermédiaire par votre expert-comptable en lien avec celui de l’acquéreur. Un closing qui glisse de trois semaines, c’est rarement un problème juridique : c’est presque toujours un document manquant ou une condition mal anticipée.
Les pièges à éviter au closing ⚠️
Quelques erreurs reviennent systématiquement et fragilisent le cédant :
- Lâcher l’opérationnel trop tôt. Tant que le closing n’est pas signé, l’entreprise doit tourner à plein. Une baisse d’activité entre signing et closing nourrit les demandes de révision de prix.
- Négliger la rédaction de la GAP : une garantie trop large expose le vendeur pendant des mois après la vente ; une garantie trop floue inquiète l’acquéreur et bloque le deal.
- Découvrir au dernier moment qu’un bail commercial ou un contrat client majeur exige l’accord d’un tiers. Ces autorisations se sécurisent en amont, pas le jour J.
- Confondre le prix annoncé et le cash réellement perçu au closing, en oubliant le séquestre, le crédit-vendeur et l’earn-out.
- Sous-estimer la fiscalité personnelle du cédant. Plus-value, abattements pour départ à la retraite, apport-cession : ces choix se préparent avec un conseil dédié, pas au dernier moment.
- Sous-estimer l’accompagnement de transition et le calendrier des formalités post-cession.
Sécurisez votre closing dès la valorisation
Un closing serein se joue des mois plus tôt, dans la qualité du dossier et la justesse du prix. Plus votre dossier de présentation est carré et votre valorisation argumentée, moins la dernière ligne droite réserve de surprises. Si vous préparez la vente de votre entreprise, commencez par estimer sa valeur avec un cadre méthodologique solide : obtenez une première valorisation avec Matching Value. C’est le meilleur point d’ancrage pour aborder le signing, puis le closing, en position de force.
FAQ — closing d’une cession d’entreprise
Quelle est la différence entre le signing et le closing ?
Le signing est la signature du protocole d’accord, un engagement ferme mais conditionnel, comparable à un compromis de vente. Le closing est la réalisation effective de la cession : signature du contrat définitif, transfert des titres et paiement du prix. Entre les deux, le pré-closing sert à lever les conditions suspensives.
Que se passe-t-il le jour du closing ?
On vérifie que toutes les conditions suspensives sont levées, on signe l’acte de cession et ses annexes, une assemblée générale acte le changement de dirigeants, puis les titres sont transférés contre le versement des fonds par la banque. Les formalités d’enregistrement et de publicité suivent dans les jours et semaines qui suivent.
Combien de temps s’écoule-t-il entre le signing et le closing ?
De quelques semaines à quelques mois, le temps de lever les conditions suspensives (financement, agréments, autorisations de tiers). Sur l’ensemble du processus de cession, comptez plutôt 12 à 18 mois minimum pour une opération fluide.
Quels documents signe-t-on au closing ?
Principalement l’acte de cession, la garantie d’actif et de passif et ses annexes, l’ordre de mouvement de titres, les procès-verbaux d’assemblée, les statuts modifiés et les garanties données à la banque de l’acquéreur. Le volume de signatures est souvent important, en pratique vingt à trente paraphes ne sont pas rares.
Le prix est-il intégralement payé le jour du closing ?
Pas toujours. Une partie peut être consignée chez un séquestre, échelonnée via un crédit-vendeur, ou différée sous forme d’earn-out conditionné aux résultats futurs. Le montant viré le jour J est donc souvent inférieur au prix de vente affiché.
Faut-il un notaire pour le closing ?
Pas obligatoirement pour une cession de parts ou d’actions : l’acte peut être signé sous seing privé. En revanche, l’assistance d’un avocat spécialisé est vivement recommandée compte tenu des implications juridiques. Pour une cession de fonds de commerce, le recours à un acte authentique ou à un séquestre est en revanche fréquent.
Quelles sont les obligations du cédant après le closing ?
Respecter la clause de non-concurrence négociée, rester disponible pendant la durée de la GAP en cas de mise en jeu, et assurer l’accompagnement de transition convenu. La déclaration et le paiement de l’impôt sur la plus-value relèvent également de votre responsabilité personnelle, distincte de la société cédée.
Que se passe-t-il après le closing ?
Le repreneur déclare l’acte à l’enregistrement, publie une annonce légale puis au Bodacc, et s’acquitte des droits d’enregistrement. Côté cédant, vient souvent une période d’accompagnement de transition de quelques mois pour assurer la continuité avec les clients et les équipes.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc