
Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUne PME préparée se vend en moyenne 20 à 30 % plus cher qu’une société cédée dans l’urgence, et la dépendance au dirigeant peut à elle seule entraîner une décote de 15 à 40 % du prix. Autrement dit, augmenter la valeur de son entreprise n’est pas une affaire de chance ni de conjoncture : c’est le résultat d’un travail méthodique mené 18 à 36 mois avant la cession. Vos intérêts et ceux du repreneur sont alignés : plus votre entreprise crée de la valeur pour celui qui la reprend, plus vous obtenez de bonnes conditions de vente.
Cet article détaille les leviers concrets qui font réellement bouger la valeur d’une entreprise, avec des ordres de grandeur observés sur le marché des cessions de PME et un cas terrain chiffré. L’objectif : vous donner une feuille de route actionnable, et non une liste de bonnes intentions.
La valeur d’une entreprise se construit en amont, jamais dans l’urgence
La première erreur des dirigeants est de penser à la valeur le jour où ils décident de vendre. Or un repreneur n’achète pas une photographie à l’instant T : il achète une trajectoire. Pour qu’une amélioration soit crédible, elle doit être visible sur au moins un à deux exercices comptables complets. Dire « j’ai mis cela en place il y a trois mois » ne convainc personne ; prouver une progression régulière sur deux ou trois ans change tout.
Anticiper la cession donne aussi une marge de manœuvre précieuse : le temps de renforcer l’équipe, de sécuriser les clients stratégiques, d’assainir la structure financière et de corriger ce qui, à défaut, deviendrait un motif de baisse de prix lors des négociations. C’est exactement le sujet que nous traitons dans notre guide pour vendre son entreprise dans de bonnes conditions.
Le conseil Matching Value 💡 — Fixez-vous un horizon de préparation d’au moins 24 mois. Listez aujourd’hui les trois faiblesses qu’un repreneur exigeant pointerait en premier (concentration clients, dépendance au dirigeant, comptes peu lisibles) et traitez-les une par une. Chaque point réglé est une décote évitée.
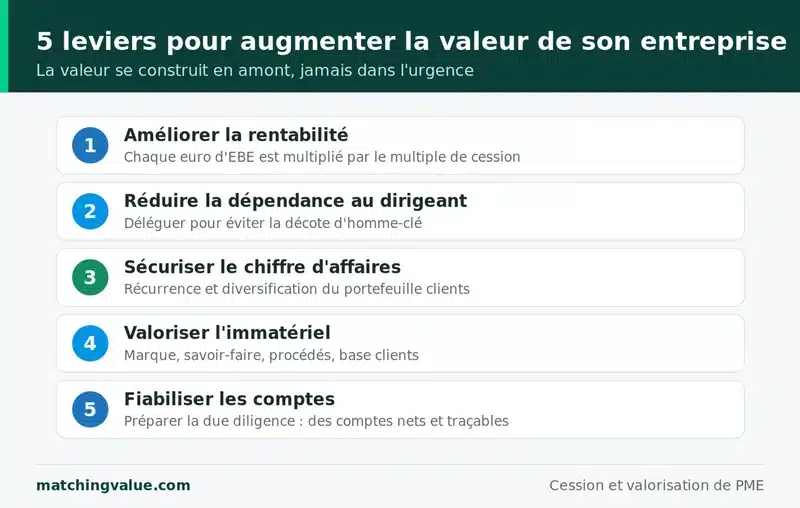
Levier n°1 : améliorer la rentabilité pour activer l’effet multiplicateur
La rentabilité reste le critère le plus déterminant dans la valorisation d’une PME. La plupart des cessions s’appuient sur la méthode des multiples : on applique à un indicateur de rentabilité un coefficient issu des transactions du secteur. L’indicateur de référence est souvent l’EBE — l’excédent brut d’exploitation, c’est-à-dire ce que dégage l’activité courante avant amortissements, frais financiers et impôts — ou son équivalent international, l’EBITDA.
Le mécanisme est puissant car il est multiplicatif. Si les entreprises de votre secteur se négocient entre 4 et 6 fois l’EBE, chaque euro de rentabilité supplémentaire vaut 4 à 6 euros de valeur. Concrètement, une société dont l’excédent brut d’exploitation passe de 500 000 € à 600 000 € avec un multiple de 6 voit sa valeur théorique progresser de 600 000 €. Travailler ses marges, élargir son offre, ajuster sa politique de prix ou réduire les coûts non stratégiques agit donc directement, et de façon amplifiée, sur le prix de cession.
Levier n°2 : réduire la dépendance au dirigeant pour éviter la décote
C’est le point que les acquéreurs analysent avant même de lire vos comptes : que devient l’entreprise si le dirigeant disparaît demain ? Quand la réponse est « rien ne tourne sans lui », la décote homme-clé s’enclenche. Sur le marché français des PME, elle se situe couramment entre 15 et 40 % du multiple, et se traduit aussi par des mécanismes contractuels comme l’earn-out, qui conditionne une partie du prix à votre présence pendant 18 à 36 mois après la vente.
Comment savoir si votre entreprise dépend trop de vous ?
Quelques signaux ne trompent pas : vous concentrez la relation avec les clients clés, le savoir-faire technique n’est documenté nulle part, aucun cadre n’a d’autonomie réelle de décision, et l’entreprise ne produit pas de tableaux de bord exploitables sans vous. Réduire cette dépendance prend du temps : il faut constituer une équipe de direction de second rang crédible, déléguer formellement, exposer vos managers aux clients et formaliser les processus. Une organisation qui sait fonctionner sans vous, et qui peut le prouver, change radicalement la perception du risque côté repreneur.
Levier n°3 : sécuriser et diversifier le chiffre d’affaires
À rentabilité égale, deux entreprises ne valent pas le même prix si l’une vit de commandes ponctuelles et l’autre de revenus récurrents. La prévisibilité rassure : un carnet de commandes garni sur neuf mois ou des contrats pluriannuels donnent au repreneur une visibilité qu’il paie volontiers plus cher. C’est l’une des raisons pour lesquelles les modèles d’abonnement et de maintenance se valorisent à des multiples supérieurs.
La concentration des clients joue dans l’autre sens. Si deux ou trois clients pèsent 40 % ou plus de votre chiffre d’affaires, le repreneur perçoit un risque de rupture et révise son offre à la baisse. Diversifier le portefeuille, contractualiser les relations clés et transformer des accords verbaux en contrats écrits sont des actions à fort effet sur la valeur perçue. Ces éléments font partie des grands facteurs de valeur d’une entreprise qu’un acquéreur passe systématiquement au crible.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Levier n°4 : mettre en valeur les actifs immatériels et le savoir-faire
Les actifs immatériels représentent aujourd’hui une part majeure de la valeur des entreprises françaises, et pourtant les dirigeants les sous-estiment presque toujours. Marque, base clients fidèle, procédés techniques, méthodes commerciales, logiciels propriétaires, brevets ou licences : ces éléments créent une barrière à l’entrée et justifient un multiple plus élevé, à condition d’être identifiés, documentés et, lorsque c’est possible, protégés juridiquement.
Le réflexe utile consiste à dresser l’inventaire de ce qui fait votre différence et à le rendre tangible pour un tiers : contrats en bonne et due forme, dépôts de marque, procédures écrites, cartographie du savoir-faire. Ce qui est formalisé ne disparaît pas avec vous — et c’est précisément ce qu’un repreneur achète. Nous détaillons ce sujet dans notre dossier sur la valeur des actifs immatériels.
Levier n°5 : fiabiliser les comptes et préparer la due diligence
Des comptes clairs, à jour et défendables sont un multiplicateur de confiance ; des comptes opaques ou mélangés avec des charges personnelles entraînent à l’inverse une décote. Avant toute mise sur le marché, il est sain de faire vérifier vos bilans par un tiers : une erreur significative découverte par l’acheteur peut activer une condition suspensive, voire la garantie d’actif et de passif des années après la vente.
Anticiper la due diligence — l’audit d’acquisition mené par le repreneur — évite les mauvaises surprises et fluidifie les négociations. Réunir en amont un dossier de présentation complet et cohérent (activité, chiffres clés, contrats, organisation, perspectives) est l’un des investissements les plus rentables : il élargit le panel de repreneurs sérieux et limite la pression à la baisse sur le prix.
Cas client : +35 % de valorisation en 24 mois
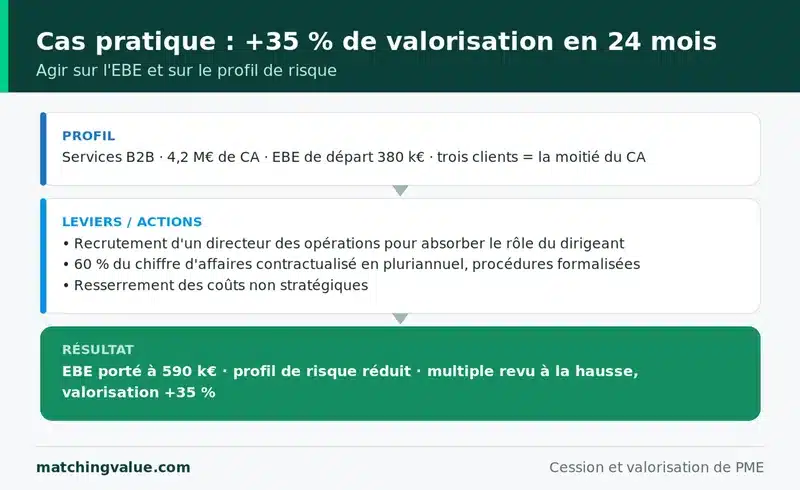
Une entreprise de services B2B réalisant 4,2 M€ de chiffre d’affaires nous a sollicités deux ans avant le projet de cession du dirigeant fondateur. Diagnostic initial : un EBE de 380 000 €, près de la moitié du chiffre d’affaires concentrée sur trois clients, et un dirigeant au cœur de chaque relation commerciale. Sur cette base, la fourchette de valorisation par les multiples du secteur (environ 4,5 fois l’EBE) ressortait autour de 1,7 M€.
Le plan d’action s’est étalé sur 24 mois : recrutement d’un directeur des opérations pour absorber le rôle du dirigeant, contractualisation de 60 % du chiffre d’affaires en contrats pluriannuels, formalisation des procédures commerciales et resserrement des coûts non stratégiques. Résultat : un EBE porté à 590 000 € et un profil de risque nettement réduit. Le multiple retenu par les acquéreurs est monté autour de 6 fois l’EBE, portant la valorisation à environ 3,5 M€ — soit une progression de l’ordre de 35 %, hors effet de croissance pure. Les chiffres sont propres à ce dossier et donnés à titre d’illustration : ils montrent surtout que les leviers se cumulent.
Les pièges à éviter
- ⚠️ Vendre dans l’urgence : un départ précipité empêche d’activer les leviers et expose à une décote importante.
- Surestimer la valeur par attachement : une entreprise ne vaut pas ce qu’elle a coûté à construire, mais ce qu’elle peut générer demain.
- Arrêter d’investir une fois la décision prise : c’est le meilleur moyen de signaler un essoufflement et de faire fuir les meilleurs repreneurs.
- « Vider les caisses » avant la vente : une trésorerie saine et un besoin en fonds de roulement maîtrisé rassurent l’acquéreur.
- Négliger la confidentialité : une fuite mal gérée déstabilise les équipes, les clients et les partenaires.
Faites le point sur la valeur de votre entreprise
Avant d’activer ces leviers, encore faut-il connaître votre point de départ. Une estimation sérieuse de la valeur, croisant plusieurs méthodes, vous indique où vous en êtes et quels leviers auront le plus d’impact dans votre situation. C’est le rôle de notre outil d’estimation de la valeur de votre entreprise : un premier repère chiffré, gratuit et confidentiel, pour bâtir votre feuille de route de préparation. Pour aller plus loin, notre équipe peut vous accompagner du diagnostic jusqu’au mandat de cession.

FAQ — Augmenter la valeur de son entreprise
Combien de temps avant la cession faut-il préparer la valorisation ?
L’idéal est de commencer 18 à 36 mois en amont. Ce délai permet de prouver les améliorations sur au moins un à deux exercices complets, de réduire la dépendance au dirigeant et de fiabiliser les comptes. En dessous de douze mois, une part importante des cessions se solde par une décote ou un échec.
Comment réduire la dépendance au dirigeant pour éviter la décote ?
En constituant une équipe de direction autonome, en déléguant formellement les décisions, en exposant vos managers aux clients clés et en documentant le savoir-faire. L’objectif est de pouvoir démontrer, preuves à l’appui, que l’entreprise fonctionne sans votre présence quotidienne.
Quel est l’impact d’un euro d’EBE supplémentaire sur la valorisation ?
Comme la valorisation par les multiples applique un coefficient à l’EBE, chaque euro de rentabilité gagné est multiplié. Avec un multiple de 5, 100 000 € d’EBE supplémentaires représentent environ 500 000 € de valeur en plus. C’est l’effet le plus puissant à actionner.
Pourquoi les revenus récurrents augmentent-ils la valeur ?
Parce qu’ils réduisent le risque pour le repreneur. Des contrats pluriannuels ou des abonnements donnent de la visibilité sur le chiffre d’affaires futur ; à rentabilité égale, une entreprise prévisible se valorise à un multiple plus élevé qu’une activité dépendante de commandes ponctuelles.
Faut-il continuer à investir quand on a décidé de vendre ?
Oui. Cesser d’investir dégrade le potentiel perçu et la valeur future de l’entreprise. Maintenir l’entretien des équipements, l’innovation et le développement commercial démontre au contraire que l’activité est dynamique et sur un marché porteur.
Augmenter le chiffre d’affaires suffit-il à augmenter la valeur ?
Pas à lui seul. Un chiffre d’affaires en hausse mais peu rentable, très concentré ou totalement dépendant du dirigeant n’augmente pas mécaniquement le prix. Ce sont la rentabilité, la récurrence, la diversification des clients et la solidité de l’organisation qui, ensemble, font la valeur.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc