

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUne PME affiche 1,2 million d’euros sur ses comptes bancaires le jour où son dirigeant signe le mandat de vente. Bonne nouvelle ? Pas si vite. Cette trésorerie va gonfler le prix de cession, compliquer le financement du repreneur, et parfois faire échouer la transaction. Dans une cession d’entreprise, la question « que faire de la trésorerie ? » n’est pas un détail comptable : c’est l’un des sujets de négociation qui pèse le plus sur le montant réellement encaissé par le cédant.
Le réflexe « j’ai beaucoup de cash, donc je vendrai plus cher » est à la fois vrai et trompeur. Vrai, car la trésorerie nette s’ajoute à la valeur de l’entreprise. Trompeur, car cette partie du prix est la plus difficile à financer et la plus discutée. Lors de la cession d’entreprise, la trésorerie n’est donc pas un simple solde bancaire : c’est un levier de négociation à part entière. Voici les options concrètes pour gérer la trésorerie avant la vente, et un cas terrain chiffré, de manière à faire le bon choix.
Trésorerie d’exploitation et trésorerie excédentaire : la distinction qui change tout
Avant de décider quoi que ce soit, il faut séparer deux choses que l’on confond souvent. La trésorerie nécessaire est celle dont l’entreprise a besoin pour tourner : payer les salaires, les fournisseurs et les charges sociales en attendant que les clients règlent leurs factures. La trésorerie excédentaire, elle, est le cash disponible au-delà de ce besoin de fonctionnement.
Techniquement, la trésorerie excédentaire correspond aux liquidités qui dépassent le besoin en fonds de roulement (BFR), c’est-à-dire le décalage de financement entre les encaissements clients et les décaissements fournisseurs. Un exemple : une société dispose de 200 000 € sur ses comptes un jour donné, mais des échéances proches vont en moyenne abaisser ce solde de 50 000 €. La trésorerie réellement excédentaire avoisine alors 150 000 €, pas 200 000 €.
La nuance compte : le repreneur a besoin de la trésorerie d’exploitation pour reprendre l’activité sans à-coup, alors que le surplus ne lui sert à rien d’opérationnel. Distinguer ce qui est nécessaire de ce qui ne l’est pas est l’une des premières choses qu’un conseil en cession examine, et un point clé d’un dossier de présentation solide.
Comment calcule-t-on la trésorerie nette ?
La trésorerie nette ne se limite pas au solde « en banque ». Elle se calcule en retranchant les dettes financières à court terme des liquidités disponibles. Solde bancaire de 100 000 €, factures et dettes à payer de 30 000 € : la trésorerie nette ressort à 70 000 €. C’est ce montant net, et non le solde brut, qui entre dans les discussions de prix.
Pourquoi la trésorerie pèse sur la valorisation et le prix de cession
Dans une cession de titres, le prix repose le plus souvent sur une valeur d’entreprise (la valeur de l’outil économique, calculée à partir de la rentabilité) à laquelle on ajoute la trésorerie nette et de laquelle on retire les dettes financières. On obtient alors la valeur des titres, c’est-à-dire le prix payé pour les parts ou actions. Concrètement : plus la trésorerie excédentaire est élevée, plus elle vient augmenter le prix de cession, à rentabilité égale. La gestion de la trésorerie devient donc un sujet de valorisation à part entière, et non un simple poste comptable.
C’est le principe du « cash free debt free », une mécanique courante en fusion-acquisition : on valorise d’abord l’entreprise comme si elle n’avait ni cash ni dette, puis on réintègre la trésorerie nette à la signature. Pour estimer la valeur d’entreprise sous-jacente, les praticiens s’appuient sur la rentabilité, souvent via la méthode des multiples appliquée à l’excédent brut d’exploitation (l’EBE, le profit dégagé par l’exploitation avant amortissements et éléments financiers).
L’erreur fréquente consiste à raisonner sur le seul « prix à la signature » affiché, sans regarder le niveau de trésorerie de référence retenu par l’acquéreur : un prix supérieur de 50 000 € peut être moins favorable si l’acheteur exige de trouver davantage de cash à la date de signature. Notre guide à quel prix vendre son entreprise détaille cette logique.
Le vrai casse-tête : financer du cash
Voici le paradoxe central. Si l’entreprise est vendue avec sa trésorerie excédentaire, l’acquéreur doit financer non seulement l’outil économique, mais aussi le cash qui dort sur les comptes. Or les banques sont très réticentes à prêter pour « financer du cash » : emprunter de l’argent pour racheter de l’argent n’a guère de sens à leurs yeux, et l’opération ne génère aucune valeur supplémentaire.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Résultat : une trésorerie excédentaire importante peut bloquer le plan de financement du repreneur, surtout pour les reprises montées en holding avec effet de levier. Le cédant fait alors face à un acheteur motivé mais incapable de boucler son tour de table, et la transaction patine, parfois après des mois de discussions et de due diligence.
Les options pour gérer la trésorerie avant la cession
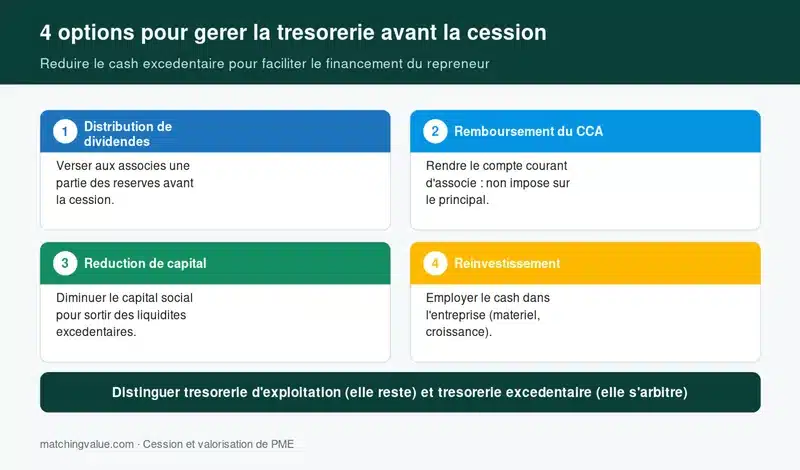
La trésorerie d’une société peut provenir de différentes sources : bénéfices mis en réserve, comptes courants d’associés, ou encore un besoin en fonds de roulement négatif qui génère du cash. Bonne nouvelle : plusieurs leviers permettent de « purger » la trésorerie excédentaire avant la vente, afin de présenter une entreprise plus facile à financer et à reprendre. Chaque option a ses conditions et ses conséquences ; aucune n’est universellement meilleure, et le choix appartient aux associés.
La distribution de dividendes
La distribution de dividendes consiste à verser aux associés une partie des bénéfices mis en réserve avant la cession. Elle réduit d’autant la trésorerie et donc le prix de vente des titres. Attention aux règles : la société doit disposer de bénéfices ou de réserves distribuables, et il n’est pas possible de distribuer des dividendes plusieurs fois sans respecter le cadre légal. Une distribution exceptionnelle peut être votée en assemblée, généralement jusqu’à plusieurs mois après la clôture de l’exercice. Sur le plan fiscal, les dividendes des personnes physiques relèvent en principe du prélèvement forfaitaire unique (le « PFU » ou flat tax, au taux global de 30 %), sauf option contraire.
Le remboursement du compte courant d’associé
Le compte courant d’associé représente les sommes qu’un dirigeant ou un associé a prêtées à sa propre société. C’est une dette de l’entreprise envers lui. Le rembourser avant la cession réduit la trésorerie sans déclencher de nouvelle imposition, puisqu’il s’agit du remboursement d’un prêt déjà fiscalisé. C’est souvent le premier levier à examiner. En contrepartie, comme le compte courant est une dette financière, son remboursement augmente d’autant la valeur des titres : il faut donc vérifier que le repreneur peut financer ce montant.
La réduction de capital
La réduction de capital social non motivée par des pertes permet de restituer aux associés une partie des fonds propres, et donc de sortir du cash. C’est une opération encadrée juridiquement, qui suppose un formalisme précis (décision d’assemblée, droit d’opposition des créanciers). Elle est parfois utilisée en amont d’une cession pour réajuster les capitaux propres au niveau réellement utile à l’activité.
Le réinvestissement dans l’entreprise
Si le calendrier le permet, réinvestir une partie de la trésorerie dans l’outil de travail (renouvellement de matériel, aménagement d’un local, digitalisation) transforme du cash « passif » en actifs productifs. L’entreprise se présente sous une forme plus opérationnelle, et le prix à financer baisse d’autant. La limite : ces dépenses doivent avoir un sens économique réel et ne pas désorganiser l’exploitation à la veille de la reprise.
Sortir le cash ou vendre avec : comment arbitrer
Le cédant se retrouve face à une alternative : vendre l’entreprise avec sa trésorerie excédentaire, ou la sortir au préalable. Trois familles de critères guident la décision.
Le premier critère est la capacité de financement du repreneur : s’il ne peut pas financer le cash, le sortir avant la vente devient quasi incontournable. Le deuxième est fiscal : selon les situations, la cession des titres peut être plus ou moins favorable que la sortie en dividendes (voir ci-dessous). Le troisième est pratique : multiplier les opérations prend du temps et doit s’inscrire dans le calendrier de cession.
Ces options ne s’excluent pas. Dans la réalité, un montage combine fréquemment remboursement de comptes courants, distribution mesurée et, lorsqu’un écart de financement subsiste, un mécanisme de paiement différé.
Le cadre fiscal, en bref
À titre purement informatif — et sans valoir conseil fiscal — il est utile de connaître la logique générale. La distribution de dividendes est imposée, pour une personne physique, au prélèvement forfaitaire unique (impôt sur le revenu et prélèvements sociaux). À l’inverse, vendre l’entreprise avec sa trésorerie fait entrer le cash dans le prix des titres, taxé au régime des plus-values, lequel peut ouvrir droit à des abattements selon la durée de détention. Un dirigeant de PME qui part à la retraite peut, sous conditions, bénéficier d’un abattement pouvant atteindre 500 000 euros sur la plus-value. C’est précisément parce que la fiscalité peut faire pencher la balance dans un sens ou dans l’autre que l’arbitrage doit être tranché avec votre expert-comptable et un avocat fiscaliste, au regard de votre situation personnelle.
Quand la banque coince : le crédit vendeur
Lorsque la trésorerie excédentaire bloque le financement bancaire, le crédit vendeur offre une issue. Le principe : l’acquéreur paie une partie du prix à la signature, et le solde est réglé plus tard selon un échéancier négocié, souvent sur deux à cinq ans, avec d’éventuels intérêts. Cela débloque des dossiers où la banque refuse de suivre sur la partie « cash ». Le revers : le cédant supporte un risque de défaillance du repreneur et doit en général acquitter l’impôt sur la plus-value sans avoir encore perçu la totalité du prix. Des garanties (nantissement, caution) sécurisent l’opération. Le sujet est détaillé dans notre article dédié au crédit vendeur.
Le conseil Matching Value — Ne traitez jamais la trésorerie au dernier moment, dans le feu des négociations. Faites l’analyse de votre trésorerie nette et de votre BFR douze à dix-huit mois avant la cession envisagée : c’est le délai utile pour voter une distribution dans de bonnes conditions, rembourser un compte courant et présenter à l’acquéreur une structure financière lisible. Un cédant qui maîtrise ce sujet inspire confiance et garde la main sur la négociation.
Cas client : 700 000 € de cash qui bloquaient la vente
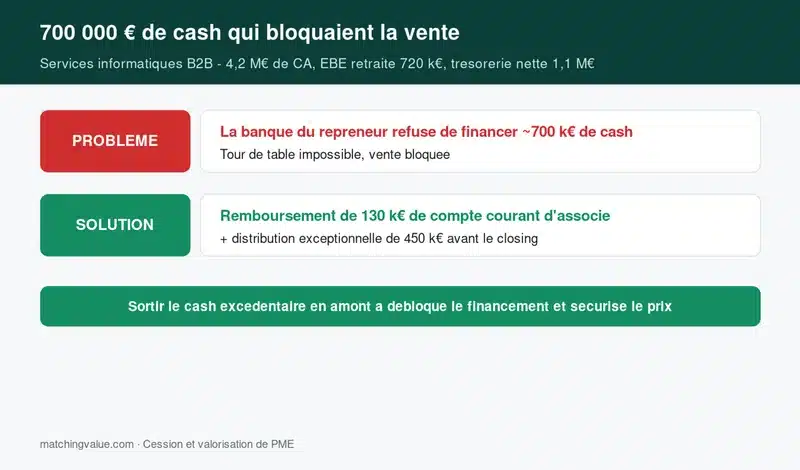
Le dirigeant d’une société de services informatiques B2B nous a sollicités pour la cession de son entreprise. Les chiffres : 4,2 M€ de chiffre d’affaires, un EBE retraité de 720 000 €, et surtout une trésorerie nette de 1,1 M€, dont environ 700 000 € clairement excédentaires au regard d’un BFR modéré.
Un premier repreneur, sérieux et industriellement pertinent, s’était positionné. Mais sa banque refusait de financer la part correspondant au cash excédentaire : impossible de boucler le tour de table sur une valeur des titres incluant 700 000 € de liquidités. La vente était à l’arrêt depuis près de trois mois.
Avec l’expert-comptable et l’avocat fiscaliste du dirigeant, nous avons recalibré l’opération : remboursement de 130 000 € de compte courant d’associé, distribution exceptionnelle de dividendes de 450 000 € avant le closing, et maintien d’une trésorerie d’exploitation suffisante pour le repreneur. Le solde a été couvert par un crédit vendeur sur trois ans. Le prix de cession des titres a ainsi été ramené à un montant finançable, sans dégrader la valeur globale revenant au cédant. Résultat : la transaction a été signée quatre mois après ce recalibrage, alors qu’elle était au point mort.
Les pièges à éviter ⚠️
- Vider la trésorerie au point de fragiliser l’exploitation : sortir le BFR nécessaire expose le repreneur à des tensions dès la reprise et peut se retourner contre vous en cas de garantie d’actif et de passif.
- Distribuer des dividendes trop tard, sans respecter le formalisme des assemblées et les règles de distribution : l’opération peut être contestée ou simplement impossible dans les délais.
- Confondre « prix affiché à la signature » et prix réellement encaissé : il faut toujours regarder le niveau de trésorerie de référence exigé par l’acquéreur.
- Placer la trésorerie sur des supports peu liquides ou risqués juste avant la vente : l’acquéreur doit pouvoir mobiliser ces fonds rapidement, donc mieux vaut privilégier des placements de court terme.
- Décider seul, sans cadrer les conséquences avec un professionnel : l’arbitrage dividendes / plus-value dépend de votre situation et d’un éventuel régime d’apport-cession (report d’imposition de l’article 150-0 B ter du Code général des impôts), qui impose un réinvestissement si les titres sont cédés peu après l’apport.
Anticiper, c’est sécuriser le prix
La trésorerie n’est ni un bonus automatique ni un problème insoluble : c’est une variable de négociation qui se prépare. Bien analysée et bien gérée en amont, elle facilite le financement du repreneur, fluidifie la transaction et protège le montant que vous encaissez réellement. Mal anticipée, elle gonfle artificiellement un prix que personne ne peut financer.
Vous envisagez de céder votre société et vous vous demandez comment votre trésorerie sera traitée dans le prix ? Commencez par une estimation objective de la valeur de votre entreprise avec notre outil dédié : évaluez gratuitement votre entreprise sur Matching Value. Vous pourrez ensuite, avec nos conseils, structurer votre cession dans les meilleures conditions. Pour le cadre général de la démarche, consultez aussi notre guide complet pour vendre son entreprise et notre page sur le mandat de cession d’entreprise.

FAQ — Trésorerie et cession d’entreprise
Faut-il vendre son entreprise avec ou sans la trésorerie ?
Tout dépend de la capacité de financement du repreneur et de votre situation fiscale. Si l’acheteur peut financer le cash et que la cession des titres est avantageuse pour vous, vendre avec la trésorerie peut se justifier. Si la banque refuse de financer le cash, sortir la trésorerie excédentaire avant la vente devient souvent nécessaire. La décision se prend au cas par cas, avec un conseil.
Comment récupérer la trésorerie d’une entreprise avant la vente ?
Trois voies principales existent : la distribution de dividendes (prélevée sur les bénéfices ou réserves distribuables), le remboursement du compte courant d’associé si vous avez prêté de l’argent à la société, et la réduction de capital social. Chacune a ses conditions juridiques et ses conséquences ; il ne faut pas mettre en danger la trésorerie nécessaire à l’activité.
Comment calcule-t-on la trésorerie excédentaire ?
Elle correspond au cash disponible au-delà du besoin en fonds de roulement (BFR). On part de la trésorerie nette (liquidités moins dettes financières de court terme), puis on retranche le niveau de trésorerie réellement utile au fonctionnement courant, avec une marge de sécurité. Le solde est la trésorerie excédentaire mobilisable.
Pourquoi les banques refusent-elles de financer le cash ?
Parce qu’emprunter pour racheter de la trésorerie ne crée aucune valeur économique et n’améliore pas la capacité de remboursement du repreneur. Les banques préfèrent financer l’outil productif. C’est pourquoi une trésorerie excédentaire élevée complique le plan de financement et doit souvent être traitée avant la cession.
Le remboursement du compte courant d’associé est-il imposé ?
Non : le remboursement d’un compte courant d’associé n’entraîne pas de nouvelle imposition, car il s’agit du remboursement d’une somme déjà fiscalisée que l’associé avait prêtée à l’entreprise. En revanche, il augmente la valeur des titres puisqu’il efface une dette de la société : ce point doit être intégré dans le prix et le plan de financement.
Combien de temps avant la vente faut-il anticiper la trésorerie ?
Idéalement douze à dix-huit mois avant la cession envisagée. Ce délai permet de voter une distribution de dividendes dans le respect des règles, de rembourser un compte courant, voire de réaliser une réduction de capital, et de présenter une structure financière claire à l’acquéreur.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc