

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitement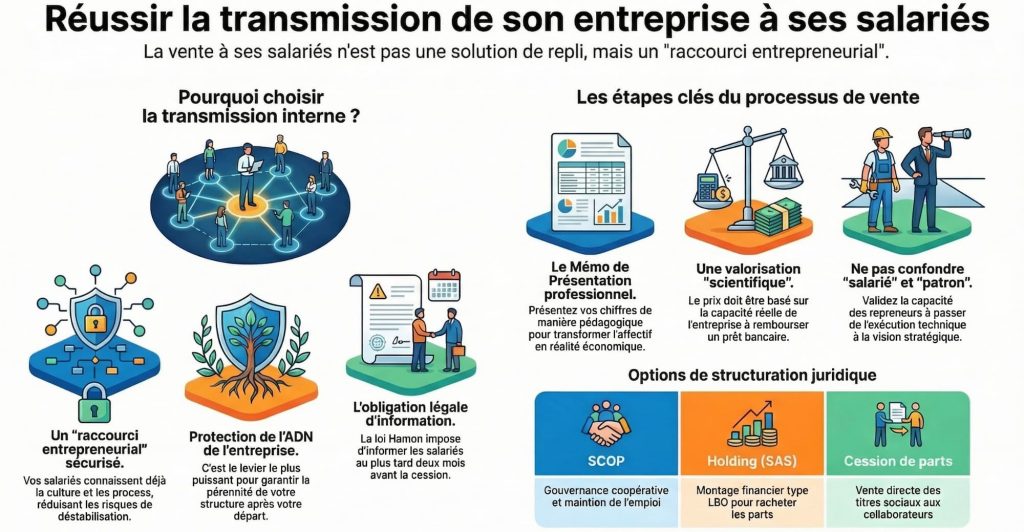
En 2024, environ 26 000 entreprises d’au moins un salarié ont été transmises en France, pour un potentiel estimé à 74 000 (Bpifrance Le Lab, 2025). Autrement dit, près de deux entreprises cessibles sur trois ne trouvent pas preneur. Pourtant, le repreneur idéal travaille parfois déjà dans les murs. Vendre son entreprise à un salarié — votre bras droit, un chef d’atelier, un binôme commercial — est l’une des voies de transmission les plus solides quand elle est préparée, et l’une des plus risquées quand elle est improvisée.
Cet article s’adresse au dirigeant qui envisage de céder à un repreneur interne. Vous y trouverez le cadre légal de l’information des salariés, la manière de fixer un juste prix, les montages de financement réellement utilisés (holding de reprise, crédit-vendeur, prêt Bpifrance), les pièges qui font échouer ces opérations, et un cas terrain chiffré. Avant toute chose, une étape conditionne tout le reste : connaître la valeur de votre société.
Pourquoi vendre à un salarié séduit de plus en plus de dirigeants
Quand un dirigeant cède, son premier critère n’est pas toujours le prix. Selon Bpifrance Le Lab (2025), pour 48 % des cédants, garantir la pérennité de l’entreprise et préserver les emplois prime, devant les qualités humaines du repreneur (40 %) et ses compétences (38 %). Or un salarié coche ces cases mieux que personne : il connaît les clients, les fournisseurs, les méthodes et la culture maison. La transition se fait en douceur, sans rupture de savoir-faire.
La recherche académique va dans le même sens. Une étude publiée dans la Revue internationale P.M.E. (2024) montre que les orientations stratégiques du repreneur — continuité plutôt que rupture — pèsent directement sur la performance financière post-reprise des PME. Le salarié-repreneur incarne par nature cette continuité. Côté chiffres officiels, le taux de pérennité à trois ans atteint 85,5 % pour les entreprises transmises, contre 81,4 % pour les créations (DGE, 2023) : reprendre une affaire qui tourne est statistiquement plus sûr que d’en lancer une.
Pour le salarié, c’est ce que nous appelons un raccourci entrepreneurial : devenir patron d’une activité dont la rentabilité est déjà prouvée, plutôt que de partir d’une page blanche. Pour vous, c’est l’assurance de transmettre votre œuvre à quelqu’un qui en saisit les subtilités. Mais cette élégance apparente cache une mécanique exigeante, qui commence par une obligation légale.
Ce que dit la loi : l’information obligatoire des salariés
Avant même de négocier, vous devez composer avec la loi Hamon de 2014 (complétée par la loi Macron de 2015 puis la loi PACTE). Son principe : dans les entreprises de moins de 250 salariés, le dirigeant qui veut céder son fonds de commerce ou plus de la moitié de ses parts sociales doit informer ses salariés de la possibilité de présenter une offre de rachat, au moins deux mois avant la vente. Le dispositif vise les sociétés réalisant moins de 50 millions d’euros de chiffre d’affaires (ou dont le bilan n’excède pas 43 millions d’euros).
L’information doit être transmise par un moyen donnant date certaine (lettre recommandée avec accusé de réception, remise en main propre contre décharge). À défaut, le dirigeant s’expose à une amende civile pouvant atteindre 2 % du prix de vente. Bonne nouvelle : la loi vous oblige à informer, jamais à vendre à vos salariés, ni à négocier leur offre si elle ne vous convient pas.
Trois précisions utiles. D’abord, cette obligation ne s’applique pas en cas de cession à un conjoint, un ascendant ou un descendant, ni lorsque l’entreprise est en procédure collective. Ensuite, une information périodique distincte existe : tous les trois ans, les salariés doivent recevoir des éléments généraux sur les conditions d’une éventuelle reprise. Enfin, la confidentialité reste votre meilleure alliée : informer ne signifie pas crier votre projet sur tous les toits. Pour cadrer juridiquement l’opération, le recours à un mandat de cession d’entreprise sécurise chaque étape.
À quel prix vendre son entreprise à un salarié ?
C’est le nœud du sujet. Un repreneur interne dispose rarement de l’épargne d’un fonds d’investissement, et la tentation est grande de brader pour « faire plaisir ». L’inverse — réclamer le prix d’un acquéreur stratégique — condamne l’opération. L’objectif est le juste prix : une valeur validée par une méthode rigoureuse, ni cadeau, ni utopie.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Concrètement, on s’appuie d’abord sur la méthode des multiples, qui applique un coefficient à l’EBE (Excédent Brut d’Exploitation, c’est-à-dire la richesse dégagée par l’exploitation avant amortissements et charges financières). Le multiple médian VE/EBITDA des moyennes entreprises françaises ressortait à 8,1× au premier semestre 2024 (Observatoire CNCC), mais une TPE familiale se négocie souvent entre 3 et 5 fois l’EBE selon le secteur et la dépendance au dirigeant. On croise ce résultat avec l’approche patrimoniale (les actifs nets réévalués) pour fixer une fourchette défendable.
Pourquoi un salarié paiera-t-il souvent un peu moins ? Parce que la valeur de l’entreprise doit lui permettre de rembourser son emprunt avec les bénéfices futurs. Si le prix est trop élevé, la société ne génère pas assez pour honorer la dette, et l’opération s’effondre. Le prix n’est donc pas qu’une question d’ego : c’est une équation de remboursement. Pour partir sur une base chiffrée et objective, commencez par une estimation de la valeur de votre entreprise.
Le conseil Matching Value : faites réaliser une valorisation indépendante avant d’annoncer un prix à votre salarié. Un chiffre posé par un tiers neutralise l’affect, protège la relation de travail, et donne au repreneur un argument solide face à son banquier. Vous ne vendrez votre entreprise qu’une fois : ne laissez pas l’émotion fixer le prix.
Comment le salarié finance le rachat : holding, LBO et crédit-vendeur
Le financement est le premier obstacle de ce type d’opération : 44 % des repreneurs salariés déclarent avoir eu des difficultés à le trouver, contre 30 % des repreneurs externes et 23 % des repreneurs familiaux (Bpifrance Le Lab, 2025). Plusieurs leviers permettent pourtant de faciliter le bouclage du tour de table, en place d’un apport personnel souvent insuffisant.
Le montage de référence est la holding de reprise. Le salarié crée une société (la holding) qui contracte un emprunt bancaire pour racheter les titres de votre entreprise. Ce sont ensuite les dividendes remontés par la société rachetée qui remboursent le prêt : c’est le principe du LBO (Leveraged Buy-Out, ou rachat avec effet de levier). L’intégration fiscale entre la holding et la cible permet de déduire les intérêts d’emprunt, ce qui allège la facture. Lorsque le rachat associe au moins quinze salariés — ou 30 % de l’effectif pour les sociétés de moins de cinquante salariés — un crédit d’impôt spécifique (article 220 nonies du Code général des impôts) peut s’ajouter.
Deux dispositifs complètent souvent le financement bancaire. Le crédit-vendeur : vous acceptez d’être payé d’une partie du prix de façon échelonnée, sur plusieurs années, avec intérêts. C’est un signal de confiance fort qui débloque l’accord du banquier, mais il vous expose à un risque de non-paiement — d’où l’importance de garanties solides. Le Contrat de Développement Transmission de Bpifrance, ensuite, offre aux salariés un prêt sans garantie ni caution personnelle de 40 000 à 650 000 euros, sur sept ans, avec un allègement du remboursement les deux premières années, à condition que l’entreprise ne soit pas en difficulté.
Les montages possibles : vente de titres, donation ou SCOP
Plusieurs formes juridiques s’offrent à vous selon votre objectif patrimonial et le nombre de salariés concernés. Il s’agit de choisir la structure qui équilibre votre fiscalité, la capacité de financement du repreneur et la pérennité de l’activité.
La vente de titres ou de fonds de commerce est la voie la plus courante. Vous cédez vos parts sociales (ou vos actions), c’est-à-dire la propriété de la société, ou bien le fonds de commerce seul. La cession s’appuie sur un acte écrit mentionnant le prix, les modalités de paiement et les garanties, généralement encadrées par une due diligence (l’audit d’acquisition que mène le repreneur). La donation, à l’inverse, permet de transmettre à titre gratuit : les salariés peuvent bénéficier d’un abattement de 300 000 euros sur les droits de mutation lorsque la transmission profite à des salariés en CDI depuis au moins deux ans qui poursuivront l’activité cinq ans (article 790 A du CGI). En pratique, on combine fréquemment vente d’une partie des titres et donation du solde.
La transformation en SCOP (Société Coopérative et Participative) est une option plus collective : les salariés y deviennent associés majoritaires, avec au moins 51 % du capital et 65 % des droits de vote. Cette forme convient lorsque plusieurs salariés, et non un homme-clé isolé, portent le projet — elle représente alors un moyen efficace de fédérer l’équipe permettant d’éviter une rupture de direction. Ces mécanismes ont des conséquences fiscales et sociales significatives, propres à votre situation : faites-les valider par votre avocat et votre expert-comptable avant de vous engager.
⚠️ Les pièges à éviter
- Faire naître de faux espoirs. Annoncer une reprise à un salarié qui n’aura jamais les moyens de financer démotive durablement un homme-clé. Vérifiez la faisabilité financière avant d’ouvrir la discussion.
- Confondre compétence métier et capacité à diriger. Un excellent technicien n’est pas toujours un bon chef d’entreprise : la transmission doit s’accompagner d’un vrai transfert de posture de dirigeant.
- Sous-estimer la durée d’accompagnement. Avec un repreneur interne, le cédant reste souvent impliqué plus longtemps — convention de tutorat, contrat de conseil, voire cumul emploi-retraite — qu’avec un acquéreur externe.
- Négliger la confidentialité vis-à-vis des autres salariés et des clients, ce qui peut déstabiliser l’équipe si le projet capote.
- Mener seul la négociation. Un intermédiaire neutralise les tensions affectives entre un patron et son futur successeur.
Cas client : une PME de second œuvre cédée à son chef de chantier
Une entreprise de menuiserie-agencement de la région lyonnaise, 11 salariés, réalisait 1,8 million d’euros de chiffre d’affaires pour un EBE de 240 000 euros. Le dirigeant, 61 ans, voulait partir à la retraite sans démanteler une équipe soudée. Son chef de chantier, 38 ans, était prêt à reprendre mais n’avait que 60 000 euros d’apport.
Le travail a porté sur trois leviers. D’abord, une valorisation indépendante a fixé le prix à 720 000 euros (3× l’EBE), une fourchette compatible avec la capacité de remboursement. Ensuite, le montage a combiné une holding de reprise (emprunt bancaire de 480 000 euros), un Contrat de Développement Transmission Bpifrance de 180 000 euros, et un crédit-vendeur de 60 000 euros sur trois ans consenti par le cédant. Enfin, une convention de tutorat de dix mois a sécurisé le transfert de la relation client et des chantiers en cours.
Résultat : cession signée à 720 000 euros, soit la valeur d’expertise, sans décote de complaisance, avec un repreneur dont les mensualités restaient couvertes par l’exploitation. Délai total entre la première réflexion et la signature : 14 mois — cohérent avec les 12 à 18 mois jugés nécessaires pour une transmission fluide (Bpifrance Le Lab, 2025). Deux ans plus tard, l’effectif était stable et le carnet de commandes en hausse.
Estimez votre entreprise avant d’en parler à votre salarié
La réussite d’une cession interne se joue sur un chiffre de départ crédible. Tant que vous n’avez pas une fourchette de valeur objective, toute conversation avec votre repreneur potentiel reste floue — et donc risquée pour la relation comme pour le prix. Posez cette base dès maintenant grâce à notre simulateur de valorisation d’entreprise, gratuit et confidentiel. Vous pourrez ensuite structurer la suite avec méthode, qu’il s’agisse de bâtir le dossier de présentation ou de préparer l’ensemble du processus de vente de votre entreprise.
Questions fréquentes
Peut-on vendre son entreprise à un salarié et rester travailler dedans ?
Oui. De nombreux cédants restent impliqués après la vente, via un contrat de travail, une mission de conseil ou une convention de tutorat (conclue dans les 60 jours suivant la cession, pour deux mois à un an). Le cumul emploi-retraite permet même de percevoir sa pension tout en accompagnant le repreneur, sous conditions. L’essentiel est de définir ce rôle dès le début des négociations et de l’inscrire dans le contrat de cession.
Quel délai faut-il respecter pour informer les salariés ?
Au moins deux mois avant la conclusion de la vente, dans les entreprises de moins de 250 salariés, lorsque vous cédez le fonds de commerce ou plus de 50 % des parts. L’information doit être faite par un moyen donnant date certaine. Le non-respect expose à une amende civile jusqu’à 2 % du prix de vente.
Comment un salarié peut-il financer le rachat s’il n’a pas d’apport ?
Par effet de levier : une holding de reprise emprunte le prix, puis rembourse grâce aux dividendes de la société rachetée. À cela s’ajoutent le prêt Bpifrance « Contrat de Développement Transmission » (40 000 à 650 000 euros, sans garantie personnelle) et, fréquemment, un crédit-vendeur. Un apport, même modeste, reste toutefois attendu par les banques.
Vaut-il mieux vendre les titres ou le fonds de commerce ?
Cela dépend de votre structure et de votre fiscalité. La cession de parts ou d’actions transfère toute la société (actif et passif) et s’accompagne d’une garantie d’actif et de passif ; la cession du fonds isole l’activité. Chaque option a des conséquences fiscales propres : un arbitrage à mener avec votre conseil, jamais à l’aveugle.
Faut-il forcément créer une SCOP pour céder à ses salariés ?
Non. La SCOP n’est qu’une des formes possibles, adaptée quand un collectif de salariés (au moins 51 % du capital) porte le projet. Pour un repreneur unique ou un petit binôme, la holding de reprise classique est généralement plus simple et plus souple.
Vendre à un salarié rapporte-t-il moins qu’une vente à un tiers ?
Pas nécessairement. Le prix doit rester compatible avec la capacité de remboursement du repreneur, ce qui peut limiter l’enchère par rapport à un acquéreur stratégique. Mais une valorisation rigoureuse permet d’obtenir le juste prix sans décote de complaisance, comme l’illustre le cas ci-dessus. La rapidité, la confidentialité et la pérennité compensent souvent un écart de prix marginal.
Combien de temps prend une cession à un salarié ?
Comptez 12 à 18 mois entre la première réflexion et la signature pour une opération sereine (Bpifrance Le Lab, 2025), le temps de valoriser, d’informer, de monter le financement et d’organiser l’accompagnement. Anticiper évite la précipitation, première cause d’échec.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc