Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitement
Dans les dix prochaines années, 100 000 entreprises du BTP changeront de mains (source FFB). Faute de relève familiale suffisante, l’absence de successeur identifié est constatée dans près de 50 % des cas. La transmission d’une entreprise BTP est un projet à part : carnet de commandes en cours, parc matériel, qualifications Qualibat ou RGE, décennale, passif social — autant de paramètres qui éloignent la cession d’un dossier classique. Pour la céder au juste prix. Vous pouvez l’aborder comme un simple acte administratif ; ce serait une erreur coûteuse, car la cession est aussi un acte commercial qui se prépare, vous devez procéder dans le bon ordre, vous entourer des bons experts (notaire, avocat, expert-comptable, conseil en transmission) et soigner la valeur de votre société plusieurs années avant le départ.
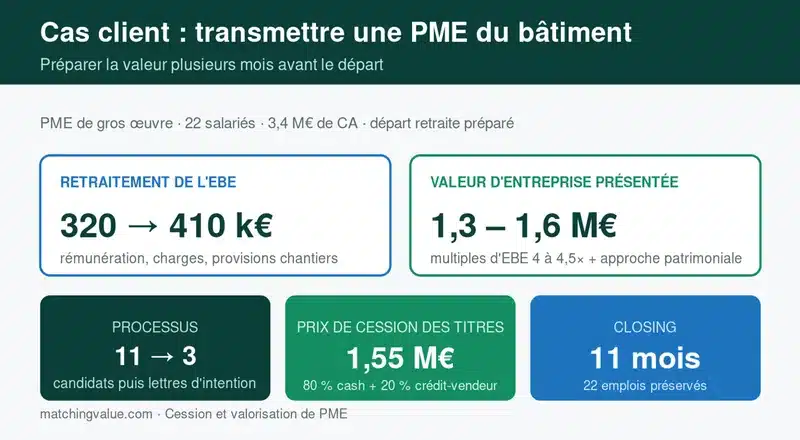
Ce guide synthétise les options de transmission, les méthodes pour évaluer la valeur d’une entreprise BTP, le rôle du pacte Dutreil pour une transmission familiale, les pièges à éviter (notamment sur la décennale et le passif), ainsi qu’un cas client concret de cession dans le gros œuvre.
Pourquoi la transmission d’une entreprise BTP est un cas à part
Un repreneur ne valorise pas une société de bâtiment comme un cabinet conseil ou une entreprise de services. Dans le BTP, le risque opérationnel est porté par le carnet de commandes, la qualité des chantiers en cours et la solidité du parc matériel. La valeur dépend aussi fortement des qualifications détenues (Qualibat, Qualifelec, RGE) et de la dépendance au dirigeant.
- Cyclicité de l’activité : la marche du marché immobilier et les politiques publiques d’investissement font varier les résultats d’un exercice à l’autre.
- Carnet de commandes : il doit représenter au moins 3 à 6 mois de chiffre d’affaires pour rassurer un repreneur.
- Charges variables élevées : matériaux, sous-traitance et intérim pèsent souvent 60 à 70 % du CA, ce qui amplifie l’impact d’un retournement.
- Garantie décennale : la responsabilité court 10 ans sur les ouvrages livrés, le repreneur doit pouvoir vérifier la couverture passée.
- Passif social : les conventions collectives du BTP imposent des indemnités spécifiques de départ à la retraite, de licenciement et autres obligations sociales à provisionner.
- Lien au dirigeant : dans une TPE/PME du bâtiment, le chiffre d’affaires dépend largement de la réputation, du réseau et du savoir-faire du chef d’entreprise.
Anticiper 3 à 5 ans avant la cession
C’est la première règle de toute cession réussie : vous devez anticiper. Un dirigeant qui ne se donne pas le temps de procéder par étapes est contraint d’accepter la première offre venue, souvent décotée. Certaines options fiscales (pacte Dutreil notamment) exigent un délai d’engagement de 5 ans minimum, ce qui rend l’anticipation indispensable pour optimiser le prix net en main.
Voici les actions à engager en amont, sur un horizon de 24 à 60 mois :
- Réalisez un diagnostic de transmissibilité pour identifier les points forts et les vulnérabilités à corriger (voir notre méthode de diagnostic).
- Optimisez la rentabilité : arbitrage des chantiers à faible marge, structuration des achats, revue de la sous-traitance, amélioration du DSO clients.
- Réduisez la dépendance au dirigeant en formalisant les procédures et en renforçant le conducteur de travaux ou le bureau d’études.
- Mettez à jour la comptabilité (comptes clients, fournisseurs, en-cours de chantier) et provisionnez le passif social aux bons niveaux.
- Vérifiez vos assurances professionnelles, en particulier la décennale et la responsabilité civile des chantiers en cours.
- Sécurisez l’immobilier d’exploitation : souvent, le repreneur préfère reprendre l’activité sans les murs, qu’il faudra sortir dans une SCI.

Cession de fonds de commerce ou cession des titres : quelle option pour une entreprise BTP ?
Deux schémas juridiques principaux structurent la cession d’une entreprise BTP. Le choix dépend de la forme de la société, des contrats en cours, des marchés publics détenus et de la situation patrimoniale du cédant. Pour un panorama plus large, consultez notre guide vendre son entreprise.
Cession de fonds de commerce
La cession porte sur l’ensemble des actifs nécessaires à l’exploitation : clientèle, enseigne, droit au bail, matériel, outillage, contrats de travail, autorisations administratives, marchandises. Le prix est versé à la société cédante, qui peut ensuite distribuer le produit aux associés sous forme de dividendes ou de boni de liquidation. Dans le BTP, ce schéma est plus rare car il oblige à transférer marché par marché et à renégocier les agréments des sous-traitants.
Cession des parts sociales ou des actions
Le repreneur acquiert directement les titres de la société et devient associé ou actionnaire. Il conserve les contrats commerciaux, les chantiers en cours, les agréments et les qualifications, ce qui est un atout majeur dans le bâtiment. C’est aussi le schéma compatible avec un pacte Dutreil pour une transmission familiale. La contrepartie : le repreneur reprend l’ensemble du passif, d’où l’importance d’une garantie d’actif et de passif (voir notre article dédié à la garantie d’actif et de passif (GAP)).
Évaluer la valeur d’une entreprise BTP : méthodes et multiples
Trois approches sont couramment combinées par les experts en évaluation. Aucune ne se suffit à elle-même : la pertinence vient du croisement et du choix d’un multiple cohérent avec le sous-secteur et le profil de risque.
- Approche patrimoniale (ANCC) : actif net comptable corrigé des plus ou moins-values latentes. Utile pour les entreprises à fort capital matériel (parc engins, foncier). Voir notre méthode actif net réévalué.
- Approche par la rentabilité : on applique un multiple à un agrégat normatif (EBE, EBITDA ou résultat d’exploitation) retraité. C’est la méthode des multiples la plus utilisée dans la cession de PME du BTP.
- Approche par les comparables : on confronte la valeur obtenue à des transactions récentes du même sous-secteur, en taille comparable.
Côté rentabilité, les fourchettes de multiples observées en 2026 pour des PME du bâtiment varient sensiblement selon le métier et le profil. Elles doivent toujours être contextualisées par l’expert-comptable, le cabinet de cession et la qualité du carnet de commandes :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
| Sous-secteur | Multiple d’EBITDA (PME) | Multiple de CA |
|---|---|---|
| Gros œuvre / maçonnerie | 3x à 5x | 0,2x à 0,5x |
| Électricité (courant fort/faible) | 4x à 7x | 0,3x à 0,7x |
| Plomberie / chauffage / CVC | 4x à 7x | 0,3x à 0,7x |
| Second œuvre généraliste | 3x à 6x | 0,25x à 0,6x |
| Rénovation énergétique (RGE) | 5x à 8x | 0,4x à 0,8x |
| BTP spécialisé (génie civil, ouvrages d’art) | 5x à 8x | 0,3x à 0,7x |
| Maintenance / contrats récurrents bâtiments | 5x à 8x | 0,4x à 0,8x |