
Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementVous valorisez votre PME à 3 millions d’euros. Le repreneur, lui, ne veut pas dépasser 2,2 millions. Cet écart de 800 000 € — près de 27 % du prix — fait capoter une cession sur trois en phase de négociation. La clause d’earn out a été conçue exactement pour ce point de blocage : plutôt que de couper la poire en deux, elle indexe une partie du prix sur les performances futures de l’entreprise. Le cédant garde une chance d’atteindre son prix, l’acquéreur ne paie le maximum que si les résultats sont au rendez-vous.
Selon le réseau d’avocats CMS, la France est l’un des pays européens où cette clause est la plus répandue : à certaines périodes, près d’un tiers des opérations conseillées comportaient un earn out. Encore faut-il en maîtriser le mécanisme, le calcul et les pièges, sous peine de transformer un outil « gagnant-gagnant » en contentieux durable. Voici un guide complet pour décider, en connaissance de cause, si l’earn out a sa place dans votre cession.
Qu’est-ce qu’une clause d’earn out ? Définition et traduction
La clause d’earn out est une clause de complément de prix conditionnel insérée dans un contrat de cession de titres (actions ou parts sociales) ou de fonds de commerce. Son principe : faire verser par l’acquéreur, au cédant, une somme additionnelle calculée a posteriori en fonction des performances réelles de la société cédée. En français, on parle aussi de clause d’ajustement de prix ou de clause d’indexation sur les bénéfices futurs.
Concrètement, le prix de cession se décompose en deux parties :
- un montant fixe, garanti, versé immédiatement au closing (la signature définitive de la cession) ;
- un montant variable, le complément de prix, versé plus tard et uniquement si l’entreprise atteint des objectifs définis à l’avance.
L’earn out intervient surtout quand cédant et acquéreur attribuent des valeurs très différentes à l’entreprise. C’est fréquent pour une société jeune, en forte croissance ou dont la valeur repose sur le dirigeant. La détermination du prix devient alors un terrain d’entente : on fige un socle, et l’avenir tranche le reste. Avant d’en arriver là, encore faut-il que la valorisation initiale soit solide : c’est tout l’enjeu d’une valorisation d’entreprise rigoureuse et du recours à la méthode des multiples.
Earn out et garantie d’actif et de passif : ne pas confondre
L’earn out regarde vers l’avenir : il récompense des performances futures. La garantie d’actif et de passif (GAP) regarde, elle, vers le passé : par cette clause, le cédant s’engage à prendre en charge des dettes ou des passifs nés avant la cession mais révélés après. Les deux mécanismes coexistent souvent dans un même protocole, mais répondent à des logiques opposées.
Comment fonctionne concrètement la clause d’earn out ?
Une fois le montant fixe versé, le complément de prix dépend d’objectifs mesurés sur une période de référence, le plus souvent comprise entre un et trois ans après la cession. Au terme de chaque échéance, si les objectifs sont atteints, la fraction d’earn out correspondante est versée. Sinon, elle est réduite, voire nulle, selon ce que prévoit le contrat.
Une clause d’earn out bien construite repose sur quatre composantes que vous devez verrouiller dès la rédaction :
- Les objectifs de performance : les indicateurs qui déclenchent le versement (chiffre d’affaires, résultat, EBE/EBITDA, mais aussi des critères non financiers comme la signature d’un contrat ou l’obtention d’un brevet).
- La période de référence : la durée pendant laquelle ces objectifs sont mesurés, cohérente avec le cycle d’activité de l’entreprise.
- Le mode de calcul et les modalités de paiement : linéaire, progressif, « tout ou rien », ou combiné, avec un versement en numéraire, en actions ou un mix des deux.
- Les clauses de sécurité : audits, expert indépendant, droit de veto, gestion loyale de l’entreprise pendant la période.
La présence du cédant pendant la période d’earn out est souvent déterminante. Beaucoup de clauses prévoient une mission d’accompagnement, ce qui rejoint la logique de la cession accompagnée et facilite la transition.
Comment calcule-t-on le montant d’un earn out ?
Le calcul du complément de prix s’appuie sur un ou plusieurs indicateurs de performance. Les plus courants sont :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
- le chiffre d’affaires : objectif, facile à vérifier, mais il ne dit rien de la rentabilité ;
- l’EBE (excédent brut d’exploitation), proche de l’EBITDA anglo-saxon (Earnings Before Interest, Taxes, Depreciation and Amortization), qui mesure la performance opérationnelle ; plus fidèle, mais sensible aux retraitements comptables ;
- le résultat net ou des objectifs non financiers (clients gagnés, projets livrés).
Les modalités de calcul varient : proportionnelle au degré d’atteinte (linéaire), par paliers (progressive), ou « tout ou rien ». Il est vivement conseillé de borner le dispositif avec un plancher (en dessous duquel rien n’est versé) et un plafond (qui limite l’exposition de l’acquéreur).
Prenons un exemple chiffré simple. Une société est cédée pour 5 millions d’euros, dont 1 million conditionné à un earn out réparti sur 3 ans, soit environ 333 000 € par an. L’objectif : 10 % de croissance du résultat net annuel. Si le résultat net était de 1 000 000 € l’année de la cession, il doit atteindre 1 100 000 € la première année, 1 210 000 € la deuxième et 1 331 000 € la troisième pour déclencher chaque tranche. Une année manquée, et la fraction correspondante saute. Cet exemple, volontairement simplifié, montre l’importance de définir chaque terme au cordeau.
Quel pourcentage du prix et quelle durée pour un earn out ?
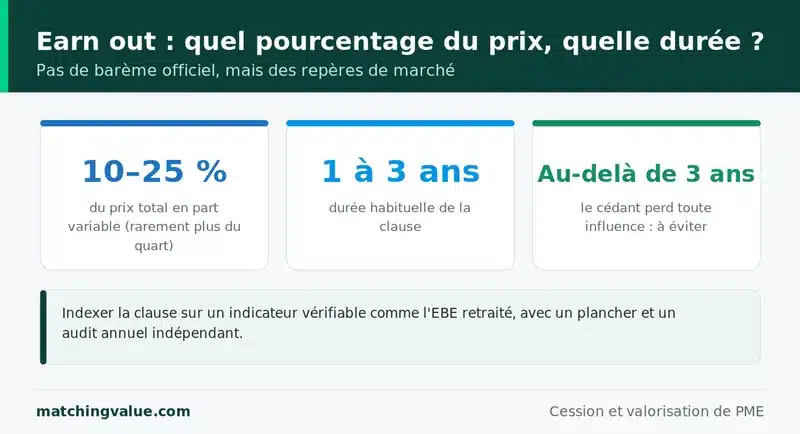
Il n’existe pas de barème officiel, mais des fourchettes de marché se dégagent. La part variable représente le plus souvent entre 10 % et 25 % du prix total — elle dépasse rarement le quart de la valeur. La durée, elle, s’étale généralement de un à trois ans. Au-delà de trois ans, la logique s’inverse : le cédant perd progressivement toute influence sur des résultats dont dépend pourtant son complément de prix, ce qui déséquilibre la clause.
Le contexte de marché joue aussi. D’après l’indice Argos, la valorisation médiane des PME européennes non cotées est passée d’environ 11,6 fois l’EBITDA mi-2021 à 9 fois l’EBITDA fin 2023. Quand les valorisations refluent, l’earn out redevient un terrain d’entente précieux : il permet au vendeur de viser le prix initialement espéré sans imposer ce risque à l’acquéreur dès le premier jour.
Avantages et inconvénients pour le cédant et l’acquéreur
Pour l’acquéreur, l’earn out réduit le coût d’entrée, étale le paiement et lie une partie du prix à la rentabilité réelle. Il bénéficie souvent, en prime, des compétences du cédant resté aux commandes pendant la transition.
Pour le cédant, c’est à double tranchant. Avantage : un potentiel de plus-value supérieur à une cession sèche, une offre plus attractive, donc une vente plus facile à conclure. Inconvénient : il ne perçoit pas tout de suite l’intégralité du prix, ne maîtrise plus seul la gestion, et son complément dépend d’objectifs qui peuvent échapper à son contrôle. Un earn out mal calibré peut donc se retourner contre lui — d’où l’intérêt de ne l’envisager qu’après une due diligence sérieuse et un dossier de présentation solide qui réduisent l’asymétrie d’information.
Les pièges à éviter avec un earn out
⚠️ Voici les écueils que nous voyons le plus souvent compromettre un complément de prix :
- Un prix indéterminé : en droit français, le prix d’une cession doit être déterminé ou déterminable. Une formule floue (« en cas de hausse significative du chiffre d’affaires ») expose à la nullité pure et simple de la cession.
- La manipulation des résultats : sans garde-fous, l’acquéreur peut réallouer des charges, modifier le périmètre ou décaler des investissements pour réduire artificiellement les indicateurs.
- Le flou sur le périmètre : si la société change de structure (filiales, fusions) pendant la période, comment comparer ? Le contrat doit prévoir les retraitements.
- La requalification en salaire : si le complément ressemble trop à une rémunération de fonctions exercées après la cession, l’administration peut le requalifier, avec un traitement très différent.
- Une durée trop longue : au-delà de trois ans, les frictions relationnelles et la perte d’influence du cédant deviennent ingérables.
Le conseil Matching Value : ne négociez jamais un earn out sur la seule base d’un pourcentage. Ce qui protège le cédant, ce sont les définitions. Faites inscrire dans la clause les postes précis de la liasse fiscale qui composent l’indicateur retenu, désignez dès la signature un expert indépendant chargé d’arbitrer les désaccords, et exigez une clause de « gestion normale » interdisant à l’acquéreur de dégrader volontairement les comptes. Une page de définitions vaut mieux qu’un point de pourcentage.
Cas client : un éditeur de logiciel débloqué par l’earn out
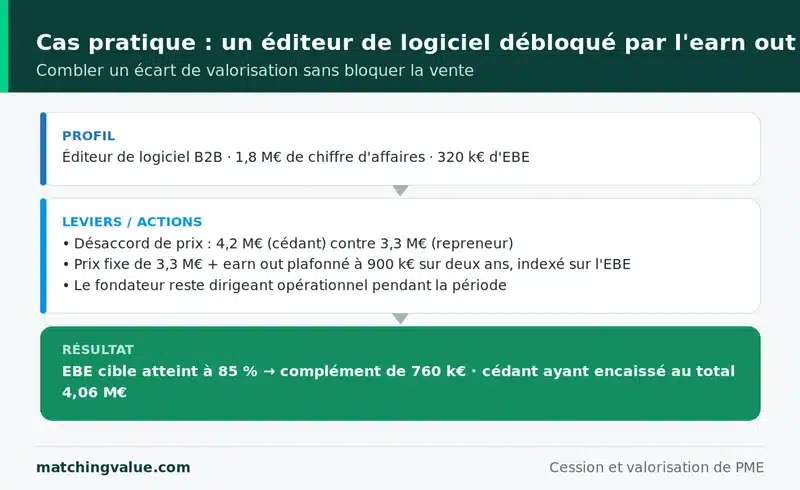
Un éditeur de logiciel B2B réalisant 1,8 million d’euros de chiffre d’affaires et 320 000 € d’EBE souhaitait céder. Désaccord net sur la valeur : le dirigeant l’estimait à 4,2 M€, le repreneur à 3,3 M€, jugeant le carnet de commandes trop dépendant du fondateur.
La solution retenue : un prix fixe de 3,3 M€ au closing, complété par un earn out plafonné à 900 000 € sur deux ans, indexé sur l’EBE retraité, avec un plancher d’EBE et un audit annuel par un expert-comptable indépendant. Le fondateur restait dirigeant opérationnel pendant 24 mois.
Résultat : l’EBE cible a été atteint à hauteur de 85 %, déclenchant un complément de 760 000 €. Le délai total — du closing au versement de la dernière tranche — a été de 26 mois. Le cédant a finalement encaissé 4,06 M€, très proche de son objectif initial, et l’acquéreur n’a payé le prix fort qu’une fois la rentabilité confirmée. Sans earn out, la négociation aurait probablement échoué.
Comment sécuriser votre earn out avant de signer
La qualité de la clause se joue à la rédaction, pas au moment du litige. Quelques réflexes de bon sens, à valider avec vos conseils juridiques et financiers :
- définir chaque indicateur avec une précision chirurgicale (postes inclus, postes exclus, normes comptables retenues) ;
- établir un business plan sur la période pour vérifier que les objectifs sont réellement atteignables ;
- prévoir un mécanisme d’arbitrage (expert indépendant, médiation) avant tout recours judiciaire ;
- encadrer les événements exogènes (changement réglementaire, crise sectorielle) qui échappent aux deux parties ;
- articuler l’earn out avec les autres clauses du protocole de cession et, le cas échéant, avec un crédit vendeur.
Sur le plan fiscal, retenez le principe général : le complément de prix n’est imposé qu’au moment où il est effectivement perçu, et relève en principe du régime des plus-values. Les modalités précises dépendent de votre situation — Matching Value n’est pas un conseil fiscal et nous vous invitons à les faire valider par un avocat fiscaliste avant de signer.
Faites évaluer votre entreprise avant de négocier votre earn out
Un earn out se négocie d’autant mieux que le socle de prix est crédible et étayé. Avant d’entrer en discussion, faites estimer la valeur de votre société pour savoir ce que vous défendez : utilisez notre outil de valorisation d’entreprise et appuyez-vous sur notre méthode pour vendre votre entreprise dans les meilleures conditions. Un prix de base bien argumenté, c’est un earn out moins risqué.
FAQ : vos questions sur l’earn out
Qu’est-ce qu’une clause d’earn out en une phrase ?
C’est une clause de complément de prix qui oblige l’acquéreur à verser au cédant une somme additionnelle, calculée après la cession en fonction des performances réelles de l’entreprise sur une période donnée.
Comment calculer le montant d’un earn out ?
On applique un mode de calcul (linéaire, progressif ou « tout ou rien ») à un indicateur de performance — chiffre d’affaires, EBE/EBITDA ou résultat net — mesuré sur la période de référence, en encadrant le tout par un plancher et un plafond.
Quel pourcentage du prix représente un earn out ?
Le plus souvent entre 10 % et 25 % du prix total. La part variable dépasse rarement le quart de la valeur de l’entreprise, pour ne pas faire reposer l’essentiel du prix sur l’incertitude.
Combien de temps dure un earn out ?
Généralement de un à trois ans. Au-delà, le cédant perd toute influence sur les résultats dont dépend son complément de prix, ce qui rend la clause déséquilibrée et source de conflits.
Quelle est la fiscalité du complément de prix ?
Le principe général : le complément n’est imposé qu’au moment de son versement effectif et relève du régime des plus-values. Les modalités exactes dépendent de votre situation et doivent être validées par un conseil fiscal.
Comment se protéger d’un acquéreur qui dégraderait les résultats ?
En inscrivant dans la clause des engagements de gestion loyale (maintien du périmètre, budget minimum, non-modification de la politique commerciale) et en prévoyant un audit annuel des comptes par un expert indépendant pendant toute la durée de l’earn out.
Earn out et garantie d’actif et de passif, est-ce la même chose ?
Non. L’earn out porte sur des performances futures et augmente le prix ; la garantie d’actif et de passif couvre des passifs passés révélés après la cession. Les deux peuvent figurer dans le même protocole.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc