

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementQu’est-ce que la due diligence du point de vue du cédant ?
La due diligence — ou audit d’acquisition, en français — est l’ensemble des vérifications que réalise un acquéreur potentiel avant de finaliser une transaction. Elle intervient après la signature de la lettre d’intention (LOI) et avant l’acte définitif de cession. Du point de vue de l’acheteur, il s’agit de confirmer ce que vous lui avez présenté et d’identifier les risques cachés. Du point de vue du cédant — le vôtre — c’est un moment d’exposition totale : vous ouvrez vos livres, vos contrats, vos données RH, vos dossiers fiscaux. C’est un exercice de transparence, mais aussi une opportunité de démontrer la solidité de votre entreprise. On distingue deux logiques de due diligence :- La due diligence côté acquéreur : menée par les conseils de l’acheteur (expert-comptable, avocat, parfois consultant stratégique). C’est la plus courante.
- La Vendor Due Diligence (VDD) : initiée par le cédant lui-même, avant même de mettre l’entreprise sur le marché. Elle permet d’anticiper les questions, de corriger les anomalies en amont et de renforcer la crédibilité du dossier de cession. De plus en plus pratiquée dans les transactions M&A supérieures à 5 M€.
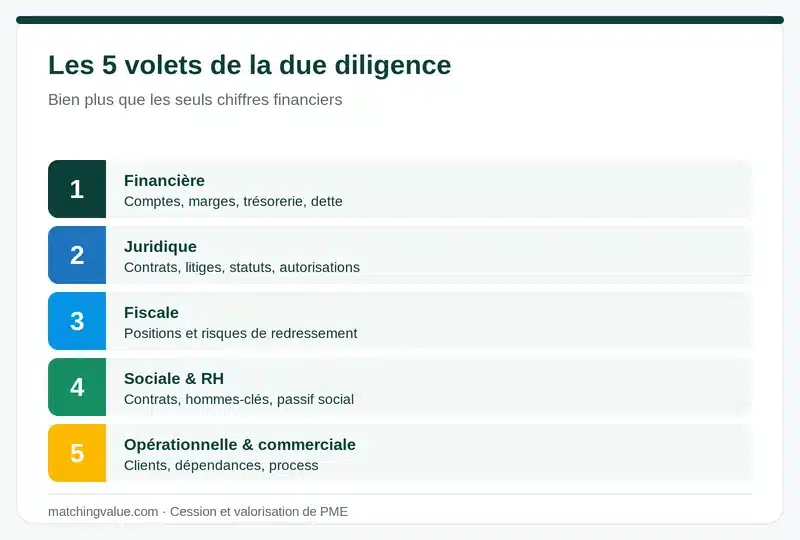
Ce que l’acquéreur va examiner : les 5 volets de la due diligence
1. La due diligence financière
C’est le cœur de l’audit. L’expert-comptable de l’acquéreur va analyser vos trois derniers bilans et comptes de résultat, la qualité et la récurrence de votre chiffre d’affaires, votre EBITDA retraité (hors éléments exceptionnels et rémunération du dirigeant), vos besoins en fonds de roulement, votre endettement net et vos flux de trésorerie. L’objectif : vérifier que les chiffres présentés dans le dossier de présentation correspondent bien à la réalité.2. La due diligence juridique
L’avocat de l’acquéreur examine vos statuts, la répartition du capital, vos contrats clients et fournisseurs (durée, clauses de résiliation, renouvellement), vos baux commerciaux, vos marques et brevets déposés, ainsi que l’existence de litiges en cours ou passés. Un mandat de cession bien structuré prévoit en amont la mise à plat de ces éléments.3. La due diligence fiscale
Elle porte sur vos déclarations fiscales des cinq dernières années, les éventuels redressements ou vérifications en cours, la conformité TVA, et les risques liés à des montages fiscaux. Un risque fiscal non identifié peut déclencher une clause d’ajustement de prix ou une garantie de passif renforcée.4. La due diligence sociale et RH
L’acquéreur analyse vos contrats de travail, vos accords collectifs, l’ancienneté et la structure de vos équipes, les risques prud’homaux, et la dépendance à des collaborateurs clés. Dans les PME françaises, 35 % de la valeur repose en moyenne sur 5 à 7 personnes stratégiques — la dépendance au dirigeant reste le risque n°1 identifié par les acquéreurs.5. La due diligence opérationnelle et commerciale
Cette dimension prend de plus en plus de poids : concentration du chiffre d’affaires sur quelques clients, qualité du carnet de commandes, dépendance à un fournisseur unique, robustesse des processus internes, outils IT, et conformité RGPD. Un CA concentré à 60 % sur un seul client est un signal d’alerte immédiat pour tout acquéreur.Comment préparer votre dataroom avant la due diligence
La dataroom est l’espace de partage sécurisé (physique ou virtuel) dans lequel vous déposez l’ensemble des documents demandés par l’acquéreur. Sa qualité dit beaucoup de votre professionnalisme — et peut accélérer ou ralentir considérablement le processus. Une dataroom bien organisée, complète et à jour est le signal le plus fort que vous pouvez envoyer à un acquéreur sérieux. Elle réduit le nombre de questions, limite les allers-retours, et renforce la confiance. Documents financiers à préparer :- Bilans et comptes de résultat des 3 derniers exercices (liasse fiscale complète)
- Situations comptables intermédiaires de l’année en cours
- Tableaux de flux de trésorerie
- Prévisionnel d’activité (business plan à 3 ans)
- Tableau de variation du BFR
- État des dettes financières et des engagements hors bilan
- Statuts de la société à jour
- Registre des mouvements de titres
- Procès-verbaux d’assemblées générales des 5 dernières années
- Contrats clients et fournisseurs significatifs
- Baux commerciaux
- Titres de propriété intellectuelle (marques, brevets, noms de domaine)
- Historique des contentieux et litiges
- Contrats de travail des cadres clés
- Organigramme et fiches de poste
- Accords d’entreprise et règlement intérieur
- DUERP (Document Unique d’Évaluation des Risques Professionnels) à jour
- Bulletins de salaire des 12 derniers mois des cadres dirigeants
- Déclarations fiscales des 5 dernières années
- Historique des contrôles fiscaux et URSSAF
- Attestations de régularité sociale
Les 5 pièges qui font chuter la valeur pendant la due diligence
Durée et déroulement type d’une due diligence de PME
Pour une PME valorisée entre 1 et 30 M€, une due diligence dure en moyenne 4 à 8 semaines à partir de l’ouverture de la dataroom. Ce délai peut s’allonger si les documents sont incomplets, si des questions restent sans réponse, ou si l’acquéreur multiplie les demandes de clarification. Le déroulement type se déroule en trois temps :- Ouverture de la dataroom (J+0 à J+3) : vous déposez l’ensemble des documents préparés. L’acquéreur et ses conseils commencent leur analyse. Prévoyez un interlocuteur unique côté cédant pour centraliser les réponses.
- Questionnaires et échanges (J+5 à J+30) : les conseils de l’acquéreur envoient des listes de questions (Q&A). Répondez dans les délais convenus — chaque jour de retard allonge le processus global et peut fragiliser la motivation de l’acquéreur.
- Rapport de due diligence et ajustements (J+30 à J+50) : l’acquéreur reçoit les rapports de ses conseils et peut demander une renégociation du prix, une garantie de passif renforcée, ou des conditions suspensives spécifiques. C’est là que votre préparation paie : un dossier solide limite les demandes d’ajustement.
Cas client : traverser la due diligence sans perdre de valeur
Un dirigeant de PME industrielle en région Auvergne-Rhône-Alpes — 8 M€ de CA, 45 salariés, secteur sous-traitance mécanique — avait décidé de céder après 22 ans à la tête de son entreprise. Problème : 58 % de son chiffre d’affaires était concentré sur deux clients grands-comptes, et il n’avait jamais formalisé ses processus de production. Douze mois avant la mise sur le marché, il engage un travail de préparation structuré : formalisation des processus clés avec le directeur de production, sécurisation contractuelle avec les deux clients principaux (renouvellement de contrats sur 3 ans), mise en place d’un tableau de bord mensuel lisible pour un tiers, et constitution d’une dataroom complète avec son expert-comptable. Résultat : lors de la due diligence, conduite par un fonds de capital-transmission, aucune surprise majeure n’est apparue. Le rapport final a conclu à un niveau de risque « maîtrisé ». La cession s’est conclue en 6 semaines après l’ouverture de la dataroom, au prix initialement négocié, sans renégociation à la baisse. La garantie de passif a été limitée à 18 mois — contre 24 à 36 mois dans les transactions comparables moins préparées.Le conseil Matching Value : La due diligence ne se prépare pas la semaine précédant l’ouverture de la dataroom — elle se prépare 12 à 18 mois avant la mise sur le marché. Chaque risque que vous identifiez et corrigez vous-même est un risque que l’acquéreur ne pourra pas utiliser contre vous en négociation. La mécanique de transmission qui protège votre valeur commence bien avant le premier contact avec un acquéreur.
Estimez votre entreprise avant d’entrer en due diligence
La due diligence ne crée pas de valeur — elle la révèle ou l’érode. Pour aborder cette étape avec confiance, vous devez connaître la valeur réelle de votre entreprise avant même que l’acquéreur commence son audit. Une valorisation sérieuse de votre entreprise vous permet de :- Identifier en amont les éléments qui pèsent sur votre valorisation
- Négocier en position de force sur la base d’une valeur documentée
- Préparer vos réponses aux questions de l’acquéreur sur les retraitements
- Fixer un prix plancher réaliste avant d’entrer en négociation
FAQ — Due diligence et cession d’entreprise
Qu’est-ce que la due diligence lors d’une cession d’entreprise ?
La due diligence (ou audit d’acquisition) est l’ensemble des vérifications menées par l’acquéreur — via ses conseils financiers, juridiques et fiscaux — avant de finaliser le rachat d’une entreprise. Elle intervient après la lettre d’intention et vise à confirmer les informations transmises, identifier les risques et valider le prix de cession.Combien de temps dure une due diligence de PME ?
Pour une PME valorisée entre 1 et 30 M€, la due diligence dure en moyenne 4 à 8 semaines à compter de l’ouverture de la dataroom. Ce délai s’allonge si les documents sont incomplets ou si les échanges Q&A sont lents. Une dataroom bien préparée est le levier le plus efficace pour respecter le calendrier.Quels documents préparer pour la due diligence ?
Les documents essentiels sont : bilans et comptes de résultat des 3 derniers exercices, liasses fiscales complètes, contrats clients et fournisseurs significatifs, baux commerciaux, contrats de travail des cadres clés, déclarations fiscales des 5 dernières années, statuts et registre des titres, et tout document relatif aux litiges en cours ou passés.Peut-on perdre de la valeur pendant la due diligence ?
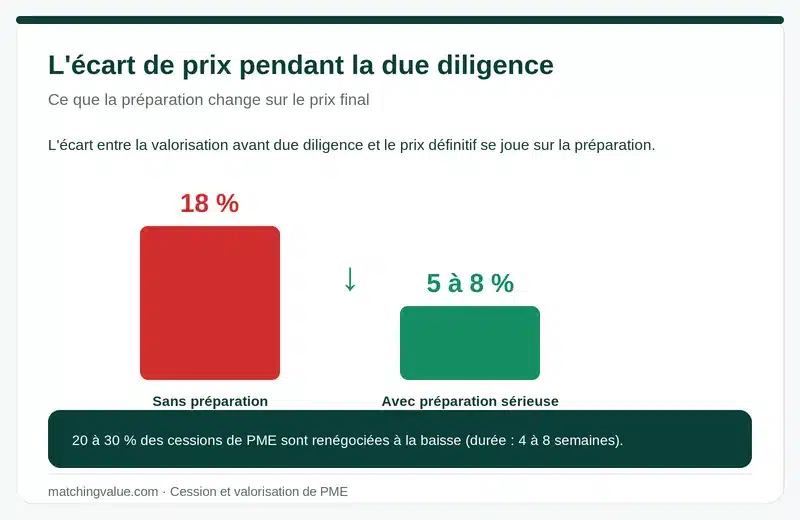
Oui. L’écart moyen entre la valorisation pre-due diligence et le prix définitif atteint 18 % pour les PME françaises. Les principales causes : découverte de risques fiscaux, concentration client excessive, dépendance au dirigeant, contrats fragilisants. Une préparation sérieuse 12 à 18 mois avant la cession réduit cet écart significativement.Qu’est-ce qu’une dataroom et comment la préparer ?
La dataroom est un espace de partage sécurisé — le plus souvent une plateforme cloud dédiée — dans lequel vous déposez l’ensemble des documents demandés par l’acquéreur. Pour la préparer efficacement : structurez-la en dossiers thématiques (financier, juridique, fiscal, RH, opérationnel), nommez vos fichiers de façon explicite, et vérifiez que chaque document est à jour avant de les déposer. Une dataroom bien organisée réduit les allers-retours et accélère la clôture.Qu’est-ce qu’une Vendor Due Diligence (VDD) ?
La Vendor Due Diligence (VDD) est un audit réalisé à l’initiative du cédant, avant la mise sur le marché de l’entreprise. Contrairement à la due diligence classique conduite par l’acquéreur, la VDD permet au vendeur d’anticiper les risques, de les corriger en amont et de présenter un rapport d’audit « prêt à l’emploi » aux acquéreurs potentiels. Elle renforce la crédibilité du dossier et peut accélérer sensiblement le processus de cession.Que se passe-t-il si la due diligence révèle des problèmes ?
Selon la nature des problèmes découverts, plusieurs issues sont possibles : renégociation du prix à la baisse, demande d’une garantie de passif renforcée, introduction de clauses suspensives, ou — dans les cas les plus graves — rupture des négociations. Entre 20 et 30 % des transactions de PME échouent ou se renégocient significativement en phase de due diligence. C’est pourquoi la préparation en amont, idéalement avec un conseil en cession d’entreprise, est déterminante.Selon le volet à auditer, approfondissez avec nos guides dédiés : la vendor due diligence (audit préparé par le vendeur), la due diligence juridique et la due diligence informatique.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc