

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUn maçon qui a posé sa première brique à 15 ans, une aide-soignante entrée en poste à 17 ans, un artisan qui a repris l’atelier familial avant sa majorité : pour ces parcours commencés tôt, attendre 64 ans pour partir serait une double peine. Le dispositif de retraite anticipée pour carrière longue (que les caisses désignent par le sigle RACL) existe précisément pour eux. Il autorise un départ dès 58, 60, 62 ou 63 ans, soit parfois quatre années et seize trimestres gagnés sur l’âge légal.
Encore faut-il franchir deux conditions strictes, repérer les trimestres de jeunesse qui dorment, oubliés, sur le relevé de carrière, et composer avec un calendrier qui vient de bouger : la suspension de la réforme des retraites de 2023, actée par la loi de financement de la Sécurité sociale pour 2026, redessine les bornes d’âge à compter du 1er septembre 2026. Voici comment fonctionne réellement ce dispositif, et les points sur lesquels un dossier se gagne ou se perd.
Le dispositif carrière longue, en clair
La retraite anticipée pour carrière longue permet à un assuré ayant commencé à travailler jeune de liquider sa retraite avant l’âge légal de droit commun (fixé entre 62 et 64 ans selon l’année de naissance). La logique est simple : une personne qui cotise depuis ses 15 ou 16 ans atteint souvent sa durée d’assurance complète bien avant les autres. Le législateur reconnaît cet effort en avançant la date de départ possible.
Le dispositif s’applique dans la quasi-totalité des régimes de base : salariés du privé (régime général et régime agricole), indépendants, exploitants agricoles, professions libérales, fonction publique d’État, hospitalière et territoriale, ainsi qu’une large part des régimes spéciaux. Les régimes complémentaires, dont l’Agirc-Arrco pour les salariés du privé, appliquent les mêmes règles. Seul le Régime additionnel de la fonction publique (RAFP) reste à l’écart. Selon une étude de la Cnav publiée en mars 2023, 130 376 personnes ont bénéficié d’une retraite anticipée pour carrière longue en 2021, contre 158 100 en 2015 : un départ sur six environ emprunte encore cette voie.
Point capital, qui rassure beaucoup de futurs retraités : un départ pour carrière longue se fait automatiquement à taux plein. Vous ne subissez aucune décote, puisque l’éligibilité repose justement sur le fait d’avoir validé la durée d’assurance requise.
Les deux conditions cumulatives à remplir
Beaucoup d’assurés se croient éligibles sur un seul critère et déchantent. Le dispositif repose sur deux conditions cumulatives : pour en bénéficier, vous devez les remplir toutes les deux, faute de quoi le départ anticipé est refusé.
Condition 1 : avoir commencé à travailler jeune
Vous devez avoir validé un nombre de trimestres minimum en tout début d’activité, avant la fin de l’année civile de vos 16, 18, 20 ou 21 ans selon la porte de départ visée. La règle exacte : 5 trimestres avant la date butoir, ramenés à 4 trimestres si vous êtes né entre le 1er octobre et le 31 décembre. Pour un début d’activité comme non-salarié agricole, 4 trimestres suffisent, sans référence à la date d’anniversaire.
Condition 2 : avoir une durée d’assurance cotisée suffisante
Vous devez ensuite réunir, sur l’ensemble de votre carrière, la durée d’assurance cotisée exigée pour le taux plein de votre génération. Concrètement, cette durée atteint 170 trimestres pour les générations nées entre 1963 et mars 1965, 171 trimestres pour les personnes nées entre avril et décembre 1965, puis 172 trimestres (soit 43 annuités) à partir de la génération 1966. Ces seuils tiennent compte du report d’un an introduit par la suspension de la réforme, applicable aux pensions prenant effet à compter du 1er septembre 2026.
Une précision de vocabulaire utile ici : la durée d’assurance cotisée ne se confond pas avec la durée d’assurance « tous trimestres ». Pour bien distinguer trimestres cotisés, validés et assimilés, notre article sur les différences entre trimestres validés, cotisés, assimilés et équivalents détaille chaque catégorie.
À quel âge pouvez-vous partir ?
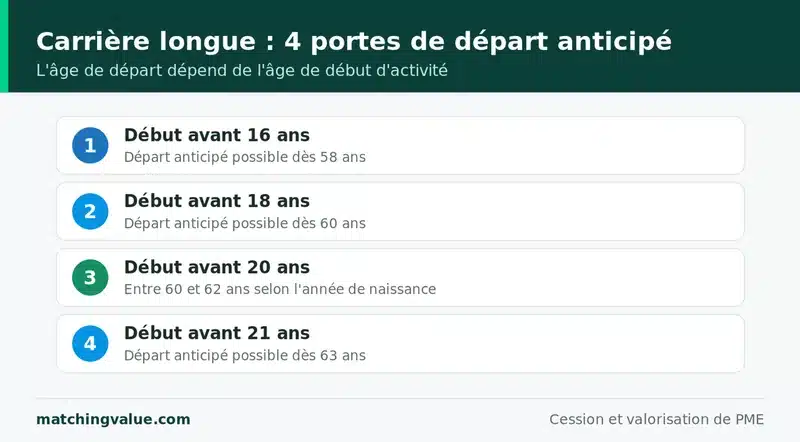
Quatre portes de départ anticipé existent, selon l’âge auquel vous avez démarré votre vie professionnelle :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
- 58 ans si vous avez commencé à travailler avant 16 ans ;
- 60 ans si vous avez commencé avant 18 ans ;
- entre 60 et 62 ans, selon votre année de naissance, si vous avez commencé avant 20 ans ;
- 63 ans si vous avez commencé avant 21 ans.
La porte des 20 ans suit un calendrier progressif lié à la génération. Une personne née en 1964 ayant commencé avant 20 ans peut partir à 60 ans et 3 mois ; née en 1966, à 61 ans et 9 mois ; née à partir de 1971, à 62 ans. Pour les bornes de 16, 18 et 21 ans, l’âge reste stable à 58, 60 et 63 ans. Ces repères, à jour de la suspension de la réforme des retraites, méritent d’être vérifiés au trimestre près sur votre situation : l’écart d’un seul trimestre de naissance change parfois la date de plusieurs mois.
Quels trimestres comptent : cotisés et « réputés cotisés »
C’est la partie la plus technique, et celle où les dossiers se jouent. Tous les trimestres figurant sur votre relevé ne pèsent pas le même poids selon le critère mesuré.
Pour la condition de début de carrière (les 4 ou 5 premiers trimestres), seuls les trimestres effectivement cotisés au titre d’un travail rémunéré sont retenus, c’est-à-dire des périodes qui ont donné lieu à cotisations. Les périodes de chômage, de maladie ou de service national sont ici exclues. Pour la durée d’assurance cotisée totale, en revanche, la réglementation tolère un nombre limité de trimestres dits « réputés cotisés », c’est-à-dire des périodes assimilées que la loi assimile à des cotisations :
- jusqu’à 4 trimestres de chômage indemnisé ;
- jusqu’à 4 trimestres de maladie et d’accident du travail (périodes indemnisées) ;
- jusqu’à 4 trimestres de service militaire ou national ;
- tous les trimestres de congé maternité ;
- jusqu’à 2 trimestres d’invalidité ;
- jusqu’à 4 trimestres au titre de l’assurance vieillesse des parents au foyer (AVPF) ou de l’assurance vieillesse des aidants (AVA) ;
- les trimestres de majoration acquis au titre du compte professionnel de prévention (C2P), lié à la pénibilité.
Le total de périodes assimilées prises en compte ne peut dépasser 4 trimestres par an. À noter que l’article 104 de la loi de financement de la Sécurité sociale pour 2026 élargit, à compter du 1er septembre 2026, certaines majorations liées aux enfants (maternité, éducation) parmi les périodes réputées cotisées. Si une partie de votre durée repose sur des périodes de chômage, l’impact de ces plafonds mérite une lecture attentive : notre dossier sur l’impact du chômage sur la retraite complémentaire complète utilement ce point, tout comme celui consacré au service militaire et à la validation des droits.
Ce que change la suspension de la réforme en 2026
Le décret publié au Journal officiel le 8 mai 2026 a officialisé les ajustements consécutifs à la suspension de la réforme des retraites de 2023, décidée par la loi de financement de la Sécurité sociale pour 2026. En pratique, le calendrier de relèvement est repoussé d’un an : le seuil des 172 trimestres (43 années) s’applique désormais aux générations nées à partir de 1966, et l’âge légal de 64 ans concernera les personnes nées en 1969 plutôt qu’en 1968. Les nouvelles bornes d’âge de la carrière longue entrent en vigueur le 1er septembre 2026.
Pour les personnes nées entre le 1er septembre 1961 et le 31 décembre 1963, une clause de sauvegarde issue des décrets du 3 juin 2023 reste mobilisable : celles qui justifiaient de 168 trimestres cotisés au 31 août 2023 peuvent partir selon les règles antérieures à la réforme. Cette mécanique fine illustre pourquoi deux personnes nées la même année, mais à quelques mois d’écart, n’ont pas toujours la même date de départ.
Les démarches, étape par étape
Un départ anticipé bien préparé commence un à deux ans avant la date visée. Voici l’enchaînement recommandé :
- Vérifiez votre relevé de carrière sur lassuranceretraite.fr ou info-retraite.fr, en contrôlant surtout les premières années. C’est là que se cachent les trimestres manquants.
- Faites corriger toute erreur ou tout oubli : la demande de régularisation est ouverte dès 55 ans et peut prendre plusieurs mois. Notre guide pour récupérer et lire son relevé de carrière et celui sur les erreurs fréquentes du relevé de carrière vous aident à repérer les anomalies.
- Rassemblez les justificatifs de début d’activité : bulletins de salaire, contrats, livret d’apprentissage, avis d’imposition de l’époque.
- Obtenez votre attestation de départ anticipé via le service « Obtenir mon âge de départ à la retraite » de votre espace personnel.
- Déposez votre demande unique de retraite (valable pour tous vos régimes) environ 4 à 6 mois avant la date souhaitée.
Une règle de prudence prime sur tout : n’arrêtez jamais de travailler avant d’avoir obtenu la confirmation écrite de votre situation par l’ensemble de vos régimes de base et complémentaires.
Cas terrain : deux trimestres oubliés, deux ans gagnés
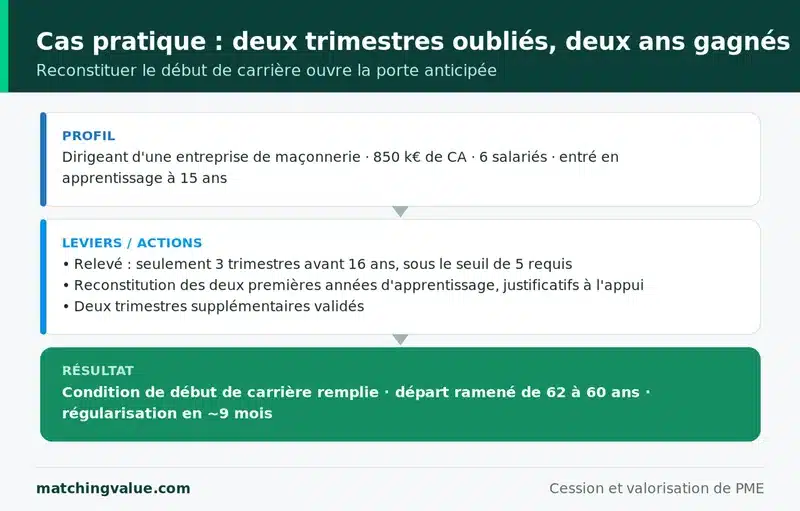
Marc dirige une petite entreprise de maçonnerie en Vendée (850 000 € de chiffre d’affaires, 6 salariés). Entré en apprentissage à 15 ans en 1981, il prévoyait de céder son entreprise puis de partir à la retraite à 62 ans. En préparant son dossier, son relevé n’affichait que 3 trimestres avant ses 16 ans, sous le seuil de 5 requis pour la porte des 58 ans, et il se croyait bloqué jusqu’à l’âge légal.
La reconstitution de ses deux premières années d’apprentissage, justificatifs à l’appui (livret d’apprentissage et bulletins retrouvés auprès de la chambre des métiers), a permis de faire valider 2 trimestres supplémentaires. Résultat : condition de début de carrière remplie, durée d’assurance cotisée atteinte, et un départ ramené de 62 à 60 ans. Délai de traitement de la régularisation puis de la demande : environ 9 mois. Deux années de pension gagnées, et une cession qu’il a pu caler sereinement sur ce nouveau calendrier. Pour les dirigeants dans cette situation, articuler départ et transmission est décisif : notre article sur vendre son entreprise avant la retraite explique comment synchroniser les deux.
Les pièges à éviter
⚠️ Plusieurs erreurs reviennent systématiquement dans les dossiers refusés :
- Les trimestres de jeunesse oubliés. Jobs d’été non déclarés, apprentissage d’avant 1992 mal reporté, CDD courts d’employeurs disparus, passage de la MSA au régime général : ce sont précisément ces trimestres qui conditionnent la porte d’entrée. Un seul manquant peut décaler le départ de deux ans.
- Le plafond sur le chômage. Seuls 4 trimestres de chômage indemnisé sont « réputés cotisés ». Une personne avec 8 trimestres de chômage n’en verra retenir que 4, ce qui peut faire passer un total de 172 à 168 trimestres et fermer le droit.
- Le rachat de trimestres « Fillon » n’est pas utilisable pour ouvrir un droit à la retraite anticipée pour carrière longue. Avant de racheter, vérifiez l’usage réel : notre dossier sur le rachat de trimestres détaille ce que chaque type de rachat permet, ou non.
- Le cumul emploi-retraite reste plafonné entre la liquidation anticipée et l’âge légal : reprendre une activité sans en mesurer les limites peut réduire la pension.
Le conseil Matching Value : ne raisonnez jamais sur le seul nombre total de trimestres. La carrière longue se gagne d’abord sur les quatre ou cinq trimestres de début d’activité, qui sont aussi les plus fragiles sur un relevé. Faites vérifier ces toutes premières années par un spécialiste avant de fixer une date de départ ou, pour un dirigeant, une date de cession : c’est l’investigation la plus rentable de tout le dossier.
Faire le point sur votre situation
La retraite anticipée pour carrière longue récompense les parcours commencés tôt, mais elle se joue sur des détails de relevé et un calendrier mouvant. Un bilan retraite permet de reconstituer vos trimestres de jeunesse, de confirmer votre porte de départ (58, 60, 62 ou 63 ans) et de sécuriser votre durée d’assurance cotisée avant tout dépôt. Vous pouvez explorer l’ensemble de nos ressources sur le dossier retraite, comprendre le coût d’un bilan retraite, ou estimer en amont vos droits si vous envisagez de valider des trimestres sans activité. L’objectif reste le même : partir à la bonne date, sans perdre un trimestre auquel vous avez droit.
Questions fréquentes
Peut-on partir avant 64 ans avec une carrière longue ?
Oui. C’est tout l’objet du dispositif : selon votre âge de début d’activité (avant 16, 18, 20 ou 21 ans) et votre durée d’assurance cotisée, vous pouvez partir dès 58, 60, 62 ou 63 ans, avant l’âge légal de droit commun.
Combien de trimestres faut-il pour une retraite anticipée carrière longue ?
Il faut réunir la durée d’assurance cotisée du taux plein de votre génération : 170 trimestres pour les générations 1963 à mars 1965, 171 pour avril à décembre 1965, et 172 trimestres (43 ans) à partir de 1966. S’y ajoute la condition de 4 ou 5 trimestres validés en début de carrière.
Le service militaire et le chômage comptent-ils pour la carrière longue ?
Oui, mais dans des limites. Le service militaire et le chômage indemnisé sont retenus comme « réputés cotisés » à hauteur de 4 trimestres chacun pour la durée totale. En revanche, ils ne comptent pas pour la condition spécifique de début de carrière, qui n’admet que des trimestres réellement cotisés.
La maternité et les périodes d’invalidité sont-elles prises en compte ?
Tous les trimestres de congé maternité sont réputés cotisés, et les périodes d’invalidité le sont dans la limite de 2 trimestres. À partir du 1er septembre 2026, certaines majorations liées aux enfants entrent également dans le décompte.
La suspension de la réforme change-t-elle les âges de départ en 2026 ?
Oui. Le décret du 8 mai 2026 repousse d’un an le calendrier : 172 trimestres pour la génération 1966 et au-delà, âge légal de 64 ans pour la génération 1969. Les nouvelles bornes de la carrière longue s’appliquent au 1er septembre 2026.
Le rachat de trimestres permet-il d’accéder au dispositif ?
Non pour le rachat « Fillon », qui ne peut ouvrir un droit à la retraite anticipée pour carrière longue. Certains rachats spécifiques (par exemple Madelin) peuvent en revanche être comptabilisés. Vérifiez toujours l’usage avant d’engager une dépense.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc