

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementChaque année, environ 730 000 salariés français partent à la retraite selon les chiffres de la Cnav 2024. Pour un dirigeant de PME, chaque départ déclenche une chaîne de formalités : notification, préavis, calcul de l’indemnité, déclaration en DSN, contribution patronale spécifique. Une erreur sur la procédure peut requalifier la rupture du contrat de travail en licenciement sans cause réelle et sérieuse, avec à la clé plusieurs mois de salaires en dommages-intérêts. Et si vous préparez une cession, un départ en retraite mal cadré peut aussi peser sur la valorisation et sur la due diligence sociale.
Ce guide s’adresse aux dirigeants et responsables RH de PME. Il détaille les deux cas de figure – départ volontaire et mise à la retraite d’office – avec les délais, les documents et les pièges à connaître avant de rédiger le moindre courrier.
Départ volontaire ou mise à la retraite : deux régimes juridiques distincts
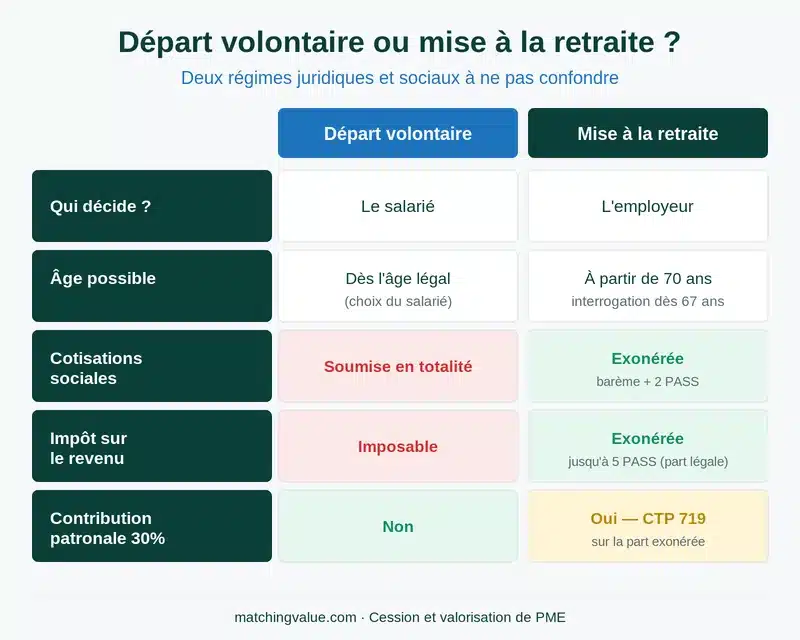
Le Code du travail distingue deux hypothèses. La confusion entre les deux coûte cher au contentieux.
Le départ volontaire à la retraite : à l’initiative du salarié
Le salarié rompt seul son contrat de travail pour bénéficier de sa pension de vieillesse. Le Code du travail n’impose aucune forme, mais l’usage veut que le salarié notifie sa décision par lettre recommandée avec accusé de réception. Cette formalité sécurise la date de départ et fixe le point de départ du préavis.
La mise à la retraite d’office : à l’initiative de l’employeur
Vous ne pouvez mettre un salarié à la retraite d’office qu’à partir de 70 ans. En-deçà, vous n’avez qu’un droit d’interrogation : trois mois avant les 67 ans du salarié, vous pouvez lui demander par écrit s’il accepte de partir. Il dispose d’un mois pour répondre. Vous pouvez réitérer la demande chaque année jusqu’à son 69e anniversaire inclus. Un refus vous interdit d’agir pendant douze mois.
Attention à un arrêt récent de la Cour de cassation (Cass. soc., 22-13.694) : la mise à la retraite d’office reste possible à 70 ans même si le salarié a été embauché après ses 65 ans, dès lors qu’il l’a été avant son 70e anniversaire. À l’inverse, tout salarié embauché après ses 70 ans échappe définitivement à la mise à la retraite d’office.
La procédure côté employeur : ce que vous devez faire, étape par étape
Que le départ soit volontaire ou d’office, votre rôle d’employeur ne se limite pas à accuser réception. Six actions structurent la sortie.
- Accuser réception de la lettre du salarié (ou notifier votre décision) par écrit, avec date précise. Ce document fait courir le préavis.
- Vérifier la convention collective applicable : préavis plus long, indemnité majorée, procédure formelle spécifique. La convention prime dès qu’elle est plus favorable.
- Contrôler le statut du salarié. Un salarié protégé (délégué syndical, membre du CSE, conseiller prud’homal) ne peut être mis à la retraite sans l’autorisation préalable de l’inspection du travail, peu importe l’âge.
- Calculer l’indemnité et provisionner la charge dans le compte de résultat de l’exercice.
- Déclarer en DSN le nombre de salariés mis à la retraite au cours de l’année N, au plus tard le 31 janvier de l’année N+1 (à défaut, pénalité de 600 fois le SMIC horaire, soit environ 7 100 € en 2026).
- Remettre les documents de fin de contrat : certificat de travail, reçu pour solde de tout compte, attestation France Travail.
Durée du préavis : ce que la loi impose
Le délai de préavis à respecter est calqué sur celui du licenciement et dépend de l’ancienneté du salarié dans l’entreprise. La durée légale minimale se lit ainsi :
- Moins de 6 mois d’ancienneté : durée fixée par la convention collective, le contrat de travail ou les usages de la branche.
- De 6 mois à moins de 2 ans : 1 mois.
- 2 ans et plus : 2 mois.
Une convention collective peut prévoir un délai plus long : le contrat de travail des cadres, par exemple, fixe fréquemment un préavis de 3 mois. Employeur et salarié peuvent aussi convenir d’une dispense de préavis, avec ou sans paiement de l’indemnité compensatrice.
Calculer l’indemnité de départ ou de mise à la retraite
Le salaire de référence
Le salaire de référence est le plus avantageux des deux calculs suivants pour le salarié :
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
- 1/12 de la rémunération brute des 12 derniers mois précédant le départ ;
- 1/3 des 3 derniers mois (avec proratisation des primes annuelles).
Le barème légal
L’indemnité légale de mise à la retraite reprend le barème de l’indemnité légale de licenciement :
- 1/4 de mois de salaire de référence par année d’ancienneté pour les 10 premières années ;
- 1/3 de mois au-delà de 10 ans.
Pour un départ volontaire, le barème conventionnel est souvent plus généreux. L’indemnité légale minimale démarre à 1/2 mois pour 10 ans d’ancienneté, 1 mois pour 15 ans, 1,5 mois pour 20 ans, 2 mois à partir de 30 ans. Consultez systématiquement votre convention collective avant tout calcul.
Fiscalité et cotisations : deux régimes très différents
L’écart de traitement social entre les deux formules a un impact budgétaire majeur pour l’employeur dont le salarié atteint l’âge de départ. L’indemnité de départ volontaire est soumise en totalité aux cotisations sociales et à la CSG-CRDS, et intégralement imposable à l’impôt sur le revenu. L’indemnité de mise à la retraite, elle, est exonérée de cotisations dans la limite du barème conventionnel et de 2 fois le PASS (soit 94 200 € en 2026), et exonérée d’impôt sur le revenu jusqu’à 5 fois le PASS pour la fraction légale.
Mais la mise à la retraite déclenche une contribution patronale spécifique de 30 % sur la fraction d’indemnité exonérée de cotisations, à déclarer via le CTP 719. Au-delà de 10 PASS d’indemnité versée, la totalité redevient soumise à cotisations sociales et CSG-CRDS.
Cas terrain : PME de menuiserie industrielle, 42 salariés, chef d’atelier à 68 ans
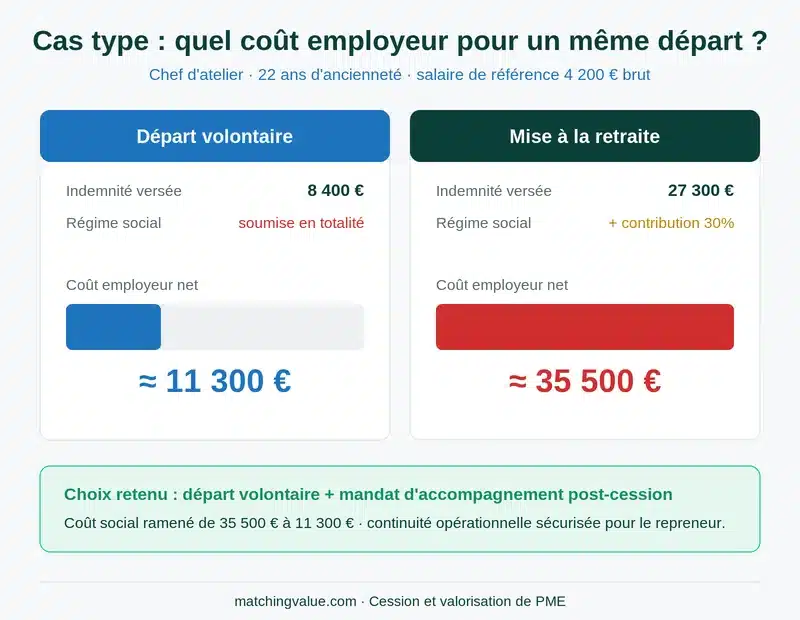
Un dirigeant nous a récemment consultés dans le cadre d’une préparation à la cession. Son chef d’atelier, présent depuis 22 ans, avait accepté le principe d’un départ à la retraite pour fin 2026 (à 68 ans). Le dirigeant hésitait entre attendre un départ volontaire ou anticiper via une mise à la retraite négociée à ses 67 ans.
Simulation réalisée sur un salaire de référence de 4 200 € brut mensuels :
- Départ volontaire : indemnité conventionnelle de 2 mois = 8 400 €, soumise en totalité à cotisations (~46 % de charges patronales + salariales). Coût employeur net ~11 300 €.
- Mise à la retraite (avec accord du salarié à 67 ans) : indemnité légale = 4 200 × (1/4 × 10 + 1/3 × 12) = 27 300 €, exonérée de cotisations mais contribution patronale de 30 % = 8 190 €. Coût employeur net ~35 500 €.
Résultat : le dirigeant a laissé partir le salarié en départ volontaire, mais a négocié un accompagnement de 6 mois post-cession sous forme de mandat social rémunéré – transféré au repreneur. Le coût social est passé de 35 500 à 11 300 €, et la continuité opérationnelle est sécurisée pendant la période sensible de reprise. Délai total : 4 mois entre la première consultation et le closing.
Départs en retraite et cession d’entreprise : un enjeu de due diligence
Si vous préparez une transmission, chaque départ en retraite planifié devient un point de contrôle en due diligence sociale. Les acquéreurs regardent trois choses.
D’abord la pyramide des âges : une cohorte de salariés proches de l’âge légal signale un risque de perte de compétences dans les 24 mois. Un chef d’atelier ou un commercial partant en même temps que le dirigeant amplifie le risque post-closing.
Ensuite les provisions pour indemnités de fin de carrière (IFC), qui doivent apparaître au bilan si l’entreprise ne les a pas externalisées auprès d’un assureur. Une PME de 40 salariés avec une ancienneté moyenne de 12 ans porte typiquement 80 000 à 150 000 € d’IFC. Cette dette sociale se traduit mécaniquement en ajustement de prix.
Enfin les engagements pris par courriers ou promesses verbales : primes de départ non contractuelles, complémentaires santé prolongées, véhicule de fonction conservé. Tout engagement écrit remonte dans le dossier de présentation et le pacte social. Ces éléments influent directement sur le calcul de la valeur d’entreprise et sur la structure du prix, sujet que nous détaillons dans notre guide sur les méthodes de valorisation par les multiples.
Le conseil Matching Value — Six mois avant toute cession, réalisez un audit RH ciblé sur les salariés à moins de 3 ans de l’âge de départ à la retraite. Cet audit sécurise le processus pour le repreneur et neutralise deux à cinq points de décote sur le prix. Nos partenaires en mandat de cession intègrent systématiquement ce diagnostic dans la préparation.
Pièges à éviter pour l’employeur
- Confondre départ volontaire et mise à la retraite dans les courriers. Un accusé de réception mal formulé peut être requalifié en licenciement.
- Notifier une mise à la retraite d’office avant 70 ans sans accord préalable écrit du salarié : requalification quasi-automatique en licenciement sans cause réelle et sérieuse.
- Oublier de vérifier la convention collective. Certaines branches (bâtiment, métallurgie, chimie) prévoient des indemnités plus élevées, ou une procédure d’entretien préalable.
- Ne pas déclarer les mises à la retraite en DSN avant le 31 janvier de l’année suivante : pénalité de 600 SMIC horaires par salarié omis.
- Sous-estimer la contribution patronale de 30 % sur l’indemnité de mise à la retraite, souvent oubliée dans le budget social prévisionnel.
- Négliger le statut protégé. Un membre du CSE ou un délégué syndical impose systématiquement l’autorisation de l’inspection du travail.
- Interroger un salarié pendant un arrêt maladie : la procédure est nulle et la mise à la retraite requalifiée.
Anticiper les départs pour valoriser votre entreprise
La bonne gestion des départs à la retraite ne se limite pas à l’administration. Pour un dirigeant qui prépare la cession de son entreprise, elle devient un levier de valorisation. Une pyramide des âges maîtrisée, des provisions IFC externalisées, un plan de succession pour les postes clés : ces trois éléments réduisent le risque perçu par le repreneur et sécurisent le prix.
À l’inverse, une entreprise qui subit ses départs – trois départs simultanés dans un atelier de production, un directeur commercial qui part sans successeur, une équipe dirigeante entièrement au-delà de 65 ans – voit sa fourchette de valorisation compressée de 10 à 20 % en moyenne selon la sensibilité de l’acquéreur.
Vous vous demandez ce que vaut votre entreprise et quels leviers activer avant cession ? Testez notre simulateur de valorisation gratuit en 3 minutes ou prenez rendez-vous avec l’un de nos consultants pour un diagnostic personnalisé.
FAQ – Déclarer le départ à la retraite d’un employé
Quel est le délai de préavis en cas de départ à la retraite ?
Le délai légal est identique à celui du licenciement : 1 mois entre 6 mois et 2 ans d’ancienneté, 2 mois à partir de 2 ans. Une convention collective peut allonger ce délai, notamment pour les cadres (souvent 3 mois).
Un employeur peut-il forcer un salarié à partir à la retraite ?
Non avant 70 ans. Entre 67 et 69 ans, l’employeur peut interroger le salarié par écrit trois mois avant son anniversaire, mais le salarié n’est pas obligé d’accepter. À partir de 70 ans, l’employeur peut mettre le salarié à la retraite d’office sans consentement, sous réserve qu’il ait été embauché avant ses 70 ans.
Quelle indemnité verser en cas de mise à la retraite d’office ?
Au minimum l’indemnité légale de licenciement : 1/4 de mois de salaire par année d’ancienneté pour les 10 premières années, puis 1/3 au-delà. Si la convention collective prévoit une indemnité plus favorable, elle s’applique. La convention prime toujours dès qu’elle avantage le salarié.
Comment déclarer un départ à la retraite en DSN ?
Le motif de rupture doit être renseigné dans la DSN mensuelle (code 034 pour départ volontaire, 036 pour mise à la retraite d’office). Un signalement Fin de contrat de travail est également transmis à France Travail. Le nombre annuel de mises à la retraite se déclare avant le 31 janvier de l’année suivante, sous peine de pénalité.
Un salarié en arrêt maladie peut-il être mis à la retraite ?
Non. La mise à la retraite pendant un arrêt maladie est nulle et systématiquement requalifiée en licenciement sans cause réelle et sérieuse. Il faut attendre la reprise effective du travail pour engager la procédure.
Faut-il verser une indemnité compensatrice de congés payés ?
Oui, systématiquement. Les congés acquis mais non pris à la date de rupture du contrat de travail sont indemnisés et intégrés dans le solde de tout compte. Cette indemnité est soumise à cotisations comme un salaire ordinaire.
Quels documents remettre au salarié qui part à la retraite ?
Trois documents obligatoires : le certificat de travail, le reçu pour solde de tout compte et l’attestation France Travail (ex-Pôle emploi). L’employeur transmet également à la caisse de retraite complémentaire les données nécessaires via la DSN.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc