

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementPrès d’un tiers des personnes qui liquident aujourd’hui leur retraite ont cotisé à plusieurs régimes au cours de leur carrière. C’est le cas de très nombreux dirigeants : douze ans comme cadre salarié, puis vingt ans à la tête d’une SARL en tant que travailleur indépendant, parfois une activité libérale en parallèle. Résultat, au moment du départ, la pension ne tombe pas d’une seule caisse mais se reconstitue, morceau par morceau, auprès de chacun des régimes de retraite traversés.
Cette situation porte un nom : vous êtes polypensionné. Et la pluriactivité, loin d’être un détail administratif, change concrètement le calcul de votre pension de retraite, l’ordre de vos démarches et même le montant final. Cet article s’adresse aux dirigeants et aux actifs qui ont cumulé plusieurs statuts — salarié, indépendant, fonction publique, profession libérale. Vous y trouverez la distinction qui commande tout le calcul (régimes alignés ou non), le fonctionnement de la liquidation unique, les règles du cumul emploi-retraite, un cas terrain chiffré et les pièges qui coûtent le plus cher.
Pluriactivité, polyassuré, polypensionné : de quoi parle-t-on ?
La pluriactivité désigne le fait d’exercer, au cours d’une même période, plusieurs activités professionnelles relevant de régimes de protection sociale distincts. Concrètement, vous êtes pluriactif si vous cumulez une activité salariée et une activité indépendante, ou deux activités indépendantes qui dépendent de caisses différentes (par exemple exploitant agricole et gérant majoritaire de SARL). En revanche, un dirigeant qui est à la fois artisan et commerçant relève d’une seule caisse de retraite : il n’est pas considéré comme pluriactif.
Pendant que vous cotisez à plusieurs régimes en même temps, vous êtes polyassuré. Une fois à la retraite, lorsque ces différents régimes vous versent chacun une pension, vous devenez polypensionné (le terme « pluripensionné » est équivalent). La nuance compte : on peut avoir été affilié successivement à différents régimes sans jamais les cumuler la même année, et rester polypensionné au moment de liquider ses droits.
Au titre de chaque activité, vous cotisez pour une retraite de base et, dans la plupart des cas, pour une retraite complémentaire. Un salarié du privé cotise ainsi à la Cnav (base) et à l’Agirc-Arrco (complémentaire) ; un indépendant cotise à la Sécurité sociale des indépendants pour sa base et sa complémentaire. Si vous avez exercé sous différents statuts, vous accumulez donc des droits dans plusieurs caisses de retraite à la fois pour la base et pour la complémentaire.
Régimes alignés et régimes non alignés : la distinction qui change tout
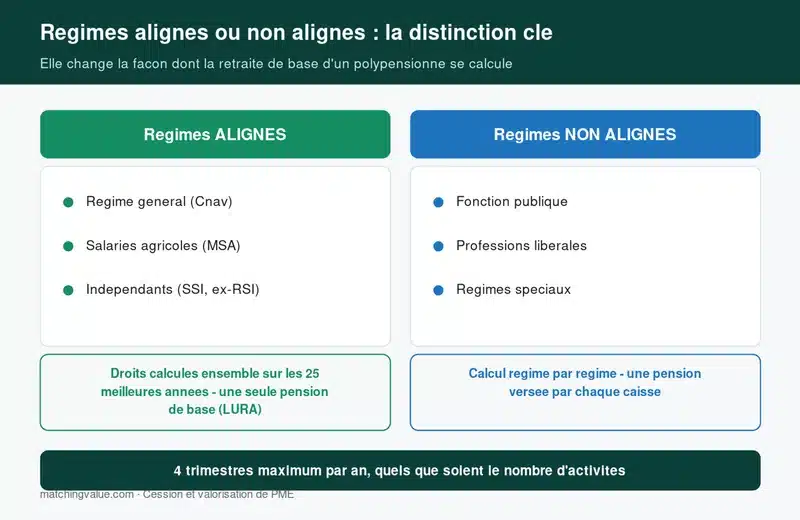
Tout le calcul d’une retraite de polypensionné repose sur une frontière fixée par la réforme Fillon de 2003, qui a posé le principe d’un traitement équitable des assurés quels que soient les régimes traversés. Pour appliquer ce principe, une partie des régimes se sont « alignés » sur le régime général, celui qui regroupe le plus d’assurés.
Les régimes alignés sont au nombre de trois :
- le régime général des salariés du privé (Cnav) ;
- le régime des salariés agricoles (MSA salariés) ;
- le régime des travailleurs indépendants — artisans, commerçants et industriels — géré par la Sécurité sociale des indépendants (SSI, ex-RSI), désormais adossée au régime général.
Les régimes non alignés obéissent à leurs propres règles de calcul : la fonction publique (d’État, territoriale, hospitalière), les professions libérales (caisses regroupées sous la CNAVPL), les exploitants agricoles (MSA exploitants) et les régimes spéciaux. Point essentiel : les retraites complémentaires ne sont jamais alignées, quel que soit le régime. Elles se calculent en points et se demandent caisse par caisse.
Pourquoi cette distinction est-elle décisive ? Parce qu’entre deux régimes alignés, vos droits sont mutualisés et calculés ensemble, alors qu’entre un régime aligné et un régime non aligné (par exemple privé et fonction publique), chaque caisse calcule et verse sa part séparément. Si votre carrière mêle public et privé, notre guide dédié au calcul de la retraite en carrière mixte public-privé détaille cette mécanique.
Comment se calcule la retraite d’un polypensionné ?
Le principe général tient en une phrase : le montant total de votre retraite est égal à l’addition des pensions, de base et complémentaires, dues par chacun des régimes auxquels vous avez cotisé. Mais derrière cette addition, trois règles de calcul méritent votre attention.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
La durée d’assurance se compte tous régimes confondus. Pour savoir si vous atteignez le taux plein, on additionne l’ensemble de vos trimestres acquis dans tous les régimes. La durée requise varie de 166 à 172 trimestres selon votre année de naissance. Attention au plafond : une année ne peut jamais valider plus de 4 trimestres, même si vous cotisez simultanément comme salarié et comme indépendant. Cotiser double une même année n’ajoute donc pas de trimestres au-delà de quatre — mais améliore vos revenus pris en compte et vos points de complémentaire. Pour distinguer ce qui compte vraiment, voyez notre article sur les différences entre trimestres validés, cotisés, assimilés et équivalents.
Le salaire annuel moyen est calculé sur 25 années. Dans les régimes alignés, la pension de base s’appuie sur la moyenne de vos 25 meilleures années, tous régimes alignés confondus. Si vous avez travaillé 18 ans comme salarié et 10 ans comme indépendant, ces 28 années sont examinées ensemble et seules les 25 meilleures sont retenues. Les retraites complémentaires, elles, fonctionnent en points : vos cotisations ont acheté des points, convertis en pension au moment du départ en multipliant le nombre de points par la valeur du point.
Décote ou surcote selon vos trimestres : si la durée d’assurance requise n’est pas atteinte, une décote réduit chaque pension de base. À l’inverse, des trimestres au-delà du seuil ouvrent droit à une surcote. Ces mécanismes s’appliquent au regard de votre carrière entière, pas régime par régime.
La LURA : une seule pension pour les régimes alignés
Depuis le 1er juillet 2017, les polypensionnés qui n’ont relevé que de régimes alignés bénéficient de la liquidation unique des régimes alignés (LURA). Concrètement, vous ne percevez plus qu’une seule pension de base pour l’ensemble de vos périodes salariées du privé, agricoles et indépendantes. Une seule caisse — en général la dernière à laquelle vous avez été affilié — calcule le montant en tenant compte de tous les droits acquis dans les régimes alignés, puis se coordonne avec les autres sans que vous ayez à intervenir.
La LURA concerne les assurés nés à partir de 1953 ayant cotisé à au moins deux des trois régimes alignés. Elle ne vaut que pour la retraite de base : vos retraites complémentaires (Agirc-Arrco pour le salariat, complémentaire des indépendants) restent versées à part. Pour comprendre cette part complémentaire, souvent sous-estimée, consultez notre dossier sur le décompte de la retraite complémentaire Agirc-Arrco.
Polypensionné : avantage ou inconvénient ?
📊 Le Conseil d’orientation des retraites (COR) a comparé la situation des polypensionnés à celle des monopensionnés. Le résultat est nuancé. Côté défavorable : le calcul du salaire annuel moyen peut pénaliser ceux qui ont relevé d’un régime aligné puis d’un régime non aligné, car le salaire moyen est alors proratisé selon la durée passée dans chaque régime — on retient rarement les 25 meilleurs salaires de toute la carrière. Côté favorable : les règles de durée d’assurance, qui additionnent tous les trimestres, profitent souvent aux polypensionnés. La pluriactivité n’est donc ni un cadeau ni une punition automatique : tout dépend de la combinaison exacte de vos régimes.
Pluriactivité du dirigeant : à quelle caisse cotiser ?
Beaucoup de dirigeants cumulent un mandat social et une activité salariée, ou une activité indépendante avec un emploi. Dans le cas d’un cumul activité indépendante non agricole et activité salariée, vous êtes affilié au régime général au titre de vos deux activités, avec des cotisations propres à chaque statut. Pour l’assurance vieillesse, vous cotisez bien aux deux titres et les droits acquis se cumulent — d’où l’intérêt, pour la pension, de ne pas négliger l’activité « secondaire ».
Pour la couverture santé, en revanche, un seul régime vous rembourse : celui dont relève votre activité principale, définie depuis un décret de 2015 comme la plus ancienne, sauf exercice d’un droit d’option pour basculer vers le régime de votre nouvelle activité. Notez aussi qu’un salarié qui lance une activité indépendante en parallèle doit vérifier les clauses de son contrat de travail (exclusivité, non-concurrence) et son obligation de loyauté.
Le conseil Matching Value — Avant tout arbitrage de fin de carrière, demandez à chacune de vos caisses un décompte écrit de vos droits, régime par régime. Beaucoup de dirigeants pluriactifs raisonnent sur leur seule pension « principale » et découvrent trop tard une complémentaire ou une période d’indépendant oubliée. C’est en consolidant l’ensemble que vous voyez votre vraie retraite — et que vous décidez sereinement de la suite.
Cumul emploi-retraite : continuer une activité après la liquidation
Une fois votre retraite liquidée, rien ne vous oblige à cesser toute activité. Le cumul emploi-retraite vous autorise à reprendre ou poursuivre un travail tout en percevant vos pensions. Le cumul est intégral et sans plafond de revenus si vous remplissez trois conditions : avoir liquidé l’ensemble de vos retraites (base et complémentaire), avoir atteint l’âge légal de départ, et réunir les conditions du taux plein.
Une évolution récente mérite votre attention : les nouvelles règles ont mis fin aux anciens « groupes de régimes ». Désormais, les cotisations versées pendant le cumul ne créent en principe plus de nouveaux droits — sauf en cas de cumul intégral, qui peut ouvrir une seconde pension, plafonnée. Pour un dirigeant qui envisage de rester actif après avoir cédé ou allégé son activité, ce point pèse dans le calendrier. Si la cession de votre entreprise s’inscrit dans cette transition, notre article sur le fait de vendre son entreprise avant la retraite éclaire l’articulation entre les deux décisions.
Les pièges à éviter
⚠️ La retraite des polypensionnés concentre quelques erreurs récurrentes, souvent coûteuses :
- Oublier une période ancienne : un premier emploi salarié de quelques années, en début de carrière, ouvre des droits qui se perdent si la caisse correspondante n’est pas sollicitée. Vérifiez votre relevé de carrière intégralement.
- Croire que la LURA règle tout. Elle ne couvre que la base des régimes alignés ; chaque retraite complémentaire reste à demander auprès de sa propre caisse.
- Mal coordonner les dates de départ. L’âge légal et le taux plein s’apprécient régime par régime pour les régimes non alignés : partir trop tôt d’un côté peut figer une décote durable.
- Sous-estimer l’effet du salaire annuel moyen proratisé entre un régime aligné et un régime non aligné, qui peut réduire la pension de base.
- Négliger les points de complémentaire d’une courte période d’indépendant ou de salariat : ils s’additionnent et pèsent sur le montant final.
Un relevé de carrière comportant des trous ou des anomalies se corrige : c’est l’objet de notre guide sur la validation des trimestres de retraite, complété par les solutions de rachat de trimestres lorsque des années manquent.
Cas terrain : un dirigeant polypensionné récupère 7 trimestres
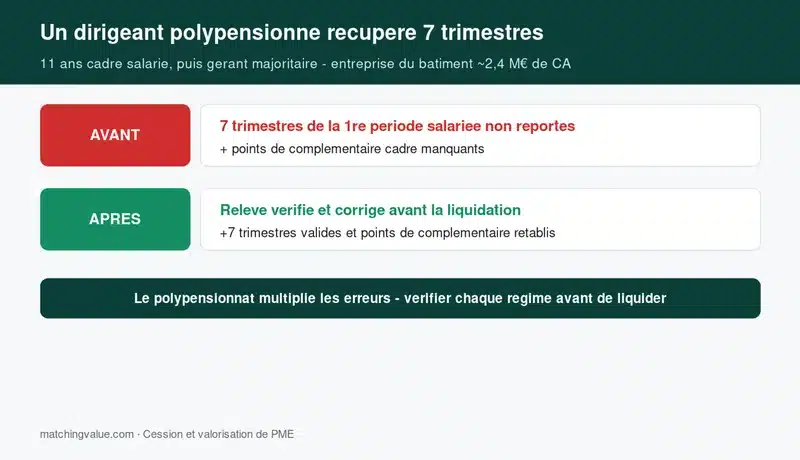
Prenons le cas, représentatif, d’un dirigeant que nous appellerons M. T. Avant de créer son entreprise de second œuvre du bâtiment (chiffre d’affaires d’environ 2,4 M€), il avait été cadre salarié pendant 11 ans, puis gérant majoritaire de SARL — donc travailleur indépendant — pendant 23 ans. Polypensionné typique : régime général et Agirc-Arrco pour sa période salariée, Sécurité sociale des indépendants pour la suite.
En préparant son départ, l’examen de son relevé de carrière a révélé deux anomalies : 7 trimestres validés lors de sa première période salariée n’apparaissaient pas, et une fraction de ses points de retraite complémentaire de cadre n’avait pas été reportée. Après reconstitution des justificatifs et coordination entre les caisses, ces 7 trimestres ont été rétablis — ce qui lui a évité une décote sur sa pension de base — et la régularisation des points a représenté de l’ordre de 130 € par mois de pension supplémentaire, à vie. Délai de traitement entre le bilan et la régularisation : environ 4 mois. La leçon vaut pour la plupart des carrières morcelées : la valeur se trouve dans les périodes que l’on croyait négligeables.
Faire le point sur vos régimes avant de décider
Une carrière de dirigeant pluriactif produit une retraite éclatée entre plusieurs caisses de retraite, avec des règles de calcul qui ne se parlent pas toujours. Avant d’arbitrer une date de départ, un cumul emploi-retraite ou la cession de votre société, la première étape est de consolider l’ensemble de vos droits, régime de base par régime de base et complémentaire par complémentaire.
Pour structurer cette démarche, commencez par notre dossier complet sur la retraite du dirigeant, puis approfondissez avec le guide pratique du calcul de la retraite et, pour la part complémentaire, l’article sur le relevé de retraite complémentaire. Un point d’étape clair aujourd’hui vous évite des regrets définitifs au moment de liquider vos pensions.
FAQ — Pluriactivité et cumul de régimes de retraite
Qu’est-ce qu’un polypensionné ?
Un polypensionné est une personne qui a cotisé à au moins deux régimes de retraite différents au cours de sa carrière, parce qu’elle a exercé sous plusieurs statuts (salarié, indépendant, fonction publique, profession libérale). À la retraite, chacun de ces régimes lui verse une pension : son revenu total est la somme de ces pensions de base et complémentaires.
Qu’est-ce que la LURA et qui en bénéficie ?
La liquidation unique des régimes alignés (LURA), en vigueur depuis le 1er juillet 2017, permet de ne percevoir qu’une seule pension de base lorsque l’on a relevé uniquement de régimes alignés (privé, salariés agricoles, indépendants). Elle concerne les assurés nés à partir de 1953 ayant cotisé à au moins deux de ces régimes. Les retraites complémentaires restent versées séparément.
Combien de trimestres peut-on valider par an en cas de pluriactivité ?
Quatre au maximum, quelle que soit l’intensité de votre activité. Même en cotisant simultanément comme salarié et comme indépendant, une année civile ne peut valider plus de 4 trimestres. Le double statut n’augmente donc pas le nombre de trimestres au-delà de ce plafond, mais il peut améliorer vos revenus pris en compte et vos points de retraite complémentaire.
Régimes alignés et non alignés : quelle différence pour le calcul ?
Entre régimes alignés (Cnav, MSA salariés, indépendants), les droits de base sont calculés ensemble, sur les 25 meilleures années tous régimes confondus, et liquidés en une seule pension via la LURA. Entre un régime aligné et un régime non aligné (fonction publique, professions libérales, exploitants agricoles), chaque caisse calcule et verse sa pension selon ses propres règles.
Un dirigeant salarié et indépendant cotise-t-il deux fois pour sa retraite ?
Oui. En cas de cumul d’une activité salariée et d’une activité indépendante, vous cotisez à l’assurance vieillesse au titre de chaque activité et les droits acquis s’additionnent. Pour la couverture santé, en revanche, un seul régime vous rembourse, celui de votre activité principale, sauf droit d’option.
La pluriactivité augmente-t-elle ou diminue-t-elle la pension ?
Cela dépend de la combinaison de vos régimes. Selon le COR, le calcul du salaire annuel moyen proratisé peut pénaliser certains polypensionnés ayant relevé d’un régime aligné et d’un régime non aligné, tandis que l’addition des durées d’assurance les avantage souvent. Un décompte précis, régime par régime, est le seul moyen de connaître votre situation réelle.
Comment demander sa retraite quand on a cotisé à plusieurs régimes ?
Une seule demande en ligne, sur le portail inter-régimes info-retraite.fr, suffit désormais : elle est transmise à toutes vos caisses de retraite de base. Les retraites complémentaires doivent toutefois être confirmées auprès de chaque caisse concernée. Anticipez la démarche plusieurs mois avant la date de départ visée, surtout si votre carrière mêle des régimes alignés et non alignés.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc