

Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementTrois semaines après le décès de son mari, Martine reçoit un courrier de la caisse de retraite. Elle pense qu’il s’agit du versement automatique d’une partie de la pension de son époux. Erreur : la pension de réversion n’est jamais versée d’office. Sans démarche de sa part, elle ne touchera rien. Et le montant, lui, dépend d’un enchevêtrement de règles qui changent selon le régime auquel son conjoint a cotisé.
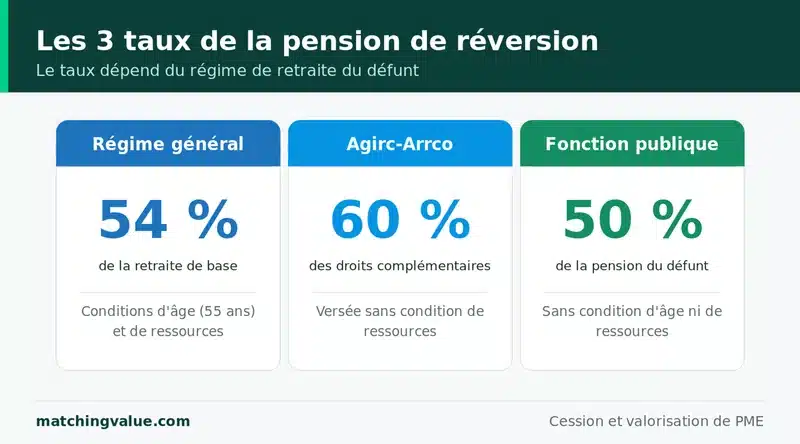
C’est l’un des dispositifs les plus mal compris du système de retraite : trois taux différents (54 %, 60 %, 50 %), des conditions d’âge, des plafonds de ressources qui s’appliquent à certains régimes mais pas à d’autres, des règles de partage entre ex-conjoints. Cet article décrit précisément comment se calcule la pension de réversion, avec un exemple chiffré complet, les démarches à respecter et les évolutions attendues en 2026.
Pension de réversion : de quoi parle-t-on exactement ?
La pension de réversion est la fraction de la retraite d’une personne décédée qui peut être reversée à son conjoint survivant, ou à son ex-conjoint divorcé. Concrètement, lorsqu’un assuré décède, une partie des droits à la retraite qu’il avait acquis pendant sa carrière ne disparaît pas : elle peut être transmise à l’époux ou à l’épouse qui lui survit, afin de l’aider à maintenir son niveau de vie après le veuvage.
Ce dispositif repose sur un principe de solidarité entre époux : le mariage crée des droits qui se prolongent au-delà du décès. C’est aussi sa principale limite, car seules les personnes mariées y ont accès. Le conjoint survivant peut percevoir cette pension au titre de la retraite de base (le régime obligatoire de Sécurité sociale) et au titre de la retraite complémentaire (par exemple l’Agirc-Arrco pour les salariés du privé — la caisse qui gère les points de retraite complémentaire). Pour comprendre comment ces droits ont été constitués, il est utile de savoir comment se calcule une retraite.
Les conditions pour toucher la pension de réversion
Avant même de parler de montant, encore faut-il y avoir droit. Les conditions d’attribution varient selon les régimes, mais trois critères reviennent systématiquement : le mariage, l’âge et, pour certains régimes, les ressources.
La condition de mariage : incontournable
Pour bénéficier d’une pension de réversion, vous devez avoir été marié avec la personne décédée. C’est la condition sine qua non, commune à tous les régimes. Le PACS et le concubinage, quelle que soit leur durée et même en présence d’enfants nés de l’union, n’ouvrent aucun droit à la réversion. Cette règle surprend, mais elle est constante en 2026 : un partenaire pacsé depuis vingt ans n’a, à ce jour, aucun droit sur la retraite de son compagnon décédé.
Bonne nouvelle en revanche pour les personnes divorcées : le divorce ne fait pas perdre le droit à la réversion. Un ex-conjoint divorcé et non remarié peut prétendre à la pension de réversion de son ancien époux, dès lors qu’il remplit les autres conditions. La durée du mariage n’a aucune incidence dans le régime général : que l’union ait duré deux mois ou trente ans, le droit existe.
La condition d’âge : 55 ans dans le privé
Pour la réversion de base du régime général (la CNAV, Caisse nationale d’assurance vieillesse) et pour la réversion complémentaire Agirc-Arrco, l’âge minimum est fixé à 55 ans. En dessous, le conjoint survivant doit attendre cet âge pour déposer sa demande. L’Agirc-Arrco prévoit toutefois une dérogation : la pension peut être versée sans condition d’âge si le bénéficiaire a au moins deux enfants à charge au moment du décès, ou s’il est lui-même en situation d’invalidité.
Le plafond de ressources 2026
La réversion de base est soumise à un plafond de ressources. Pour y avoir droit, le conjoint survivant ne doit pas dépasser, en 2026, 25 001,60 € par an s’il vit seul, ou 40 002,56 € par an s’il vit en couple. Ces seuils, fixés par une circulaire de la CNAV du 23 décembre 2025, sont indexés sur le SMIC horaire (porté à 12,02 € bruts au 1er janvier 2026). Si vous travaillez encore, seuls 70 % de vos revenus professionnels sont comptabilisés. Les allocations chômage, les indemnités journalières et la plupart des prestations sociales (RSA, aides au logement) sont exclues du calcul.
Point essentiel : un dépassement de plafond ne supprime pas forcément la pension. Si vous dépassez le seuil de 200 €, votre réversion de base est réduite de 200 €, et non annulée. Et surtout, la réversion complémentaire Agirc-Arrco, elle, n’est soumise à aucun plafond de ressources. Beaucoup de conjoints survivants renoncent à tort à toute demande en se croyant « trop riches » : ils oublient la part complémentaire, souvent la plus importante.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
Comment se calcule le montant ? Les trois taux à connaître
Le montant de la pension de réversion ne dépend pas de la situation du survivant, mais des droits accumulés par le défunt et du régime auquel il était affilié. Trois taux structurent l’ensemble du système.
La réversion de base : 54 %
Pour le régime général (salariés du privé, mais aussi indépendants et professions libérales pour leur retraite de base), la pension de réversion correspond à 54 % de la retraite de base que le défunt percevait ou aurait pu percevoir. Le système prévoit un montant minimum : de l’ordre de 334 € par mois en 2026 (après la revalorisation de 0,9 % au 1er janvier), à condition que le défunt ait cotisé au moins 60 trimestres (15 ans) au régime général. À l’inverse, la réversion de base est plafonnée à environ 1 055 € par mois.
La réversion complémentaire Agirc-Arrco : 60 %
Pour la retraite complémentaire des salariés du privé, la réversion s’élève à 60 % des droits acquis par le défunt. Le calcul se fait sur les points : montant brut = total des points de la personne décédée × valeur du point × 60 %. Cette part complémentaire est versée sans condition de ressources, ce qui la rend accessible à des conjoints survivants exclus de la réversion de base. Pour vérifier les points accumulés par le défunt, il faut s’appuyer sur son décompte de retraite Agirc-Arrco et, plus largement, sur son relevé de carrière.
La fonction publique : 50 %, sans condition d’âge ni de ressources
Pour les agents de la fonction publique, la pension de réversion est égale à 50 % de la pension du défunt. En contrepartie de ce taux plus faible, le régime est plus souple sur l’accès : aucune condition d’âge ni de ressources n’est exigée. En revanche, une durée minimale de mariage s’applique (au moins 4 ans, ou 2 ans avant le départ en retraite, sauf enfant né de l’union), et le remariage suspend le droit.
Un exemple chiffré complet : le cas de Martine
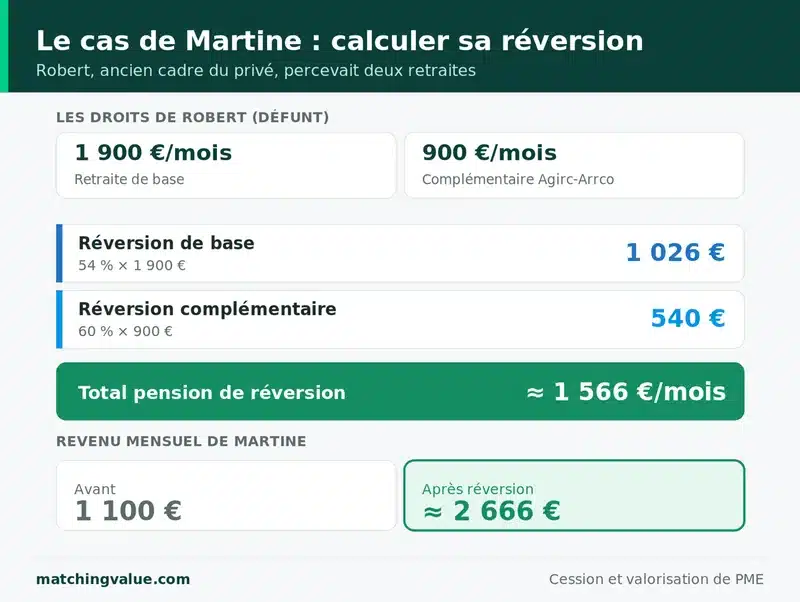
Reprenons la situation évoquée en introduction. Martine, 61 ans, vit seule depuis le décès de son mari Robert, ancien cadre salarié du privé. Robert percevait une retraite de base de 1 900 € brut par mois et une retraite complémentaire Agirc-Arrco de 900 € brut par mois. Martine perçoit elle-même une petite retraite personnelle de 1 100 € par mois et n’a pas d’autres revenus significatifs.
Calcul de la réversion de base : 54 % de 1 900 € = 1 026 € brut par mois. Martine remplit la condition d’âge (61 ans, donc plus de 55 ans). Pour le plafond de ressources, ses 13 200 € de retraite annuelle restent très en dessous des 25 001,60 € autorisés : la réversion de base lui est versée intégralement.
Calcul de la réversion complémentaire : 60 % de 900 € = 540 € brut par mois, sans condition de ressources. Au total, Martine percevra environ 1 566 € brut de pension de réversion par mois, qui s’ajoutent à sa propre retraite. Son revenu mensuel passe ainsi de 1 100 € à près de 2 666 € brut.
Le délai : Martine a déposé sa demande deux mois après le décès, dans la fenêtre de 12 mois qui ouvre droit à la rétroactivité. Sa pension a pris effet au premier jour du mois suivant le décès, et la caisse a traité le dossier en un peu plus de quatre mois, avec rappel des sommes dues. Au-delà d’un an, la pension n’aurait pris effet qu’au mois suivant la demande, sans rattrapage complet : un retard de démarche se paie cash.
Divorce, remariage, plusieurs mariages : comment la pension est partagée
Lorsque le défunt a été marié plusieurs fois, la pension de réversion n’est pas multipliée : elle est partagée entre le conjoint survivant et le ou les ex-conjoints divorcés, au prorata de la durée de chaque mariage rapportée à la durée totale des unions. Un exemple : un homme a été marié 10 ans avec une première épouse, puis 30 ans avec la seconde. À son décès, la première touchera 10/40 (soit un quart) de la réversion, la seconde 30/40 (soit trois quarts). Chaque bénéficiaire doit par ailleurs remplir individuellement les conditions d’âge et de ressources.
Le remariage du bénéficiaire, lui, produit des effets très différents selon le régime. Pour les salariés du privé, les indépendants et les agricoles, le remariage ne fait pas perdre la réversion (même si le calcul du plafond de ressources tient alors compte des revenus du nouveau foyer). En revanche, pour l’Agirc-Arrco, la fonction publique et la plupart des professions libérales, le remariage entraîne la perte définitive du droit. C’est une différence lourde de conséquences, qu’il faut connaître avant de se remarier.
Les démarches : demande, délais et documents
La règle d’or, c’est que rien n’est automatique. Le conjoint survivant doit déposer une demande auprès de chaque régime auquel le défunt a cotisé. Pour les régimes de base, une demande unique de réversion suffit : transmise à la caisse du dernier régime d’activité du défunt, elle est ensuite répartie entre les autres régimes de base concernés. Cette démarche peut être effectuée en ligne sur info-retraite.fr, qui transmet le dossier à tous les régimes de base d’un coup. Attention toutefois : les régimes complémentaires (Agirc-Arrco, Ircantec…) fonctionnent indépendamment et exigent une demande distincte.
Le moment du dépôt est déterminant. Si vous déposez votre dossier dans les 12 mois suivant le décès, la pension prend effet au premier jour du mois qui suit le décès. Passé ce délai d’un an, elle ne prend effet qu’au premier jour du mois suivant la réception de votre demande, sans rétroactivité complète. Les pièces à réunir sont assez constantes : acte de naissance et acte de décès du défunt, livret de famille ou acte de mariage, relevé d’identité bancaire, justificatifs de ressources et relevé de carrière du conjoint décédé. Un dossier complet accélère nettement le traitement, qui prend en général de quatre à six mois.
Réforme 2026 : ce qui est confirmé et ce qui n’est qu’à l’étude
Beaucoup d’articles circulent sur une « réforme 2026 » de la pension de réversion. Il faut distinguer ce qui est acté de ce qui ne l’est pas, car la confusion est entretenue.
Ce qui est confirmé pour 2026 : la revalorisation des plafonds de ressources de la réversion de base (25 001,60 € pour une personne seule, 40 002,56 € pour un couple) et la revalorisation de 0,9 % des retraites de base au 1er janvier, qui relève mécaniquement le montant minimum de réversion. Ces chiffres s’appliquent dès maintenant.
Ce qui n’est qu’à l’étude : dans un rapport remis fin 2025, le Conseil d’orientation des retraites (le COR, organisme qui éclaire le débat sur les retraites) a présenté plusieurs pistes d’harmonisation entre régimes — un taux unique de réversion (50 %, 55 % ou 60 % selon les scénarios), l’uniformisation ou la suppression des conditions de ressources, et un possible élargissement aux partenaires pacsés. Aucune de ces mesures n’a été adoptée à ce jour. Méfiez-vous enfin d’une rumeur tenace : non, la pension de réversion ne sera pas versée automatiquement en 2026. Cette information est fausse, la demande reste indispensable.
Les pièges à éviter
- ⚠️ Croire que la réversion est automatique. Sans demande, aucun versement. C’est l’erreur la plus coûteuse, surtout si l’on dépasse le délai d’un an et que l’on perd la rétroactivité.
- Renoncer à demander la part complémentaire parce que l’on dépasse le plafond de ressources : l’Agirc-Arrco n’applique aucun plafond, et cette part est souvent substantielle.
- Oublier de déposer une demande distincte pour chaque régime complémentaire : la demande unique ne couvre que les régimes de base.
- Ignorer l’effet du remariage : selon le régime, il fait perdre définitivement le droit (Agirc-Arrco, fonction publique, professions libérales).
- Sous-estimer l’impact des majorations : si vous avez eu ou élevé au moins trois enfants, la réversion peut être majorée de 10 % ; d’autres majorations existent pour enfant à charge. Les majorations de retraite pour enfants méritent d’être vérifiées.
Le conseil Matching Value — Avant de déposer votre demande, reconstituez la carrière complète du défunt (relevés de base et complémentaires, points Agirc-Arrco, périodes à l’étranger). C’est ce document qui détermine le montant exact de votre réversion, et c’est aussi là que se cachent les erreurs : un trimestre oublié ou des points complémentaires manquants minorent durablement votre pension. Une vérification du relevé en amont vaut souvent plusieurs centaines d’euros par an, à vie.
Réversion et fiscalité : un point à anticiper
La pension de réversion est imposable : elle entre dans le revenu imposable du bénéficiaire au même titre qu’une retraite, après l’abattement de 10 % applicable aux pensions. Elle peut aussi être soumise aux prélèvements sociaux selon le niveau de revenu fiscal de référence. Ce point mérite d’être anticipé pour éviter une mauvaise surprise à la première déclaration : le sujet est détaillé dans notre guide sur la fiscalité de la retraite. Pour les conjoints disposant de droits propres, il peut aussi être pertinent de regarder comment optimiser sa retraite complémentaire.
Faire le point sur vos droits
La pension de réversion se prépare comme le reste de la retraite : en vérifiant en amont la carrière du défunt et en déposant les bonnes demandes au bon moment. Si vous souhaitez y voir clair sur l’ensemble de vos droits — les vôtres et ceux issus de la réversion — vous pouvez réaliser un bilan retraite en ligne et obtenir une estimation de votre situation. Et si votre conjoint était dirigeant d’entreprise, la question de la réversion croise souvent celle de la transmission : nous l’abordons dans notre guide pour vendre son entreprise avant la retraite.
FAQ — Vos questions sur la pension de réversion
Quel est le pourcentage de la pension de réversion ?
Tout dépend du régime du défunt. La réversion de base du régime général représente 54 % de la retraite du défunt. La réversion complémentaire Agirc-Arrco s’élève à 60 % de ses droits. Dans la fonction publique, le taux est de 50 %. Un conjoint survivant d’un salarié du privé cumule donc généralement deux pensions : 54 % de la base et 60 % de la complémentaire.
Le concubinage ou le PACS donnent-ils droit à la pension de réversion ?
Non. En 2026, seules les personnes mariées (ou divorcées non remariées) peuvent prétendre à la pension de réversion. Le PACS et le concubinage n’ouvrent aucun droit, quelle que soit la durée de vie commune. Une réforme pourrait élargir l’accès aux pacsés, mais elle n’est pas encore adoptée.
Le conjoint divorcé a-t-il droit à la pension de réversion ?
Oui. Un ex-conjoint divorcé et non remarié peut bénéficier de la réversion, sous réserve de remplir les conditions d’âge et de ressources. Si le défunt s’est remarié, la pension est partagée entre le conjoint survivant et le ou les ex-conjoints, au prorata de la durée de chaque mariage.
Quelle durée de mariage faut-il pour toucher la pension de réversion ?
Aucune durée minimale n’est exigée dans le régime général ni à l’Agirc-Arrco : même un mariage de quelques mois ouvre droit. La fonction publique fait exception et exige en principe au moins 4 ans de mariage (ou 2 ans avant le départ en retraite), sauf si un enfant est né de l’union.
La pension de réversion est-elle versée à vie ?
Pas systématiquement. Pour les régimes de base, le versement dépend du maintien sous le plafond de ressources : si vos revenus augmentent durablement, la pension peut être réduite ou suspendue, puis rétablie si vos ressources rebaissent. Pour certains régimes complémentaires et la fonction publique, un remariage met fin définitivement au droit.
Quel est le montant minimum de la pension de réversion ?
Pour la réversion de base du régime général, le montant minimum s’établit autour de 334 € par mois en 2026, à condition que le défunt ait cotisé au moins 60 trimestres (15 ans). En dessous de ce seuil de trimestres, le minimum est réduit proportionnellement.
Quel délai pour déposer sa demande de pension de réversion ?
Il n’existe pas de date butoir absolue, mais le délai de 12 mois est déterminant. En déposant votre demande dans l’année qui suit le décès, la pension prend effet au premier jour du mois suivant le décès. Au-delà, elle ne prend effet qu’à partir de votre demande, sans rétroactivité complète : vous perdez les mois écoulés.

Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc