
Avant de lire : obtenez une fourchette de valorisation argumentée pour votre entreprise, sous 72h.
Évaluer gratuitementUn dirigeant cède sa PME de services 1,2 million d’euros, alors que l’actif net de son bilan ne pèse que 400 000 euros. Que paie réellement l’acquéreur pour les 800 000 euros restants ? Une réputation, un portefeuille de clients fidèles, une équipe qui sait faire. Cette part invisible du prix porte un nom : le goodwill, ou survaleur en français. Dans une transmission de PME, elle représente souvent la majorité de la valeur — et c’est précisément la zone où une cession se gagne ou se perd.
Le goodwill n’est pas une abstraction comptable réservée aux grands groupes cotés. Pour un cédant comme pour un repreneur, comprendre comment se calcule l’écart d’acquisition, comment l’interpréter et comment l’intégrer à une valorisation est décisif. Cet article vous explique la notion, la formule de calcul, la méthode de la rente de goodwill adaptée aux TPE-PME, le traitement comptable, et les pièges qui coûtent cher.
Qu’est-ce que le goodwill ? Définition de la survaleur
Le goodwill (traduction française : survaleur, ou écart d’acquisition) désigne la différence positive entre le prix payé pour acquérir une entreprise et la juste valeur de ses actifs nets identifiables. Autrement dit, c’est ce que l’acquéreur accepte de payer au-delà de la valeur comptable « officielle » inscrite au bilan.
Cette prime ne sort pas de nulle part. Elle rémunère des éléments immatériels bien réels qui ne figurent pas — ou mal — dans les comptes : la réputation et l’image de marque, une clientèle fidélisée, la qualité des relations avec les fournisseurs, le savoir-faire et les compétences des équipes, la position sur le marché, et le potentiel de croissance. Le goodwill capture, en un seul chiffre, tout ce qui fait qu’une société vaut davantage que la simple somme de ses murs, machines et stocks.
Point important : le goodwill n’apparaît qu’au moment d’une acquisition. Une entreprise ne peut pas inscrire spontanément sa propre survaleur à son bilan. C’est la transaction — la rencontre d’un prix et d’une valeur comptable — qui le fait naître. Ces actifs immatériels sont d’ailleurs au cœur des facteurs qui font la valeur d’une entreprise.
Goodwill ou badwill : ce que révèle le signe de l’écart
Quand le prix dépasse la valeur des actifs nets, on parle de goodwill (écart positif). Quand c’est l’inverse — un prix d’acquisition inférieur à la valeur comptable des actifs nets — on parle de badwill, ou écart d’acquisition négatif.
Un badwill n’est pas forcément une bonne affaire. Il signale souvent une entreprise en difficulté : revenus en baisse, perte de clients ou de fournisseurs clés, litiges, procédure collective en cours. L’acquéreur paie moins que l’actif net… parce que cet actif net cache des risques que le marché a déjà intégrés. À l’inverse, un goodwill élevé traduit généralement une rentabilité et des perspectives de croissance solides — à condition qu’il soit justifié et soutenable.
Comment calculer le goodwill ? Formule et exemple chiffré
La formule de base
La formule la plus simple, utilisée lors d’une opération de croissance externe, est directe :
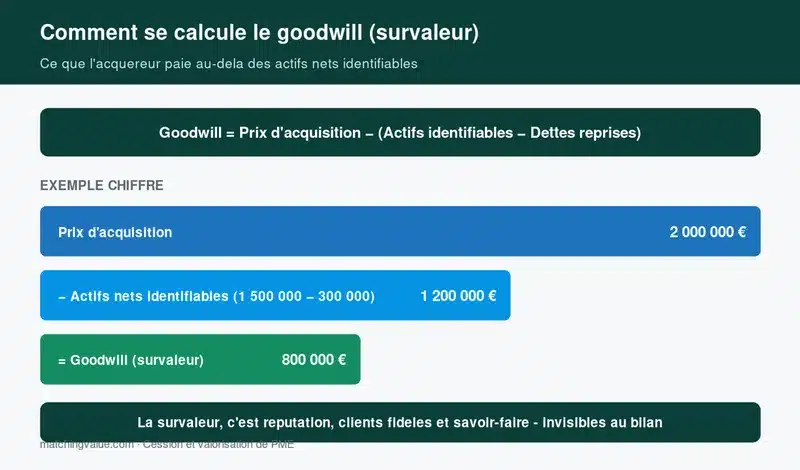
Goodwill = Prix d’acquisition − Juste valeur des actifs nets identifiables
Concrètement, le goodwill égale le prix payé moins la juste valeur des actifs (réévalués au prix du marché) diminuée des passifs repris. La « juste valeur » diffère de la valeur comptable historique : on réévalue par exemple un immeuble acheté il y a vingt ans à sa valeur actuelle, on déprécie un stock obsolète, on intègre les dettes financières réelles.
Un exemple concret
Une société est rachetée 2 000 000 euros. La juste valeur de ses actifs identifiables s’élève à 1 500 000 euros et ses dettes reprises à 300 000 euros. Le calcul du goodwill donne : 2 000 000 − (1 500 000 − 300 000) = 800 000 euros de survaleur. Cette somme, inscrite à l’actif du bilan de l’acquéreur en immobilisation incorporelle, représente tout ce que les chiffres comptables ne savaient pas dire de l’entreprise.
Cabinet M&A
Vendez votre entreprise au bon prix
Évaluation confidentielle et personnalisée. Recevez votre fourchette de valorisation argumentée sous 72h.
Évaluer mon entreprise →Valorisation estimée
La méthode de la rente de goodwill : valoriser une PME par sa survaleur
La formule ci-dessus suppose qu’un prix existe déjà. Mais comment estimer le goodwill avant de fixer un prix, pour valoriser une PME que l’on souhaite céder ? On utilise alors la méthode de la rente de goodwill, une approche mixte : elle combine une logique patrimoniale (la valeur du patrimoine) et une logique de rentabilité (les bénéfices futurs).
Le principe : on mesure le « super-profit » que l’entreprise dégage au-delà de la rémunération normale de ses actifs. Si une entreprise génère plus de bénéfice que ce que rapporterait son actif placé au taux du marché, cet excédent — la rente de goodwill — constitue sa survaleur. La rente annuelle se calcule ainsi :
Rente = Bénéfice attendu − (taux de rentabilité exigé × actif net réévalué)
On actualise ensuite ces rentes sur plusieurs années pour obtenir le goodwill. L’actif net réévalué (souvent appelé ANCC, l’actif net comptable corrigé) sert de base patrimoniale ; le taux de rentabilité exigé reflète le rendement attendu par les actionnaires et le risque du secteur. Cette méthode est particulièrement utilisée pour les TPE-PME, lors d’une transmission ou d’un apport en holding nécessitant la validation d’un commissaire aux apports.
En pratique, le goodwill n’est jamais une méthode isolée. On la croise avec la méthode des multiples (qui applique un multiple à l’EBE — l’excédent brut d’exploitation, c’est-à-dire le résultat dégagé par l’exploitation avant amortissements et charges financières) et avec l’approche par les flux, le DCF (Discounted Cash Flow), qui actualise les flux de trésorerie futurs. Croiser ces angles est la base d’une valorisation d’entreprise sérieuse.
Goodwill et fonds de commerce : ne pas confondre
Beaucoup de dirigeants assimilent le goodwill au fonds de commerce. Ce sont deux notions distinctes. Le fonds de commerce est un actif juridique et commercial qui regroupe des éléments corporels (matériel, agencements) et incorporels (clientèle, enseigne, droit au bail), valorisé lors de la vente. Le goodwill, lui, est un concept purement financier et comptable : la survaleur résiduelle payée au-delà de la juste valeur de tous les actifs identifiables — y compris, le cas échéant, le fonds de commerce lui-même. On peut vendre un fonds de commerce ; on ne peut pas vendre un goodwill séparément de l’entreprise.
Comptabilisation : normes françaises (PCG) et normes IFRS
Une fois calculé, le goodwill s’inscrit à l’actif du bilan de l’acquéreur en immobilisation incorporelle. En comptabilité, son traitement diffère ensuite selon le référentiel retenu pour évaluer la société.
Selon le Plan Comptable Général (PCG, les normes françaises), le goodwill peut être amorti sur sa durée d’utilisation prévisible ; lorsque cette durée ne peut être déterminée de façon fiable, une durée maximale de 10 ans s’applique. Selon les normes IFRS (le référentiel international), le goodwill n’est pas amorti : il fait l’objet d’un test de dépréciation au minimum annuel. Si sa valeur recouvrable passe sous sa valeur nette comptable, une perte de valeur (impairment) est constatée — et, en IFRS, elle est irréversible.
Ce traitement n’est pas un détail. Un goodwill élevé gonfle l’actif du bilan ; une dépréciation brutale peut amputer le résultat d’un exercice. C’est pourquoi les analystes financiers surveillent toujours le poids du goodwill dans les comptes : c’est un indicateur clé pour évaluer la solidité d’une acquisition. Dans les entreprises où l’immatériel domine, la survaleur peut représenter l’essentiel du prix d’achat.
Cas terrain : une agence de communication cédée en 7 mois
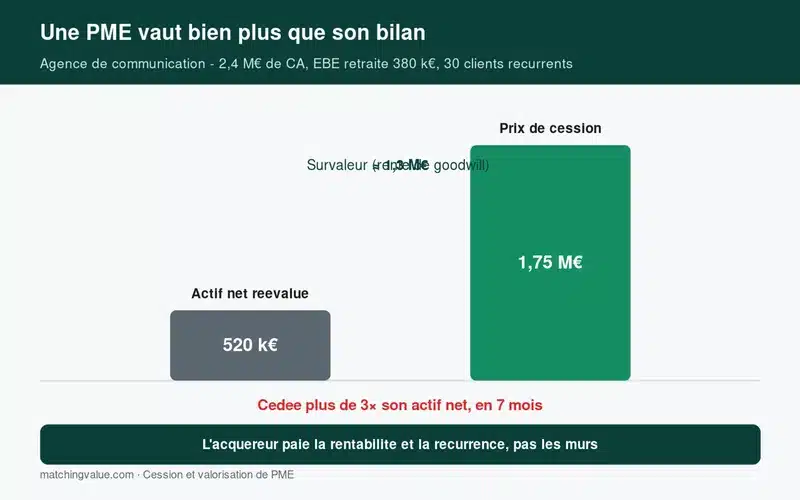
Une agence de communication réalisait 2,4 millions d’euros de chiffre d’affaires, pour un EBE retraité de 380 000 euros. Son actif net réévalué ne s’élevait qu’à 520 000 euros : peu de murs, peu de machines, mais trente clients récurrents et une équipe créative reconnue. Sur la seule base patrimoniale, l’entreprise « valait » 520 000 euros — un non-sens au regard de sa rentabilité.
En appliquant la méthode de la rente de goodwill, le super-profit annuel (au-delà de la rémunération normale de l’actif) actualisé sur cinq ans faisait ressortir une survaleur d’environ 1,3 million d’euros. La valorisation globale s’établissait ainsi autour de 1,8 à 1,9 million d’euros, cohérente avec un multiple d’EBE de marché. Après un travail soigné sur le dossier de présentation mettant en avant la récurrence du chiffre d’affaires et la faible dépendance au dirigeant, l’agence a été cédée 1,75 million d’euros en sept mois — soit plus de trois fois son actif net.
Le conseil Matching Value : ne raisonnez jamais en goodwill seul. Un acquéreur ne paie une survaleur élevée que s’il la juge transférable. Avant toute mise en vente, identifiez ce qui « tient » votre goodwill — un client unique, votre présence personnelle, un contrat fragile — et travaillez à le sécuriser. C’est ce travail, mené 12 à 18 mois en amont, qui transforme une survaleur théorique en prix réellement encaissé.
Les pièges à éviter
⚠️ Quelques erreurs reviennent systématiquement et détruisent de la valeur :
- Confondre prix et survaleur soutenable : un goodwill élevé ne se justifie que par une rentabilité durable. Surestimer ses synergies ou son potentiel de croissance, c’est s’exposer à un acquéreur qui révisera le prix à la baisse en due diligence (l’audit d’acquisition).
- Négliger la réévaluation des actifs : un goodwill calculé sur une valeur comptable non corrigée fausse tout. La juste valeur, pas la valeur historique, est la bonne base — d’où l’importance de l’actif net réévalué (ANCC).
- Ignorer la dépendance au dirigeant : si la réputation et les relations clients reposent sur une seule personne, le goodwill n’est pas transférable. C’est le premier risque identifié par les repreneurs.
- Oublier le risque de dépréciation : côté acquéreur, un goodwill mal estimé devra tôt ou tard passer un test de dépréciation qui pèsera sur les résultats futurs.
Estimer la survaleur de votre entreprise
Le goodwill est le reflet chiffré de tout ce que vous avez bâti et qui ne se lit pas sur un bilan. Bien estimé, il valorise vos années d’efforts ; mal maîtrisé, il devient un point de friction en négociation. La première étape consiste à obtenir une fourchette de valeur fiable, croisant approche patrimoniale, multiples et rente de goodwill.
Pour situer la valeur de votre société et la part de survaleur qu’un repreneur acceptera de payer, utilisez notre outil d’estimation et d’évaluation en ligne : lancez votre valorisation d’entreprise sur Matching Value. Et si vous préparez une cession, structurez la démarche en amont avec un mandat de cession et une stratégie claire pour vendre votre entreprise au juste prix.
FAQ : vos questions sur le goodwill
Qu’est-ce que le goodwill en quelques mots ?
Le goodwill, ou survaleur, est l’écart positif entre le prix d’acquisition d’une entreprise et la juste valeur de ses actifs nets. Il rémunère des éléments immatériels — réputation, clientèle, savoir-faire — absents du bilan comptable.
Comment calculer le goodwill ?
La formule de base est : Goodwill = Prix d’acquisition − Juste valeur des actifs nets identifiables. Pour valoriser une entreprise avant la fixation d’un prix, on utilise la méthode de la rente de goodwill, qui actualise le super-profit dégagé au-delà de la rémunération normale de l’actif.
Quelle est la différence entre goodwill et badwill ?
Le goodwill est un écart d’acquisition positif (prix supérieur à l’actif net). Le badwill est un écart négatif (prix inférieur à l’actif net), qui signale souvent une entreprise en difficulté ou porteuse de risques.
Le goodwill est-il amortissable ?
En normes françaises (PCG), le goodwill peut être amorti, généralement sur une durée maximale de 10 ans. En normes IFRS, il n’est pas amorti mais soumis à un test de dépréciation annuel.
Goodwill et fonds de commerce, est-ce la même chose ?
Non. Le fonds de commerce est un actif commercial cessible (clientèle, enseigne, droit au bail). Le goodwill est la survaleur financière résiduelle payée au-delà de la juste valeur de tous les actifs identifiables, et il ne se vend pas séparément de l’entreprise.
Pourquoi le goodwill peut-il être négatif ?
Quand le prix d’acquisition est inférieur à la valeur nette comptable des actifs, l’écart d’acquisition devient négatif : c’est le badwill. Il traduit généralement des perspectives dégradées ou des risques identifiés sur la société rachetée.
Thomas Blanc est le fondateur de Matching Value, cabinet conseil en cession d'entreprise pour les dirigeants de PME et TPE. Basé à Lyon, il accompagne les opérations de transmission sur l'ensemble du territoire français.
Diplômé en finance (IAE Savoie Mont-Blanc), il a exercé pendant dix ans en cabinet d'expertise comptable et juridique avant de fonder Matching Value. Au cours de son parcours, il a accompagné plus de 400 dirigeants sur la gestion, la croissance et la transmission de leur entreprise, dans des secteurs aussi variés que l'industrie, les services B2B, le bâtiment, la santé et le commerce.
Son approche : croiser les méthodes financières reconnues (DCF, multiples sectoriels, approche patrimoniale) avec une analyse qualitative des facteurs qui font réellement varier le prix de cession — dépendance au dirigeant, qualité du portefeuille client, transmissibilité des contrats. L'objectif est de produire une valorisation défendable devant repreneurs, banquiers et conseils, pas un chiffre marketing.
Thomas Blanc intervient également comme formateur et auteur sur les sujets de valorisation et de transmission de PME. Il est joignable au 09 78 28 85 06 ou via son agenda de rendez-vous.
- Thomas Blanc

- Thomas Blanc
- Thomas Blanc
- Thomas Blanc